甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
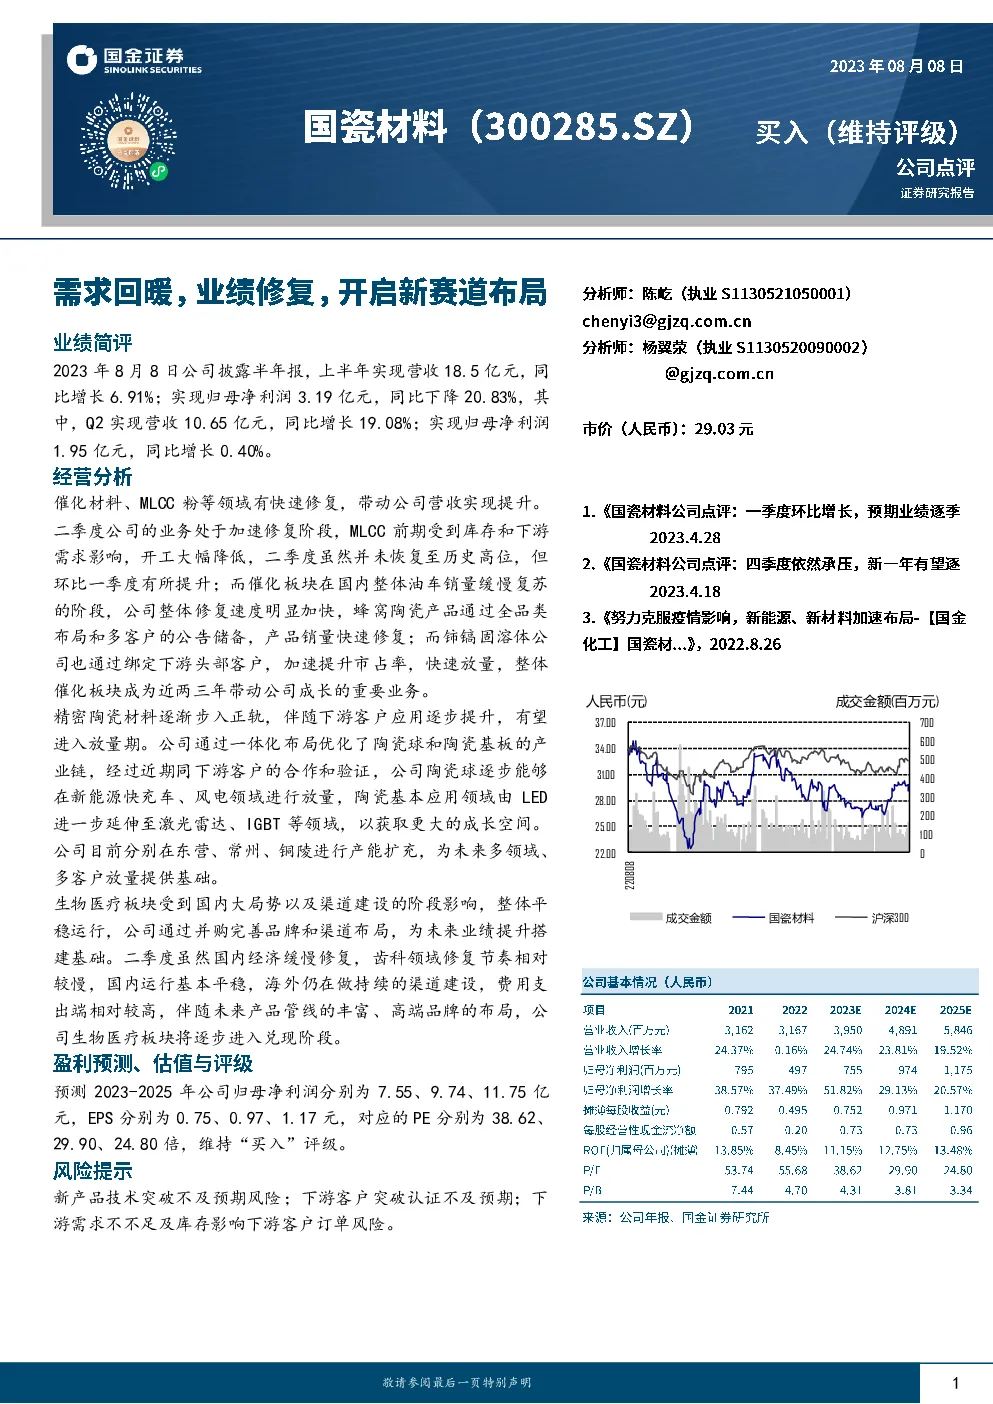
8月8日,公司披露了2023年半年的财务报告。上半年公司实现营收18.5亿元,同比增长6.91%;归母净利润3.19亿元,同比下降20.83%。其中,Q2实现营收10.65亿元,同比增长19.08%;归母净利润1.95亿元,同比增长0.40%。公司主要在催化材料、MLCC粉等领域加快修复,带动营收提升。二季度公司业务虽未恢复至历史高位,但环比一季度有所提升。催化板块在国内油车销量缓慢复苏的阶段,公司整体修复速度明显加快。蜂窝陶瓷产品通过全品类布局和多客户的公告储备,产品销量快速修复。铈镐固溶体公司绑定下游头部客户,加速提升市占率,快速放量。整体催化板块成为公司近两三年带动成长的重要业务。精密陶瓷材料逐渐步入正轨,有望进入放量期。公司优化了陶瓷球和陶瓷基板的产业链,并通过与下游客户的合作和验证,逐步能够在新能源快充车、风电领域进行放量,陶瓷基本应用领域由LED进一步延伸至激光雷达、IGBT等领域,以获取更大的成长空间。公司目前正在东营、常州、铜陵进行产能扩充,为未来多领域、多客户放量提供基础。生物医疗板块整体平稳运行,公司通过并购完善品牌和渠道布局,为未来业绩提升搭建基础。齿科领域修复节奏相对较慢,国内运行基本平稳,海外仍在做持续的渠道建设,费用支出端相对较高。伴随未来产品管线的丰富、高端品牌的布局,公司生物医疗板块将逐步进入兑现阶段。公司预测2023-2025年归母净利润分别为7.55、9.74、11.75亿元,EPS分别为0.75、0.97、1.17元,对应的PE分别为38.62、29.90、24.80倍,维持“买入”评级。此外,公司点评中提到了新产品技术突破不及预期风险、下游客户突破认证不及预期、下游需求不足及库存影响下游客户订单风险。