京东2023Q1业绩概览与战略分析
收入与盈利增长
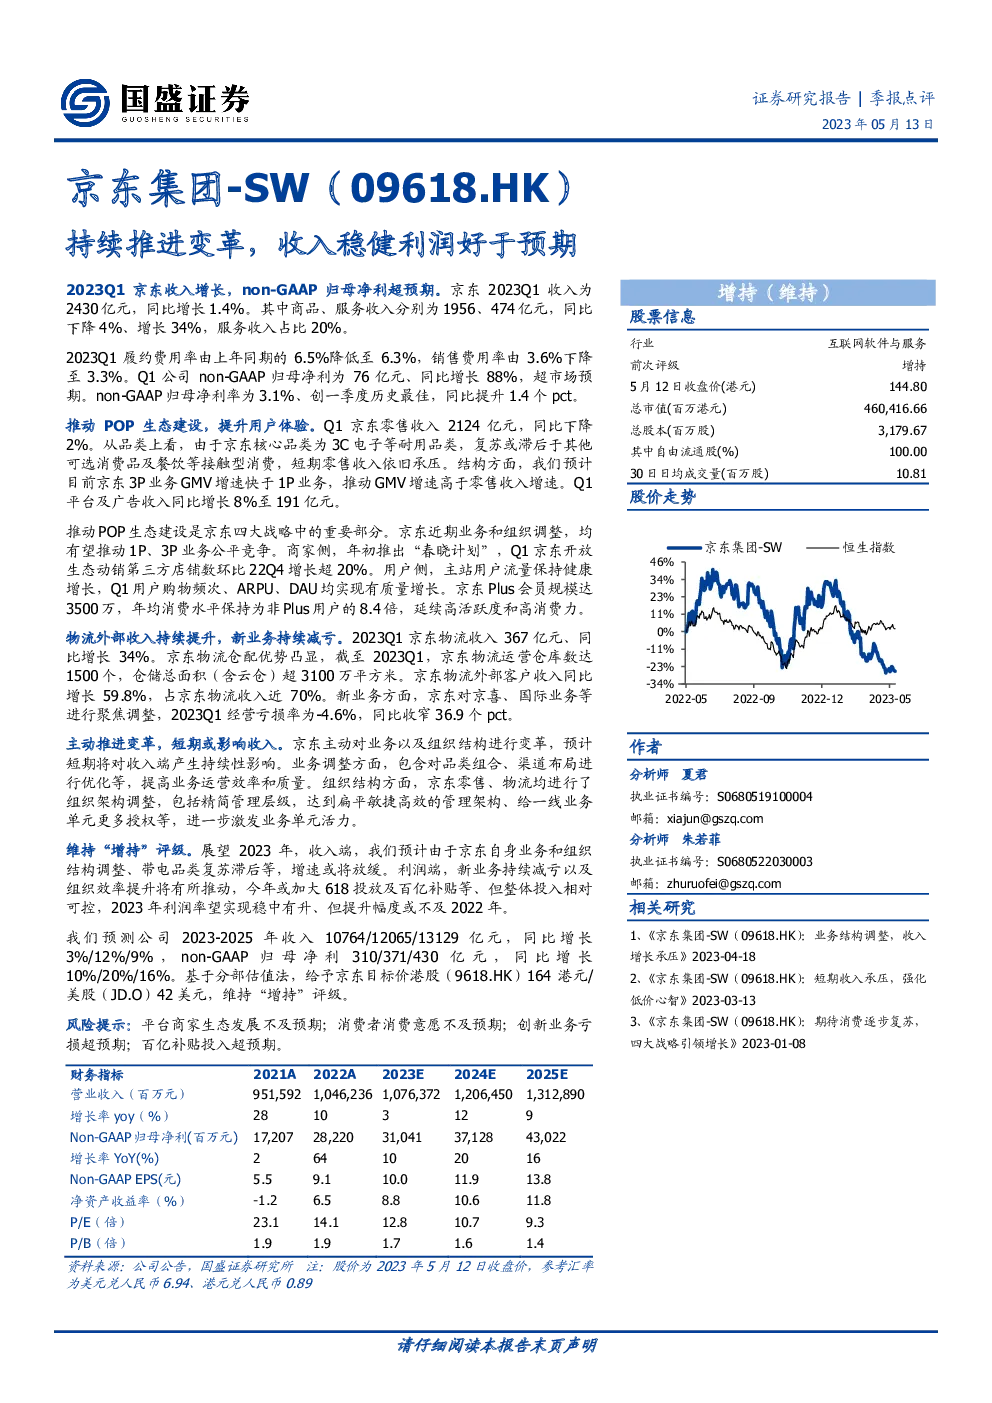
- 总收入:2023Q1,京东总收入为2430亿元人民币,同比增长1.4%。
- 商品收入1956亿元,同比下降4%。
- 服务收入474亿元,同比增长34%,服务收入占比提升至20%。
- 盈利能力:非GAAP归母净利润达到76亿元,同比增长88%,超市场预期。非GAAP归母净利率为3.1%,创一季度历史最佳,较去年同期提升1.4个百分点。
成本与费用控制
- 履约费用率:从6.5%降至6.3%。
- 销售费用率:从3.6%降至3.3%。
- 物流与新业务表现:京东物流收入同比增长34%,外部客户收入增长59.8%,占总收入近70%。新业务经营亏损率同比收窄36.9个百分点至-4.6%。
战略与业务发展
- POP生态建设:推动POP生态建设,增强用户体验,通过商家和用户侧的策略提升平台活力。
- 业务与组织调整:对业务及组织结构进行优化,旨在提高运营效率和业务质量,包括品类组合、渠道布局的优化,以及零售、物流的组织架构调整。
- 用户增长与会员体系:主站用户流量保持健康增长,京东Plus会员规模达3500万,年均消费水平为非Plus用户的8.4倍,展现出高活跃度和高消费力。
未来展望与评级
- 收入预测:预计2023-2025年的收入分别增长3%、12%、9%。
- 利润预测:非GAAP归母净利润分别增长10%、20%、16%。
- 估值与评级:基于分部估值法,给予京东目标价:港股164港元,美股42美元,维持“增持”评级。
- 风险提示:平台商家生态发展、消费者消费意愿、创新业务亏损、百亿补贴投入等方面的风险。
财务与运营指标
- 财务报表:详细财务报表提供了收入、成本、费用、资产、负债等全面财务状况。
- 主要财务比率:如毛利率、净利率、资产负债比率等关键指标,反映了公司的财务健康状况和运营效率。
结论
京东在2023Q1实现了收入增长和盈利超预期的表现,得益于其对服务收入的重视、成本费用的有效控制以及战略上的积极调整,尤其是在POP生态建设和物流外部收入的提升上。虽然面临业务调整带来的短期影响,但长期来看,通过优化业务结构和强化核心竞争力,京东有望实现稳定的收入增长和利润提升,支撑其“增持”评级。投资者需关注平台商家生态、消费者行为变化以及创新业务的表现,以评估未来风险与机遇。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。