专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
研报总结如下:
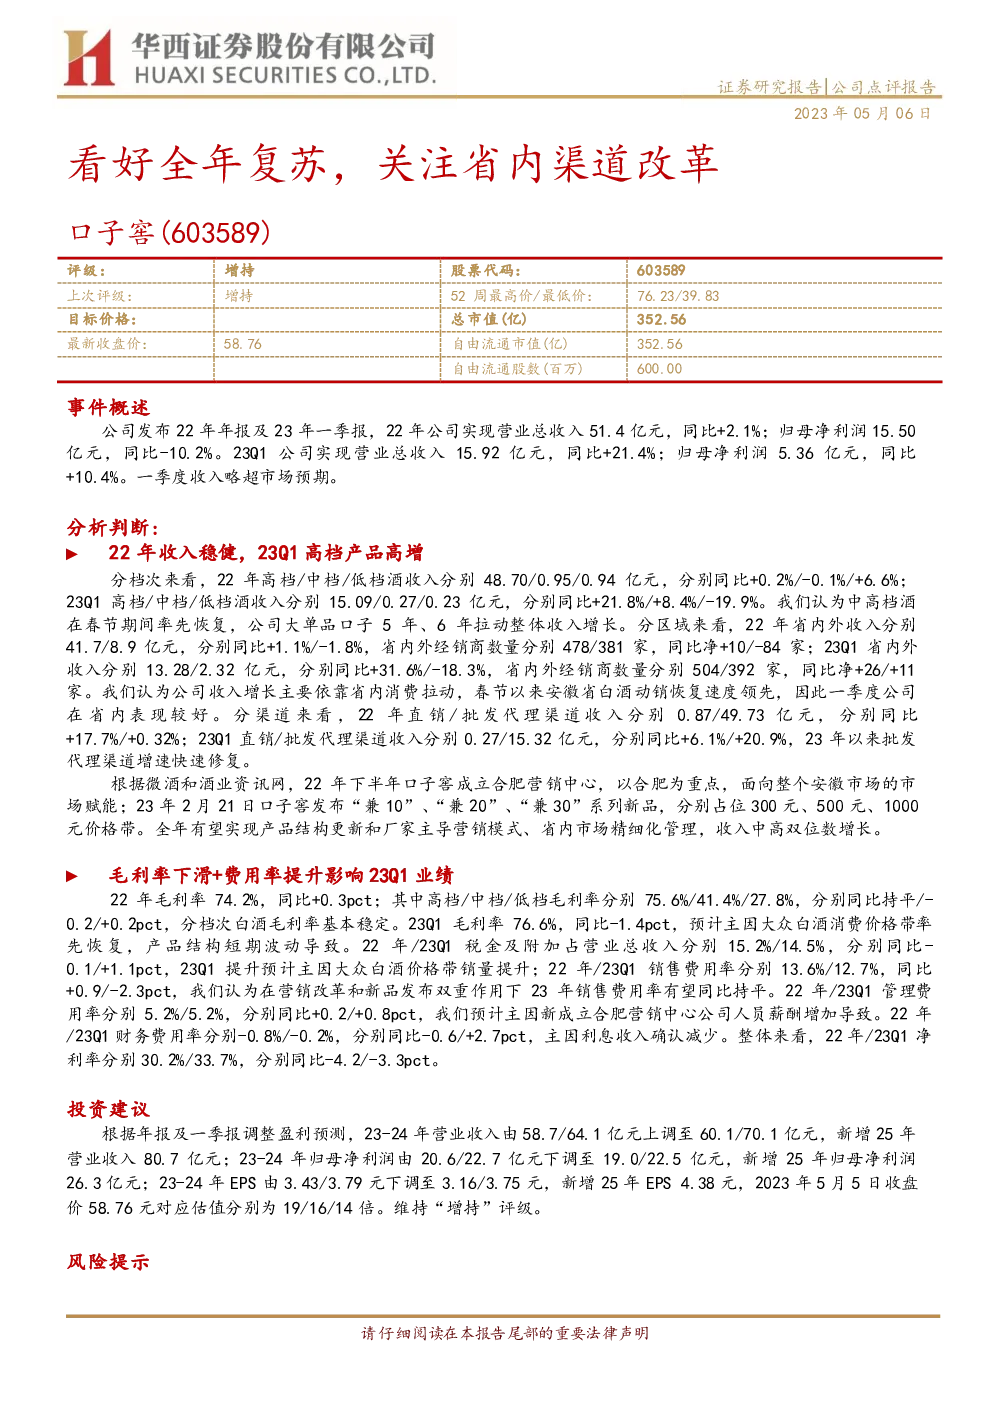
公司概况与评级
- 公司名称:口子窖(股票代码:603589)
- 评级:增持
- 上次评级:增持
- 总市值:352.56亿
- 最新收盘价:58.76元
- 自由流通市值:352.56亿
- 自由流通股数:600.00百万
经营业绩
- 2022年度:
- 营业总收入:51.4亿元,同比增长2.1%
- 归母净利润:15.50亿元,同比下降10.2%
- 2023年第一季度:
- 营业总收入:15.92亿元,同比增长21.4%
- 归母净利润:5.36亿元,同比增长10.4%
业务分析
- 产品结构:
- 高档酒:收入48.70亿元,同比增长0.2%
- 中档酒:收入0.95亿元,同比下降0.1%
- 低档酒:收入0.94亿元,同比增长6.6%
- 地区分布:
- 省内:收入41.7亿元,同比增长1.1%
- 省外:收入8.9亿元,同比下降1.8%
- 销售渠道:
- 直销:收入0.87亿元,同比增长17.7%
- 批发代理:收入49.73亿元,同比增长0.32%
- 收入增长:主要由省内消费拉动,尤其是安徽省白酒动销恢复较快。
财务表现
- 毛利率:2022年为74.2%,2023年一季度为76.6%。
- 费用率:销售费用率2022年为13.6%,2023年一季度为12.7%;管理费用率分别为5.2%和5.2%。
- 净利润率:2022年为30.2%,2023年一季度为33.7%。
投资建议
- 调整后预测:
- 2023-2024年营业收入预测值调整至60.1亿和70.1亿元。
- 2023-2024年归母净利润预测值调整至19.0亿和22.5亿元。
- 新增2025年营业收入预测80.7亿元,归母净利润预测26.3亿元。
- 每股收益:2023年预测为3.16元,2024年预测为3.75元,2025年预测为4.38元。
- 估值:按照2023年5月5日收盘价58.76元计算,对应2023-2025年的市盈率为19、16、14倍。
- 评级维持:“增持”。
风险提示
结论
口子窖在2022年面对收入和利润的挑战,但在2023年第一季度实现了收入的稳健增长。公司通过优化产品结构、加强省内市场管理、推出新产品等策略,有望推动全年业绩复苏。虽然一季度业绩略超市场预期,但仍面临毛利率下滑和费用率提升的挑战。公司管理层表示,通过营销改革和新品发布,预计2023年销售费用率将保持稳定。整体而言,公司未来业绩增长潜力被看好,但市场仍需关注经济复苏、竞争环境和食品安全等方面的潜在风险。