金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
公司财务与业务表现概览
财务指标与增长趋势
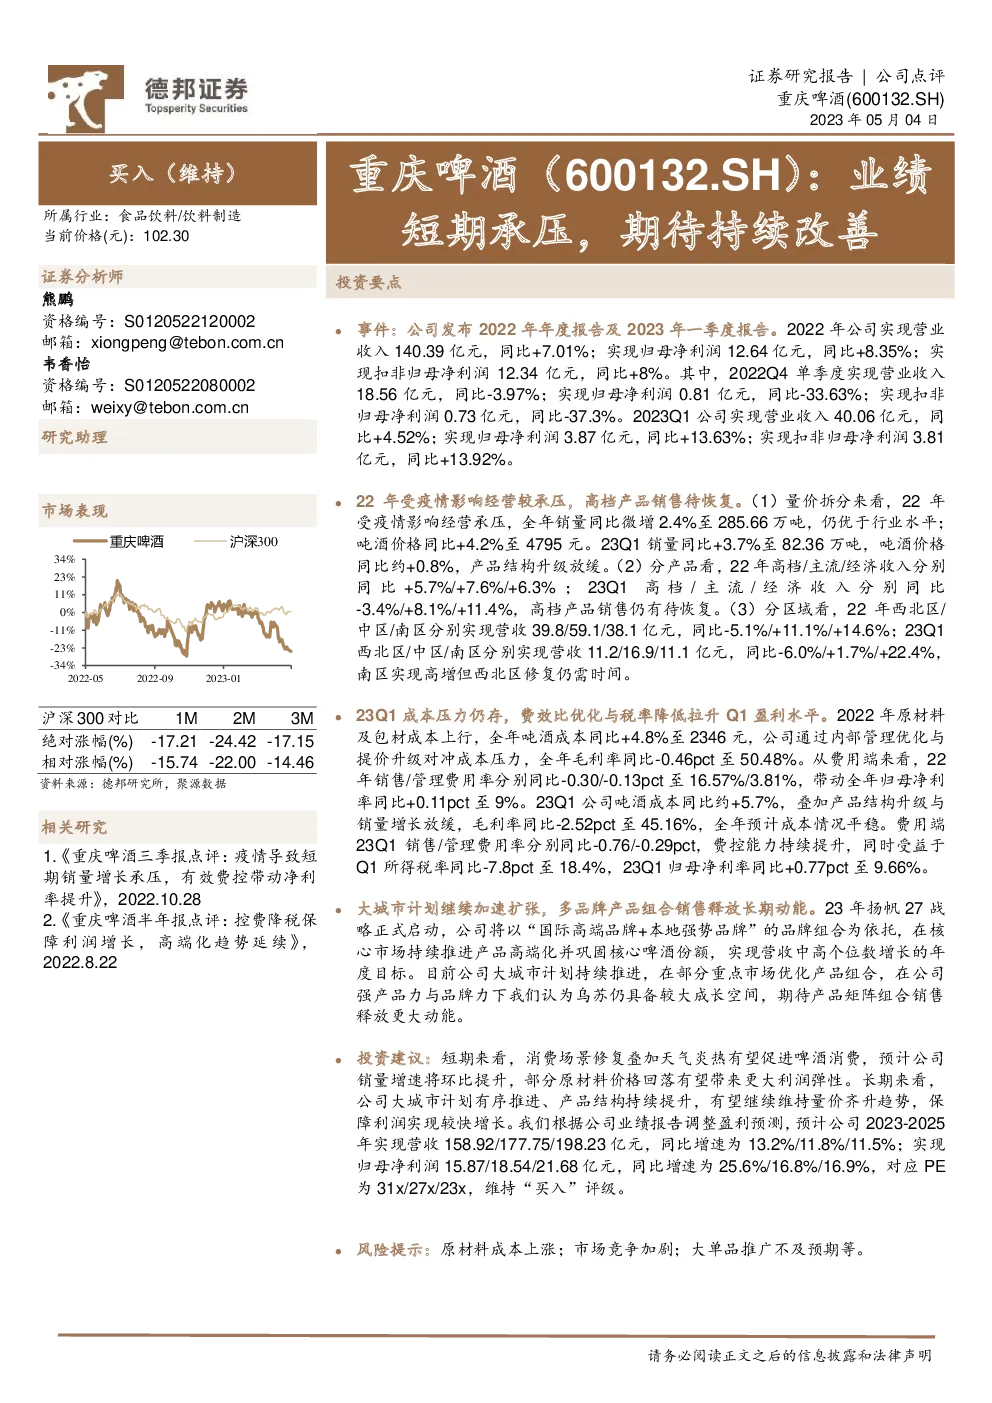
- 2022年:公司实现营业收入140.39亿元,同比增长7.01%;归母净利润12.64亿元,同比增长8.35%;扣非归母净利润12.34亿元,同比增长8%。
- 2023Q1:季度营业收入40.06亿元,同比增长4.52%;归母净利润3.87亿元,同比增长13.63%;扣非归母净利润3.81亿元,同比增长13.92%。
经营挑战与应对
- 2022年:疫情对经营构成压力,全年销量微增2.4%,吨酒价格同比增长4.2%。第四季度销量下滑,产品结构升级步伐放缓。
- 2023Q1:销量增长3.7%,吨酒价格小幅上涨,显示产品结构优化进程继续但速度减缓。
地域与产品表现
- 地域:西北区、中区、南区收入分别变动-5.1%、+11.1%、+14.6%。南区增长显著,西北区修复尚需时日。
- 产品:高档、主流、经济产品线收入分别变动5.7%、7.6%、6.3%(2022年),-3.4%、+8.1%、+11.4%(2023Q1),显示高档产品销售恢复过程中的波动。
成本与费用管理
- 成本:2022年吨酒成本增加4.8%,主要受原材料及包装材料成本上行影响,但公司通过内部管理优化与产品提价缓解了成本压力。
- 费用:销售与管理费用率下降,带动全年净利率提升0.11个百分点。2023Q1,成本压力略有上升,但通过优化费效比和税率降低,净利率同比提升0.77个百分点。
发展战略与市场布局
- 大城市计划:继续加速扩张,通过“国际高端品牌+本地强势品牌”的组合策略,推进产品高端化和市场份额巩固。
- 品牌组合:多品牌策略下,乌苏品牌在公司强产品力与品牌力支撑下展现出较大成长潜力,期待产品矩阵组合释放更多动能。
投资建议
- 短期:消费场景修复与天气变化有望促进销量增长,原材料价格下跌可能带来更多利润空间。
- 长期:大城市计划和产品结构优化预期将维持量价齐升趋势,确保利润快速增长。
- 估值与评级:预计2023-2025年的营收和净利润分别增长13.2%、11.8%、11.5%,对应PE分别为31x、27x、23x,维持“买入”评级。
风险提示
- 原材料成本上涨的风险。
- 竞争环境加剧的风险。
- 大单品推广不及预期的风险。