研报摘要
公司业绩与盈利能力分析
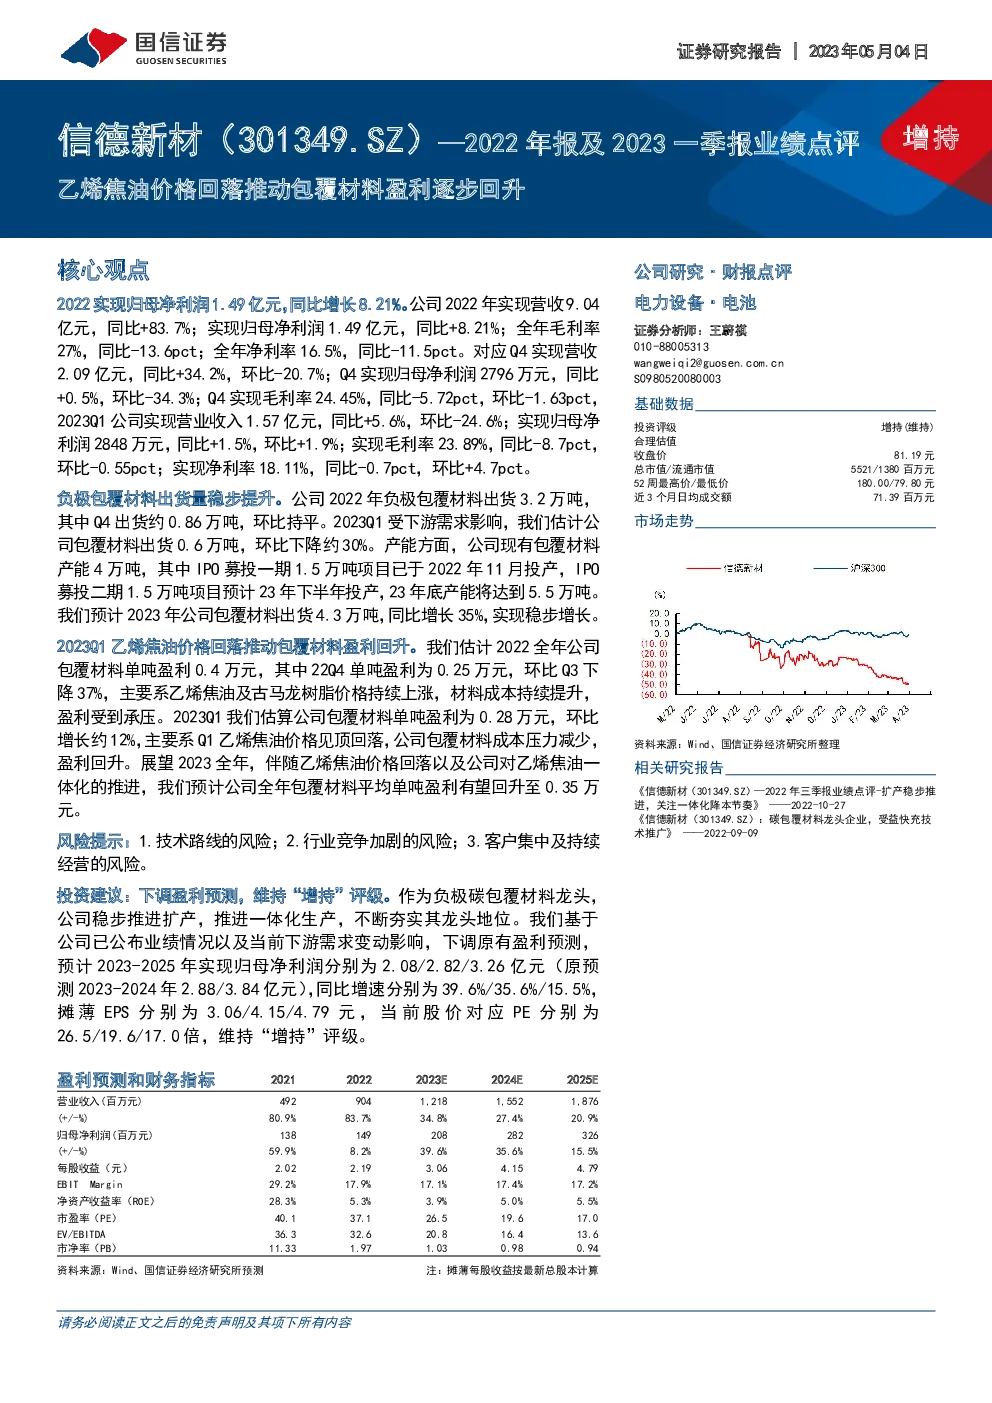
- 2022年度:公司实现营业收入9.04亿元,同比增长83.7%;归母净利润1.49亿元,同比增长8.21%。全年毛利率27%,同比下降13.6个百分点;净利率16.5%,同比下降11.5个百分点。
- 2023第一季度:营业收入1.57亿元,同比增长5.6%;归母净利润2848万元,同比增长1.5%;毛利率23.89%,同比下降0.55个百分点。
负极包覆材料业务发展
- 出货量:2022年,负极包覆材料出货3.2万吨,其中第四季度出货约0.86万吨。2023年第一季度受市场需求影响,估计出货0.6万吨,环比下降约30%。
- 产能规划:现有产能4万吨,包括IPO募投一期1.5万吨项目在2022年11月投产,IPO募投二期1.5万吨项目预计于2023年下半年投产,2023年底产能将提升至5.5万吨。
- 预期:预计2023年公司包覆材料出货量达4.3万吨,同比增长35%。
成本与盈利趋势
- 2023第一季度:包覆材料单吨盈利约为0.28万元,环比增长约12%,主要得益于乙烯焦油价格的回落。
- 全年预测:随着乙烯焦油价格的下降和公司一体化生产的推进,预计全年包覆材料平均单吨盈利有望回升至0.35万元。
风险提示
- 技术路线风险:可能因技术创新速度不及预期导致竞争力下降。
- 行业竞争加剧风险:市场竞争可能导致市场份额减少。
- 客户集中及持续经营风险:依赖少数大客户可能影响业务稳定性。
投资建议
- 调整盈利预测:基于业绩表现和市场变化,下调2023-2025年的归母净利润预测至2.08亿、2.82亿、3.26亿元,分别同比增长39.6%、35.6%、15.5%。
- 估值与评级:摊薄EPS分别为3.06元、4.15元、4.79元,对应当前股价的PE分别为26.5倍、19.6倍、17.0倍,维持“增持”评级。
结论
公司通过积极扩张产能和推进一体化生产,展现了稳健的增长态势和盈利能力。面对成本波动和市场竞争,通过灵活的策略调整,预计能保持盈利水平的稳定增长。然而,投资者需关注潜在的技术创新风险、市场竞争加剧以及客户集中度带来的不确定性。整体而言,公司作为负极包覆材料领域的龙头,具有较强的成长性和投资潜力,值得长期关注。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。