发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
公司2023年一季度业绩亮点与展望
一、营收与订单增长
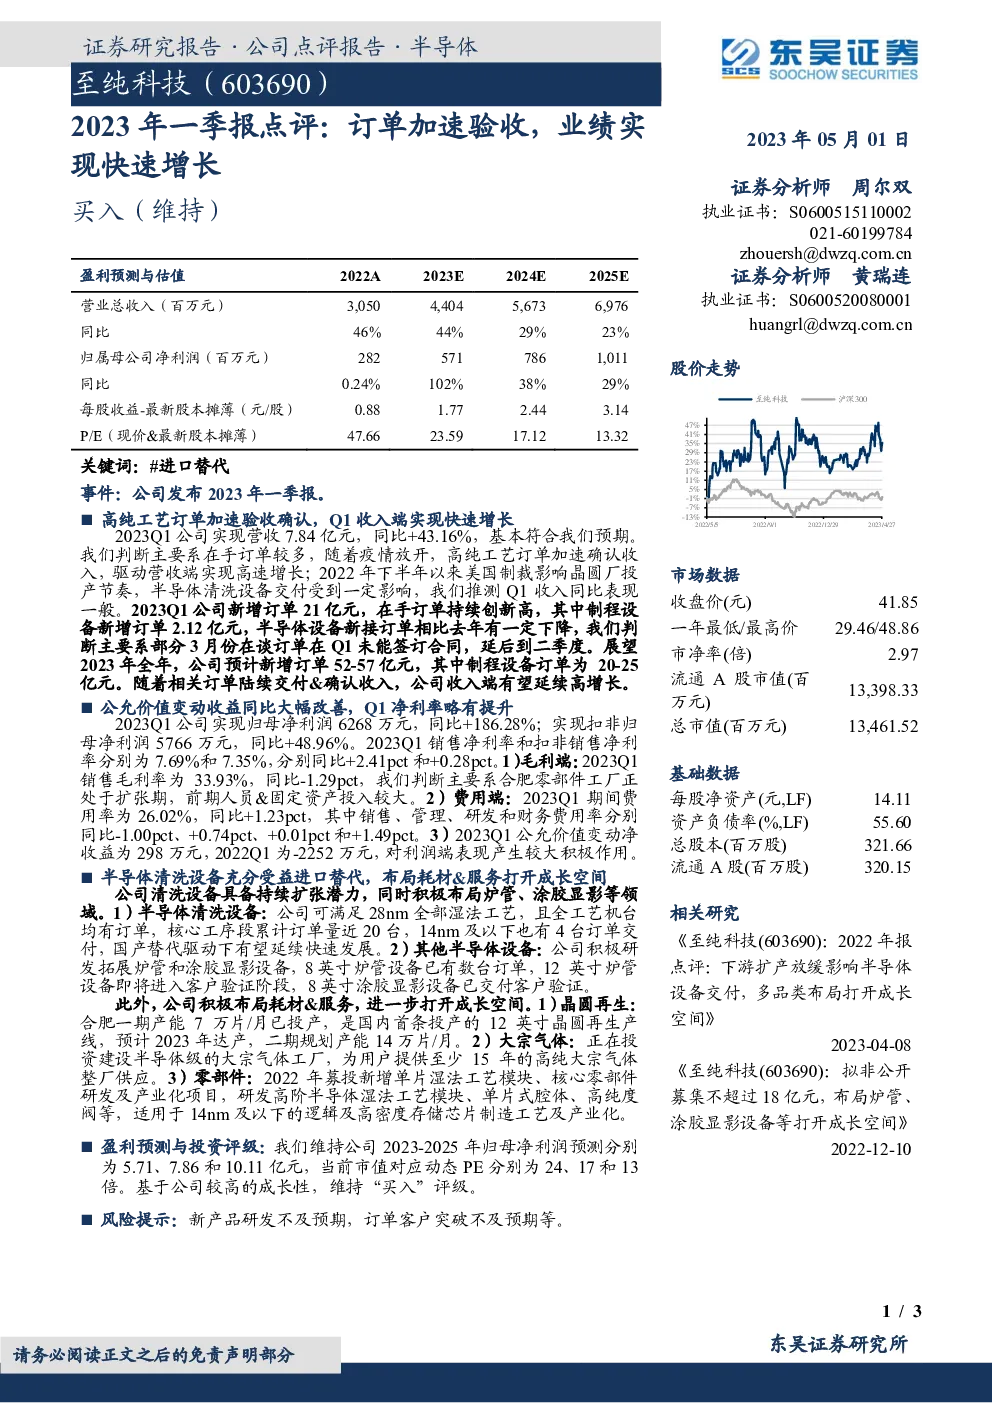
- 营收表现:2023年一季度,公司实现营收7.84亿元,同比增长43.16%,基本符合市场预期。
- 订单情况:一季度新增订单21亿元,创历史新高,其中制程设备新增订单2.12亿元。预计全年新增订单将在52至57亿元区间,制程设备订单约为20至25亿元。
二、利润与成本分析
- 净利润增长:一季度实现归母净利润6268万元,同比增长186.28%;扣非归母净利润5766万元,同比增长48.96%。
- 毛利与费用:销售毛利率为33.93%,略有下降,主要因合肥零部件工厂处于扩张期,初期投入较大。期间费用率为26.02%,其中销售、管理、研发和财务费用率分别有不同幅度的变化。
- 公允价值变动:一季度公允价值变动净收益298万元,对比去年同期亏损2252万元,对利润端产生积极影响。
三、业务扩展与战略布局
- 半导体清洗设备:公司清洗设备覆盖从28nm到14nm及以下的全部湿法工艺,累计订单接近20台,展现强劲的国产替代趋势。
- 其他半导体设备:积极拓展炉管和涂胶显影设备领域,8英寸炉管设备已有订单,12英寸设备即将进入验证阶段,8英寸涂胶显影设备已完成客户验证。
- 耗材与服务:布局晶圆再生、大宗气体供应和零部件研发,以增强可持续发展能力。
四、盈利预测与评级
- 盈利预测:预计2023-2025年归母净利润分别为5.71、7.86和10.11亿元,对应当前市值的动态PE分别为24、17和13倍。
- 投资评级:基于公司显著的成长性,维持“买入”评级。
五、风险提示
- 研发风险:新产品研发可能不达预期。
- 订单风险:订单客户突破可能存在不确定性。