各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
公司一季度财报分析与前景预测
财务表现概览
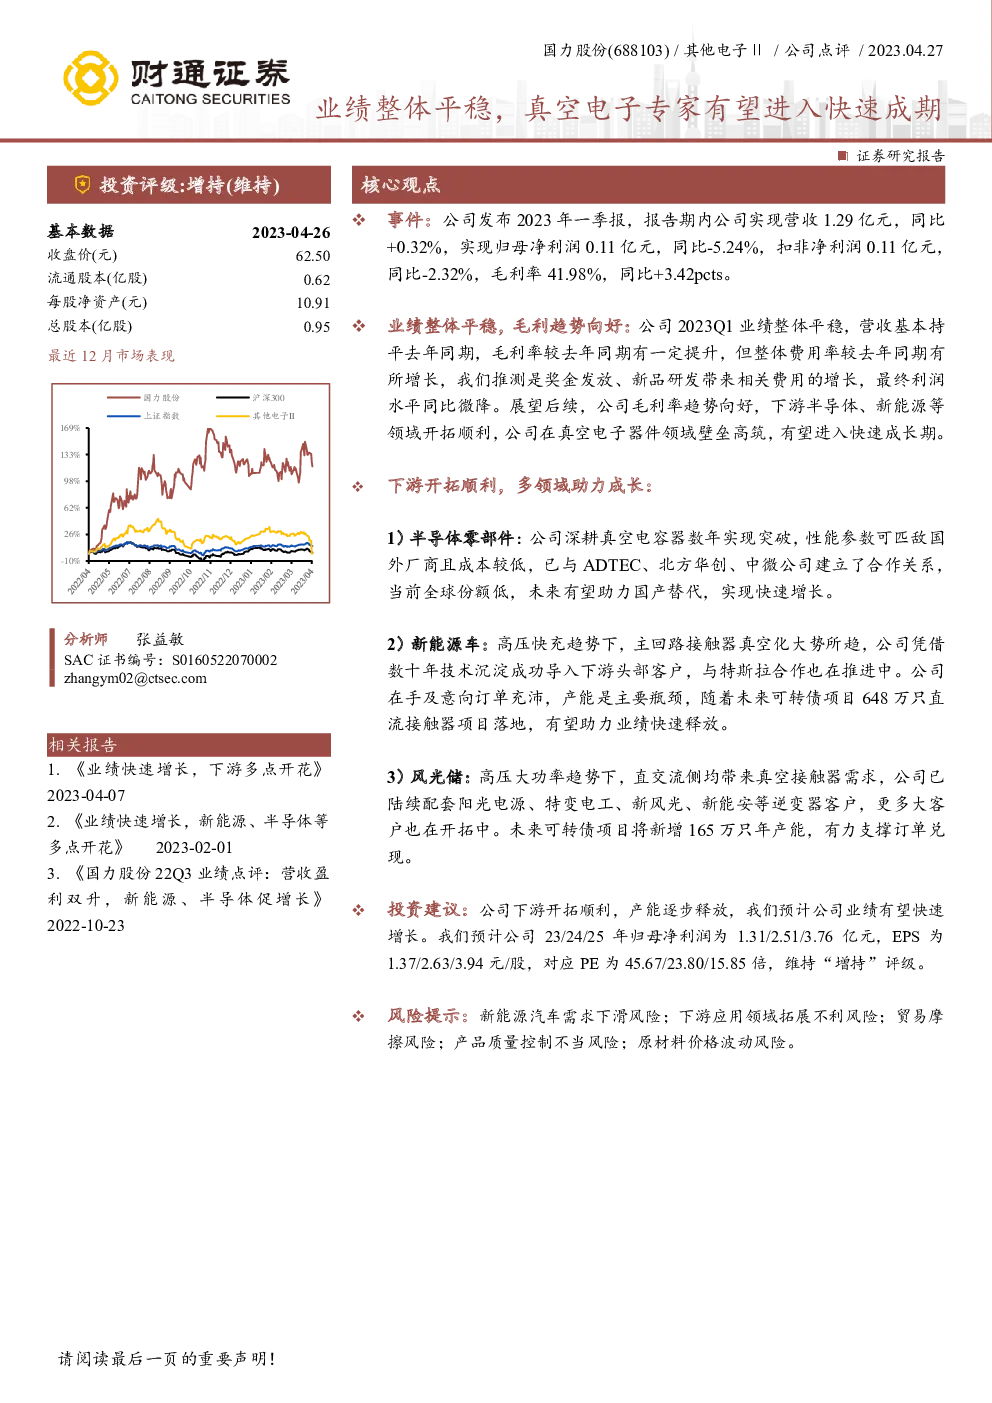
- 营收与净利润:公司2023年一季度实现营收1.29亿元,同比增长0.32%;归母净利润为0.11亿元,同比下降5.24%;扣非净利润同样为0.11亿元,同比下降2.32%。尽管利润略有下降,但营收保持稳定。
- 毛利率提升:毛利率从上一年同期的38.56%提升至41.98%,增长3.42个百分点,表明公司成本控制和产品盈利能力增强。
经营业绩分析
- 业绩平稳性:整体业绩表现平稳,反映出公司运营基础稳固。然而,费用率增长可能影响利润表现,这可能是由奖金发放和新品研发带来的额外支出所致。
- 毛利率趋势向好:毛利率的提升预示着公司在成本管理和产品定价策略上取得了积极进展。
- 下游市场拓展:公司积极开拓半导体、新能源等关键领域,特别是半导体零部件和新能源车领域,展现出强大的市场适应性和创新能力。
下游市场机遇
- 半导体零部件:通过与ADTEC、北方华创、中微公司等建立合作,公司在真空电容器领域取得突破,成本优势明显,市场份额有望提升,助力国产替代进程。
- 新能源车:随着高压快充技术的发展,公司成功引入特斯拉等头部客户,产品在手及意向订单充足,产能成为限制因素。预期可转债项目投产后,将加速业绩释放。
- 风光储:在高压大功率趋势下,公司为阳光电源、特变电工、新风光、新能安等客户提供服务,并持续拓展新客户,市场需求强劲。可转债项目将新增产能,支撑订单的高效交付。
投资建议
- 业绩预期:预计公司2023-2025年的归母净利润分别为1.31亿元、2.51亿元、3.76亿元,对应每股收益分别为1.37元、2.63元、3.94元,估值合理。
- 评级:鉴于公司下游市场拓展顺利、产能逐步释放的潜力,维持“增持”评级。
风险提示
- 需求风险:新能源汽车市场的波动可能影响公司业务。
- 市场拓展风险:下游应用领域的拓展面临不确定性。
- 贸易风险:国际贸易环境的变化可能对供应链造成冲击。
- 质量控制风险:产品质量问题可能导致市场信任度受损。
- 原材料风险:原材料价格波动可能增加生产成本。