找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
公司年度业绩回顾与展望
2022年度业绩概述
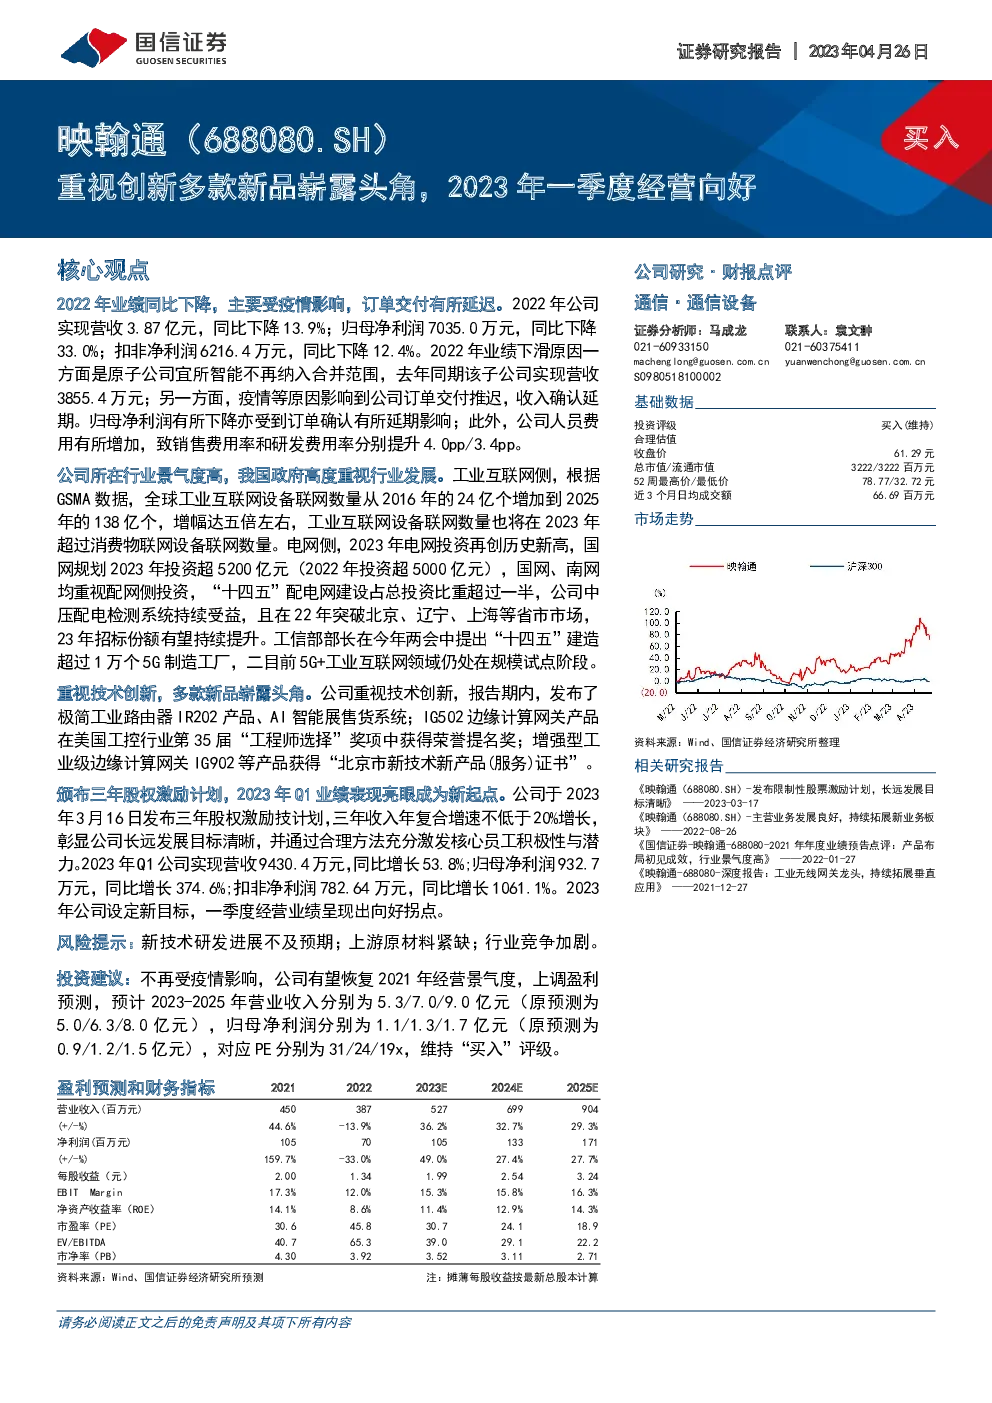
- 营收与利润:2022年公司总收入为3.87亿元,较上年下降13.9%;归母净利润为7035.0万元,同比减少33.0%;扣非后净利润为6216.4万元,下降12.4%。
- 业绩下滑原因:主要包括原子公司宜所智能不再并表的影响以及新冠疫情导致的订单交付延迟,收入确认时间延后。此外,人员成本增加导致销售和研发费用率分别提升4.0个百分点和3.4个百分点。
行业趋势与机遇
- 工业互联网:全球工业互联网设备联网数量从2016年的24亿个显著增长至2025年的138亿个,预计2023年将超越消费物联网设备联网数量。工业互联网产业经济持续增长,2022年中国工业互联网产业增加值规模达到4.45万亿元。
- 电网投资:2023年国家电网投资预计达5200亿元,创历史新高。电网建设投资在“十四五”期间大幅增加,国家电网和南方电网的配电网投资分别占各自总投资的60%和50%,总规模预计达1.5万亿元。
公司战略与创新
- 股权激励计划:公司于2023年3月启动为期三年的股权激励计划,旨在推动收入年复合增长率不低于20%,以激发员工潜能。
- 产品创新:发布极简工业路由器、AI智能展售货系统等新产品,并在国际奖项中获得认可,如IG502边缘计算网关获得“工程师选择”荣誉提名奖。
预期展望与投资建议
- 业务恢复:预计公司2023年将恢复至2021年的经营水平,且业绩将持续增长。
- 盈利预测:2023-2025年的营业收入预测分别为5.3、7.0、9.0亿元,归母净利润预测分别为1.1、1.3、1.7亿元。
- 估值与评级:对应PE分别为31、24、19倍,维持“买入”评级。
风险提示
- 技术开发风险:新技术研发进度可能低于预期。
- 供应链风险:上游原材料供应短缺可能影响生产。
- 市场竞争风险:行业竞争加剧可能导致市场份额减少。
此分析基于公开财务数据和行业趋势,旨在提供对公司当前状况和未来的潜在评估。请注意,投资决策应考虑多方面因素,并结合专业金融顾问的意见。