发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
公司年度与季度业绩总结
年度业绩概览:
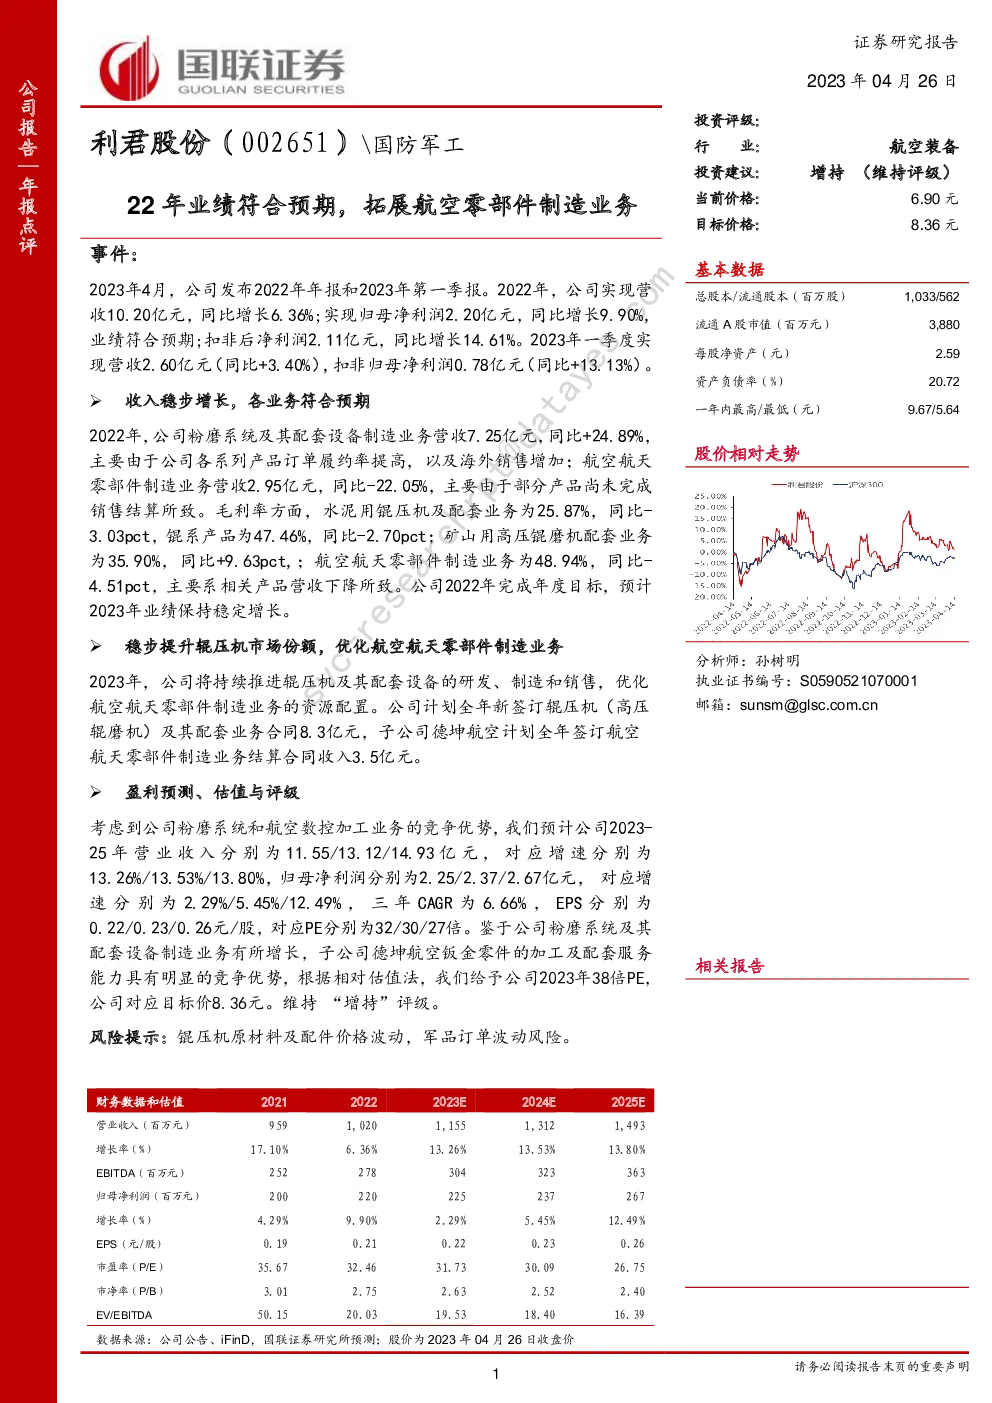
- 2022年:公司实现了营收10.20亿元,同比增长6.36%,归母净利润2.20亿元,同比增长9.90%,扣非后净利润2.11亿元,同比增长14.61%。业绩表现符合预期。
- 业务分布:粉磨系统及其配套设备制造业务贡献了7.25亿元营收,增长24.89%,主要得益于产品订单履约率提高和海外销售增加。航空航天零部件制造业务营收2.95亿元,同比下降22.05%,主要由于部分产品未完成销售结算。
毛利率分析:
- 粉磨系统和配套设备业务的毛利率为25.87%,同比减少3.03个百分点。锟压机及配套业务毛利率为47.46%,同比下降2.70个百分点。矿山用高压锟磨机配套业务毛利率为35.90%,同比增加9.63个百分点。航空航天零部件制造业务毛利率为48.94%,同比减少4.51个百分点,主要是由于相关产品营收下滑所致。
业务展望:
- 公司计划2023年签订辊压机及其配套业务合同总额达到8.3亿元,预计全年业绩保持稳定增长。
- 子公司德坤航空将专注于航空航天零部件制造业务,目标全年签订结算合同收入3.5亿元。
盈利预测与估值:
- 预计2023-2025年的营业收入分别增长至11.55亿元、13.12亿元、14.93亿元,增速分别为13.26%、13.53%、13.80%。
- 归母净利润预计分别为2.25亿元、2.37亿元、2.67亿元,增速分别为2.29%、5.45%、12.49%,三年复合年增长率(CAGR)为6.66%。
- EPS分别为0.22元、0.23元、0.26元,对应PE分别为32倍、30倍、27倍。
- 根据相对估值法,给予公司2023年38倍PE,对应目标价8.36元,维持“增持”评级。
风险提示:
- 锟压机原材料及配件价格波动风险。
- 军品订单波动风险。
此总结基于提供的文字内容,全面覆盖了公司2022年和2023年第一季度的财务表现、业务发展、盈利预测、估值和风险提示。