快手2023年一季度业绩概览
营收与利润表现:
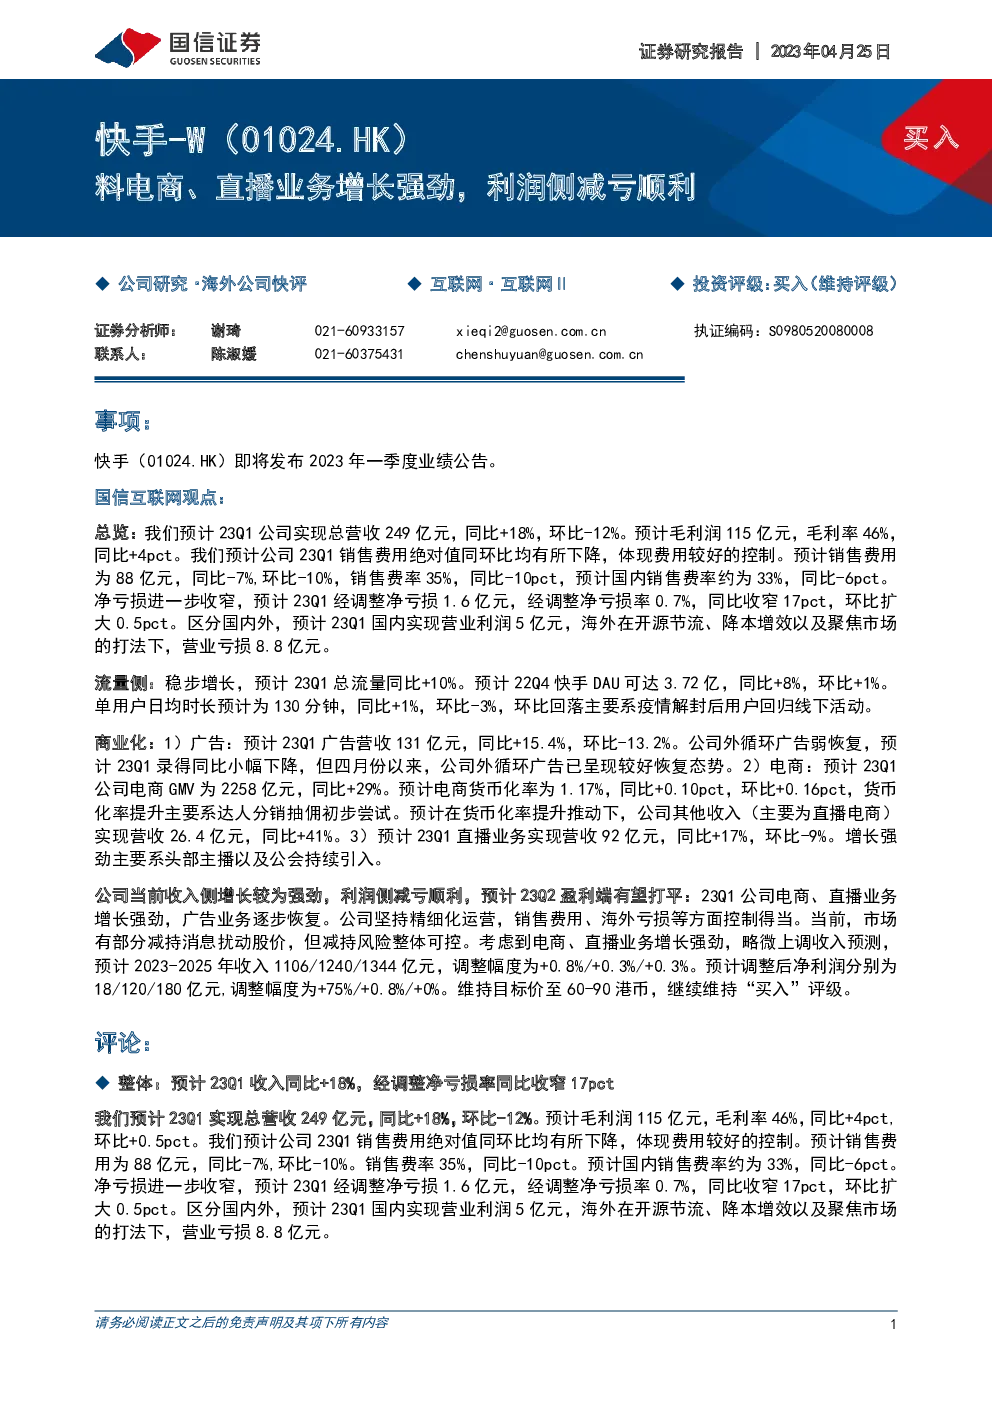
- 总收入:预计2023年一季度总收入为249亿元人民币,同比增长18%,环比下降12%。
- 毛利润:预计毛利润达到115亿元,毛利率为46%,较上年同期提升4个百分点。
- 销售费用:预计销售费用为88亿元,同比下降7%,环比下降10%,销售费率为35%,同比减少10个百分点,其中国内销售费率为33%,同比减少6个百分点。
- 亏损情况:预计经调整净亏损为1.6亿元,净亏损率为0.7%,较上年同期减少17个百分点,环比增加0.5个百分点。
流量增长:
- DAU:预计2023年一季度日活跃用户(DAU)达到3.72亿,同比增长8%,环比增长1%。
- 用户时长:单用户日均使用时长为130分钟,同比增长1%,环比下降3%,环比减少主要由于疫情解除后用户回归线下活动。
商业化进程:
- 广告业务:预计广告收入为131亿元,同比增长15.4%,环比下降13.2%。公司内循环广告增长强劲,而外循环广告在一季度出现轻微下滑,但自四月起开始恢复。
- 电商GMV:预计电商交易总额(GMV)为2258亿元,同比增长29%。预计电商货币化率为1.17%,环比提高0.16个百分点,主要得益于达人分销抽佣模式的初步应用。其他收入(主要为直播电商)同比增长41%。
- 直播业务:预计实现营收92亿元,同比增长17%,环比下降9%。增长动力主要来自头部主播和公会的持续引入。
预期与建议:
- 收入与利润预期:考虑到电商和直播业务的强劲增长,以及广告业务的逐步恢复,预计2023年全年收入将达到1106亿至1344亿元人民币,净利润分别为18亿至180亿元人民币。
- 评级与目标价:维持“买入”评级,并将目标价设定在60至90港元,反映了对快手未来增长潜力的积极看法。
风险提示:
- 政策与监管风险、疫情恶化风险、短视频市场竞争加剧、销售费率提升风险、不同业务间的商业策略风险、估值风险、老股东减持风险。
此报告基于提供的文字内容进行了全面总结,涵盖了快手2023年一季度的财务表现、流量增长、商业化进程、预期与建议,以及可能面临的风险点。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。