甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
创新驱动下的医疗信息化企业年报解析
公司业绩概览:
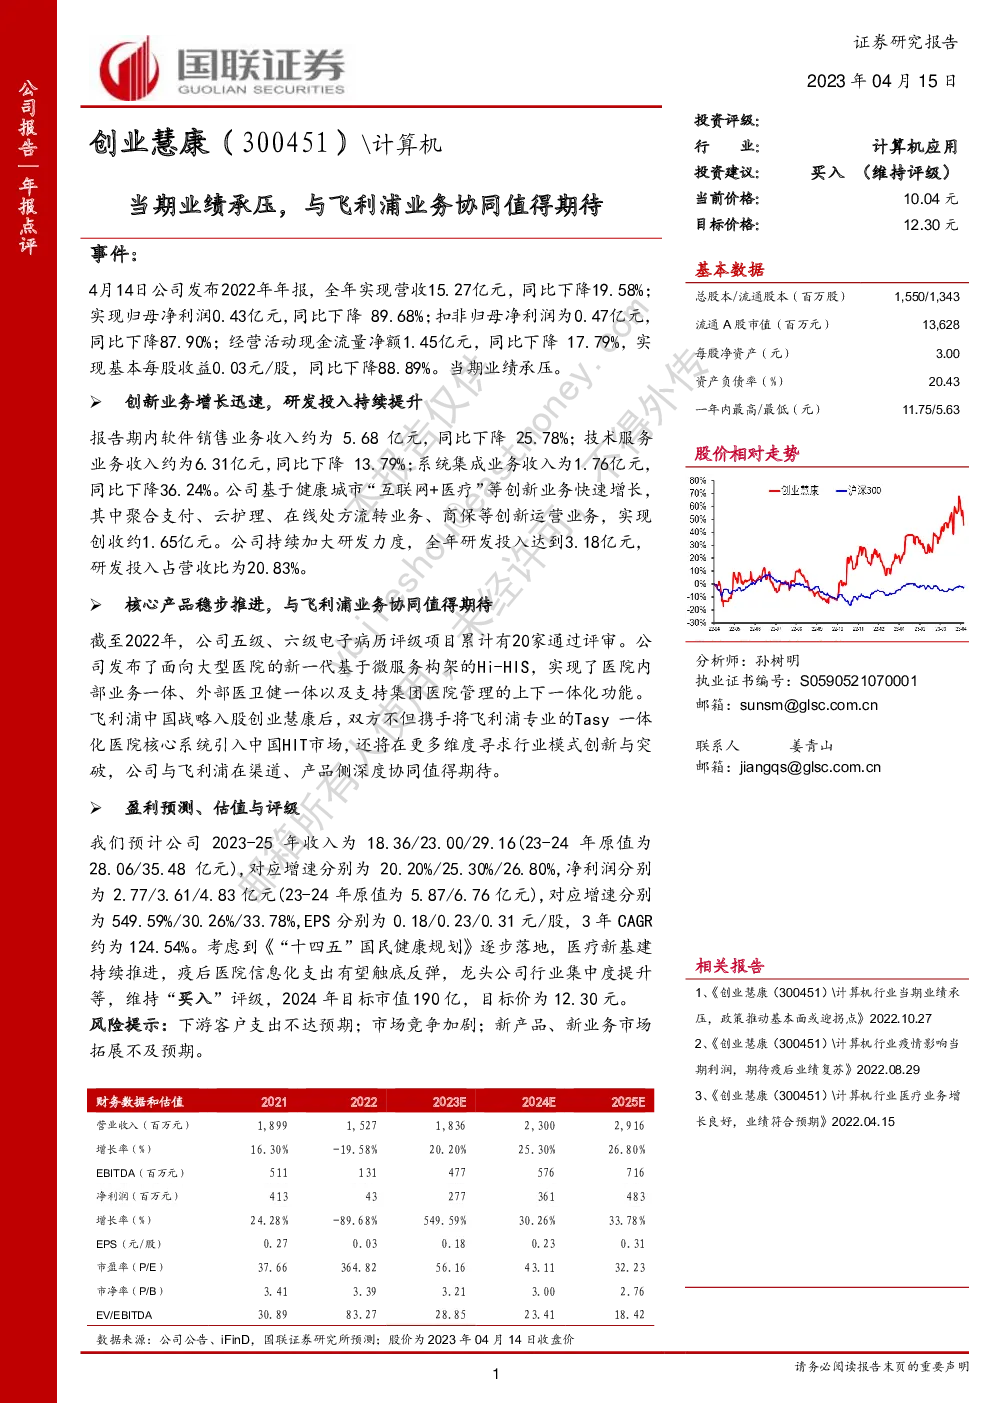
- 2022年营收:15.27亿元,同比下降19.58%。
- 归母净利润:0.43亿元,同比下降89.68%。
- 扣非归母净利润:0.47亿元,同比下降87.90%。
- 经营活动现金流量净额:1.45亿元,同比下降17.79%。
- 基本每股收益:0.03元/股,同比下降88.89%。
主要业务表现:
- 软件销售业务:收入5.68亿元,同比下降25.78%。
- 技术服务业务:收入6.31亿元,同比下降13.79%。
- 系统集成业务:收入1.76亿元,同比下降36.24%。
创新业务亮点:
- 聚合支付、云护理、在线处方流转业务:合计创收约1.65亿元。
- 研发投入:全年研发投入达到3.18亿元,占营收比例20.83%。
核心产品与战略合作:
- 电子病历评级项目:累计20家通过评审。
- Hi-HIS:新一代基于微服务架构的产品,实现医院内部及外部医卫健一体功能。
- 与飞利浦合作:引入Tasy一体化医院核心系统,探索更多行业创新模式。
盈利预测与评级:
- 收入预测:2023-2025年分别增长至18.36亿、23.00亿、29.16亿元。
- 净利润预测:2023-2025年分别增长至2.77亿、3.61亿、4.83亿元。
- EPS预测:2023-2025年分别为0.18元、0.23元、0.31元。
- 估值与评级:维持“买入”评级,2024年目标市值190亿,目标价12.30元。
风险提示:
- 下游客户支出:可能不达预期。
- 市场竞争:加剧可能导致盈利能力下降。
- 新产品、新业务:市场拓展不及预期影响增长潜力。
此报告综合分析了公司在医疗信息化领域的挑战与机遇,强调了其在技术创新、研发投入、核心产品推广及与国际品牌合作的战略布局。同时,对公司的未来业绩进行了积极的预测,并提出了“买入”评级,反映出对其长期发展持乐观态度。然而,报告也明确指出了一些潜在风险,提醒投资者关注市场动态与竞争格局的变化。