发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。
公司经营状况与业绩预测
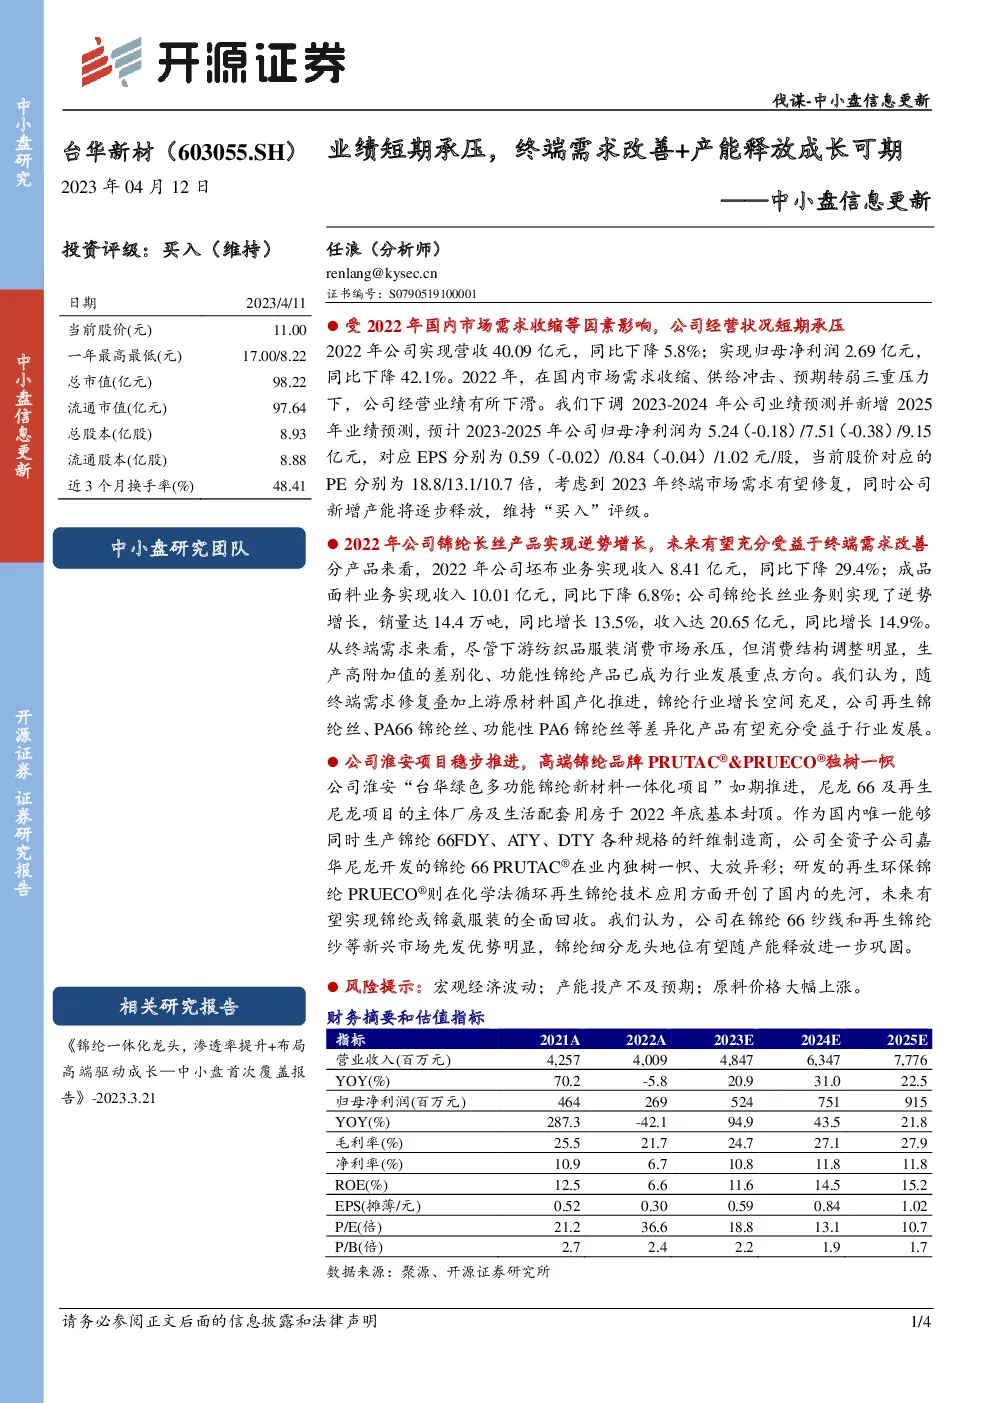
受2022年国内市场需求收缩的影响,公司面临短期经营压力。全年实现营收40.09亿元,同比下降5.8%,归母净利润为2.69亿元,较上年下降42.1%。面对国内市场需求收缩、供给冲击、预期转弱的三重压力,公司业绩出现了下滑。
产品表现与市场趋势
- 锦纶长丝产品逆势增长:尽管整体业务受到挑战,但公司的锦纶长丝产品实现了逆势增长。2022年,锦纶长丝销量达到14.4万吨,同比增长13.5%,收入达到20.65亿元,同比增长14.9%。
- 终端需求调整:虽然下游纺织品服装消费市场承压,但消费结构调整明显,消费者更加偏好高附加值的差别化、功能性锦纶产品。这为公司提供了新的市场机遇。
战略布局与技术创新
- 淮安项目进展:公司的重要战略项目——淮安“台华绿色多功能锦纶新材料一体化项目”按计划推进,主体厂房及生活配套用房已基本完成封顶。这一项目将有助于公司扩大产能,提升市场竞争力。
- 产品创新:公司全资子公司嘉华尼龙开发的锦纶66 PRUTAC®和再生环保锦纶PRUECO®展现了公司在产品创新方面的领先地位,尤其是后者在化学法循环再生锦纶技术的应用上开创了国内先河。
风险因素
- 宏观经济波动:全球或国内宏观经济环境的变化可能对公司的运营和财务状况产生影响。
- 产能投产不确定性:新产能的投产进度可能因多种因素而出现延迟。
- 原料价格波动:原料价格的大幅上涨可能增加生产成本,影响利润空间。
投资策略与评级
尽管面临挑战,但考虑到2023年终端市场需求有望恢复,以及公司新增产能的逐步释放,分析师维持了对公司“买入”的评级。预计2023-2025年的归母净利润分别为5.24亿元、7.51亿元和9.15亿元,对应每股收益为0.59元、0.84元和1.02元,当前股价对应的市盈率分别为18.8倍、13.1倍和10.7倍。