发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
报告总结
公司业绩概览
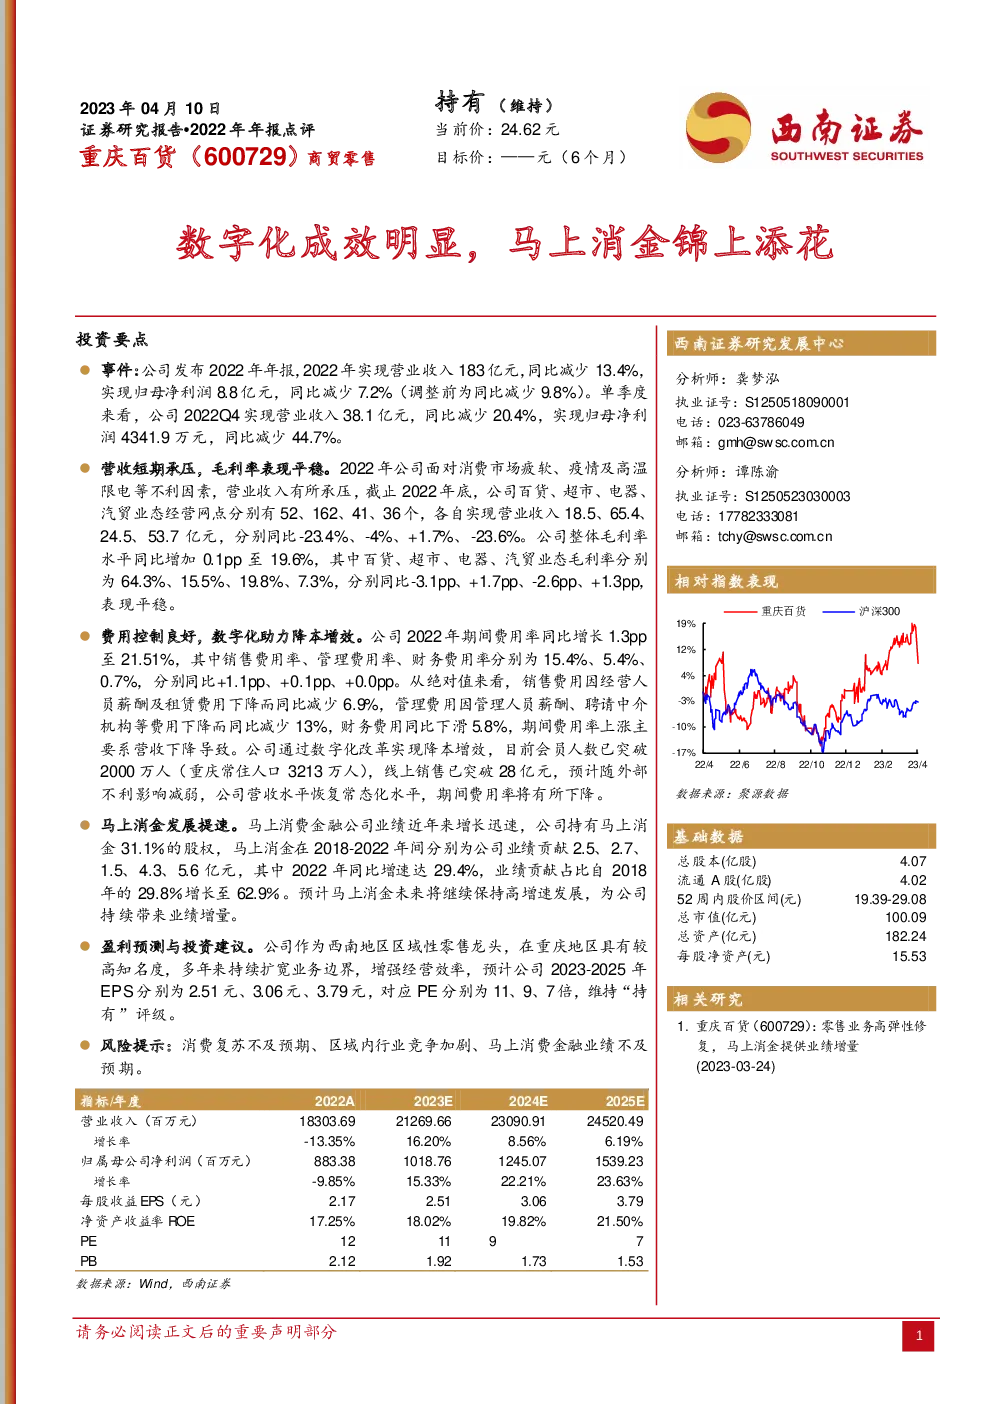
- 2022年业绩:公司全年实现营业收入183亿元,同比下降13.4%;归母净利润8.8亿元,同比下降7.2%。
- 季度表现:第四季度,公司实现营业收入38.1亿元,同比下降20.4%;归母净利润4341.9万元,同比下降44.7%。
经营业态分析
- 百货、超市、电器、汽贸:各业态营业收入分别达到18.5、65.4、24.5、53.7亿元,分别同比下降23.4%、-4%、+1.7%、-23.6%。整体毛利率增加0.1个百分点至19.6%。
- 毛利率表现:百货、超市、电器、汽贸的毛利率分别为64.3%、15.5%、19.8%、7.3%,分别同比变动-3.1pp、+1.7pp、-2.6pp、+1.3pp,表现平稳。
费用控制与数字化转型
- 期间费用率:同比增长1.3个百分点至21.51%,其中销售费用、管理费用、财务费用分别变化为15.4%、5.4%、0.7%,分别同比变动1.1pp、0.1pp、0.0pp。
- 数字化改革:通过数字化改革实现降本增效,会员人数突破2000万,线上销售额突破28亿元。
马上消费金融贡献
- 业绩贡献:公司持有马上消费金融31.1%的股权,其业绩近年来增长迅速,对公司的业绩贡献从2018年的2.5亿元增长至2022年的5.6亿元,业绩贡献占比自2018年的29.8%增长至62.9%。
- 未来展望:预计马上消费金融将继续保持高增速发展,为公司带来持续的业绩增量。
盈利预测与投资建议
- 盈利预测:预计公司2023-2025年的每股收益分别为2.51元、3.06元、3.79元,对应市盈率为11、9、7倍。
- 投资建议:鉴于公司在西南地区的市场地位、持续扩宽业务边界以及数字化转型带来的优势,维持“持有”评级。
风险提示
- 消费复苏:消费复苏可能低于预期。
- 市场竞争:区域内的行业竞争可能加剧。
- 马上消费金融:马上消费金融的业绩可能存在不及预期的风险。