查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
根据提供的研报内容,我们可以总结如下:
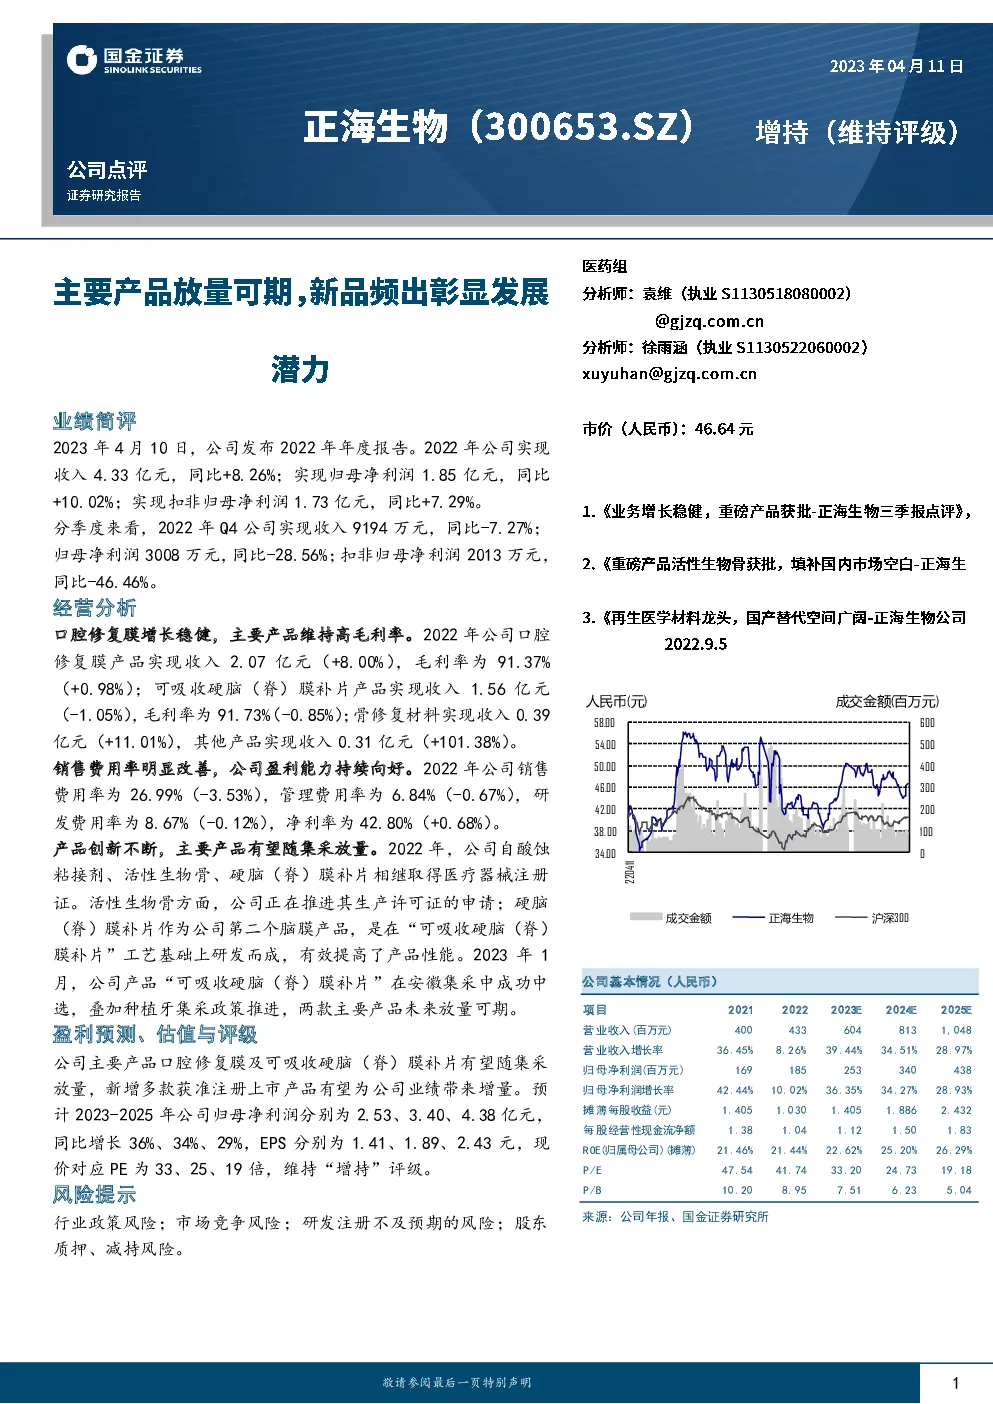
公司业绩概览
-
2022年:
- 收入总额:4.33亿元,同比增长8.26%
- 归母净利润:1.85亿元,同比增长10.02%
- 扣非归母净利润:1.73亿元,同比增长7.29%
-
季度表现:
- 第四季度(2022年Q4):收入9194万元,同比下降7.27%;归母净利润3008万元,同比下降28.56%;扣非归母净利润2013万元,同比下降46.46%
产品分析
- 口腔修复膜:收入2.07亿元,同比增长8.00%,毛利率91.37%,增长0.98%
- 可吸收硬脑(脊)膜补片:收入1.56亿元,同比下降1.05%,毛利率91.73%,减少0.85%
- 骨修复材料:收入0.39亿元,同比增长11.01%
- 其他产品:收入0.31亿元,同比增长101.38%
成本与费用
- 销售费用率:26.99%,下降3.53%
- 管理费用率:6.84%,下降0.67%
- 研发费用率:8.67%,下降0.12%
- 净利率:42.80%,增长0.68%
产品创新与市场表现
- 新注册产品:自酸蚀粘接剂、活性生物骨、硬脑(脊)膜补片相继获得医疗器械注册证。
- 产品潜力:活性生物骨正在申请生产许可证,硬脑(脊)膜补片作为新产品,性能提升,预计在集采中放量。
- 集采影响:2023年1月,“可吸收硬脑(脊)膜补片”在安徽集采中成功中标,同时种植牙集采推动,产品未来有望实现大规模放量。
盈利预测与评级
- 盈利预测:预计2023-2025年归母净利润分别为2.53亿、3.40亿、4.38亿元,分别增长36%、34%、29%。
- 估值与评级:当前PE分别为33、25、19倍,维持“增持”评级。
风险提示
- 行业政策风险
- 市场竞争风险
- 研发注册不及预期风险
- 股东质押、减持风险
公司财务概览
- 收入与利润预测:预计2023-2025年营业收入分别为604亿、813亿、1048亿,归母净利润分别为25.3亿、34.0亿、43.8亿。
- 财务比率:ROE、P/E、P/B等财务比率显示公司盈利能力稳定增长,估值合理。
结论
综上所述,该公司在2022年的业绩表现稳健,主要产品线均有增长,尤其是口腔修复膜和可吸收硬脑(脊)膜补片。新产品注册与集采政策的推动预示着未来增长潜力。盈利预测与估值分析支持其“增持”评级。然而,报告也提醒了潜在的风险,包括行业政策、市场竞争、研发进度不确定性以及股东行为风险。整体来看,公司基本面良好,发展前景被看好。