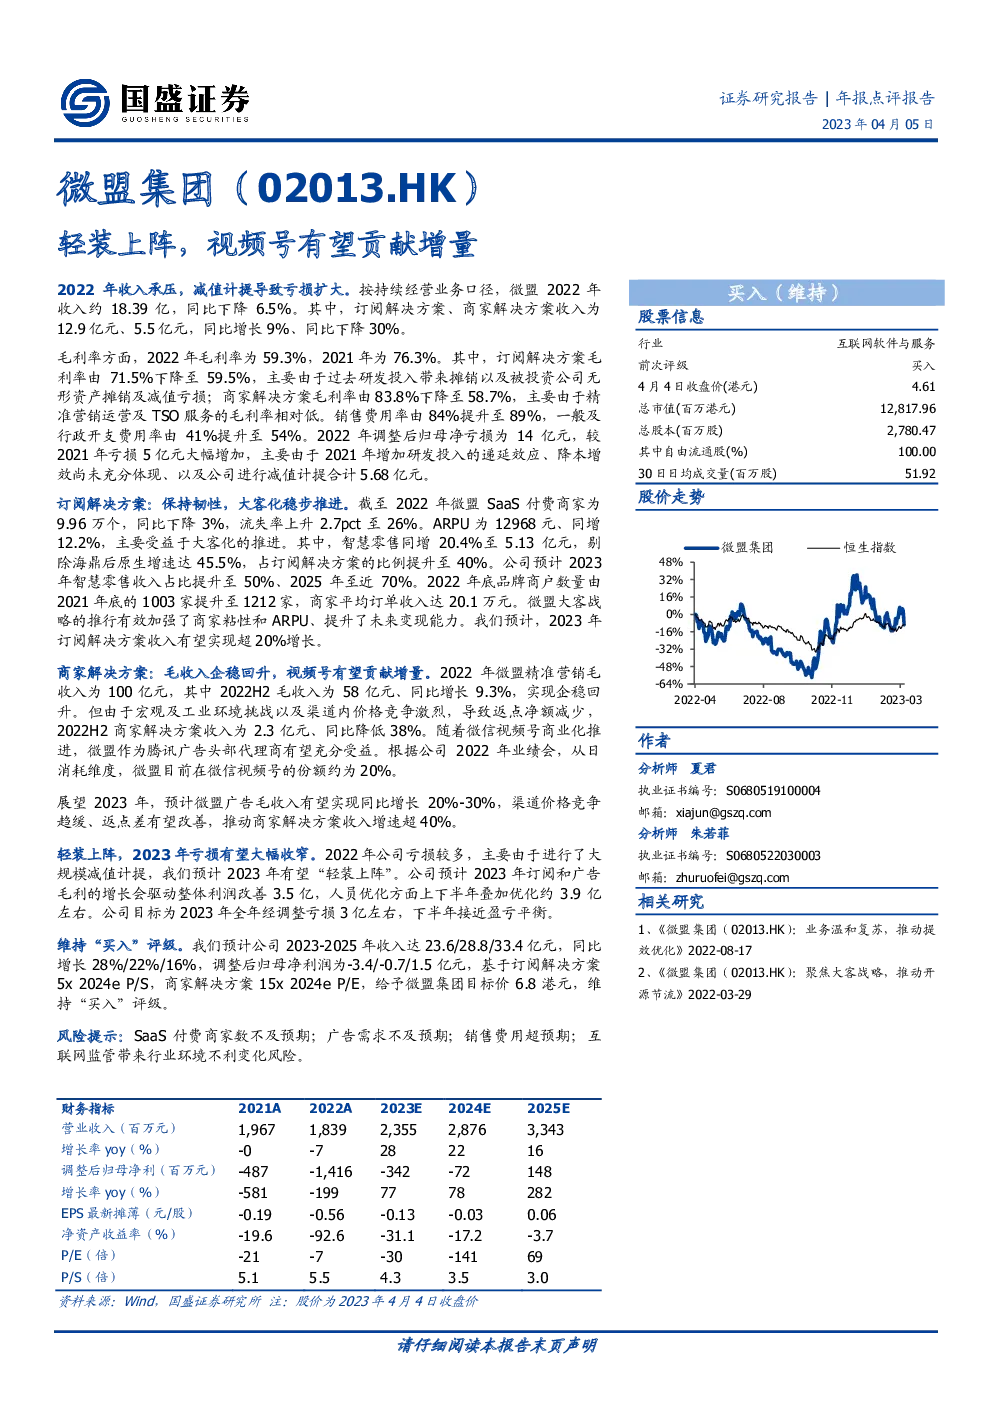
微盟集团发布了2022年年报,收入承压,亏损扩大。2022年收入约18.39亿,同比下降6.5%。其中,订阅解决方案、商家解决方案收入为12.9亿元、5.5亿元,同比增长9%、同比下降30%。毛利率方面,2022年毛利率为59.3%,2021年为76.3%。其中,订阅解决方案毛利率由71.5%下降至59.5%,主要由于过去研发投入带来摊销以及被投资公司无形资产摊销及减值亏损;商家解决方案毛利率由83.8%下降至58.7%,主要由于精准营销运营及TSO服务的毛利率相对低。销售费用率由84%提升至89%,一般及行政开支费用率由41%提升至54%。2022年调整后归母净亏损为14亿元,较2021年亏损5亿元大幅增加,主要由于2021年增加研发投入的递延效应、降本增效尚未充分体现、以及公司进行减值计提合计5.68亿元。订阅解决方案保持韧性,大客化稳步推进。截至2022年微盟SaaS付费商家为9.96万个,同比下降3%,流失率上升2.7pct至26%。ARPU为12968元、同增12.2%,主要受益于大客化的推进。我们预计,2023年订阅解决方案收入有望实现超20%增长。商家解决方案毛收入企稳回升,视频号有望贡献增量。2022年微盟精准营销毛收入为100亿元,其中2022H2毛收入为58亿元、同比增长9.3%,实现企稳回升。随着微信视频号商业化推进,微盟作为腾讯广告头部代理商有望充分受益。展望2023年,预计微盟广告毛收入有望实现同比增长20%-30%,渠道价格竞争趋缓、返点差有望改善,推动商家解决方案收入增速超40%。轻装上阵,2023年亏损有望大幅收窄。公司预计2023年有望“轻装上阵”。我们预计公司2023-2025年收入达23.6/28.8/33.4亿元,同比增长28%/22%/16%,调整后归母净利润为-3.4/-0.7/1.5亿元,基于订阅解决方案5x 2024e P/S,商家解决方案15x 2024e P/E,给予微盟集团目标价6.8港元,维持“买入”评级。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。