你可能感兴趣
2022年半年报点评:公司业绩进入高增长通道,中期成长动力有望进一步强化
华创证券2022-08-31
广联达2024年半年报点评:费控成效明显,利润率进入修复通道
信息技术国泰君安证券2024-08-25
公司中报点评报告:二季度盈利环比改善,业绩进入修复通道
开源证券2023-08-31
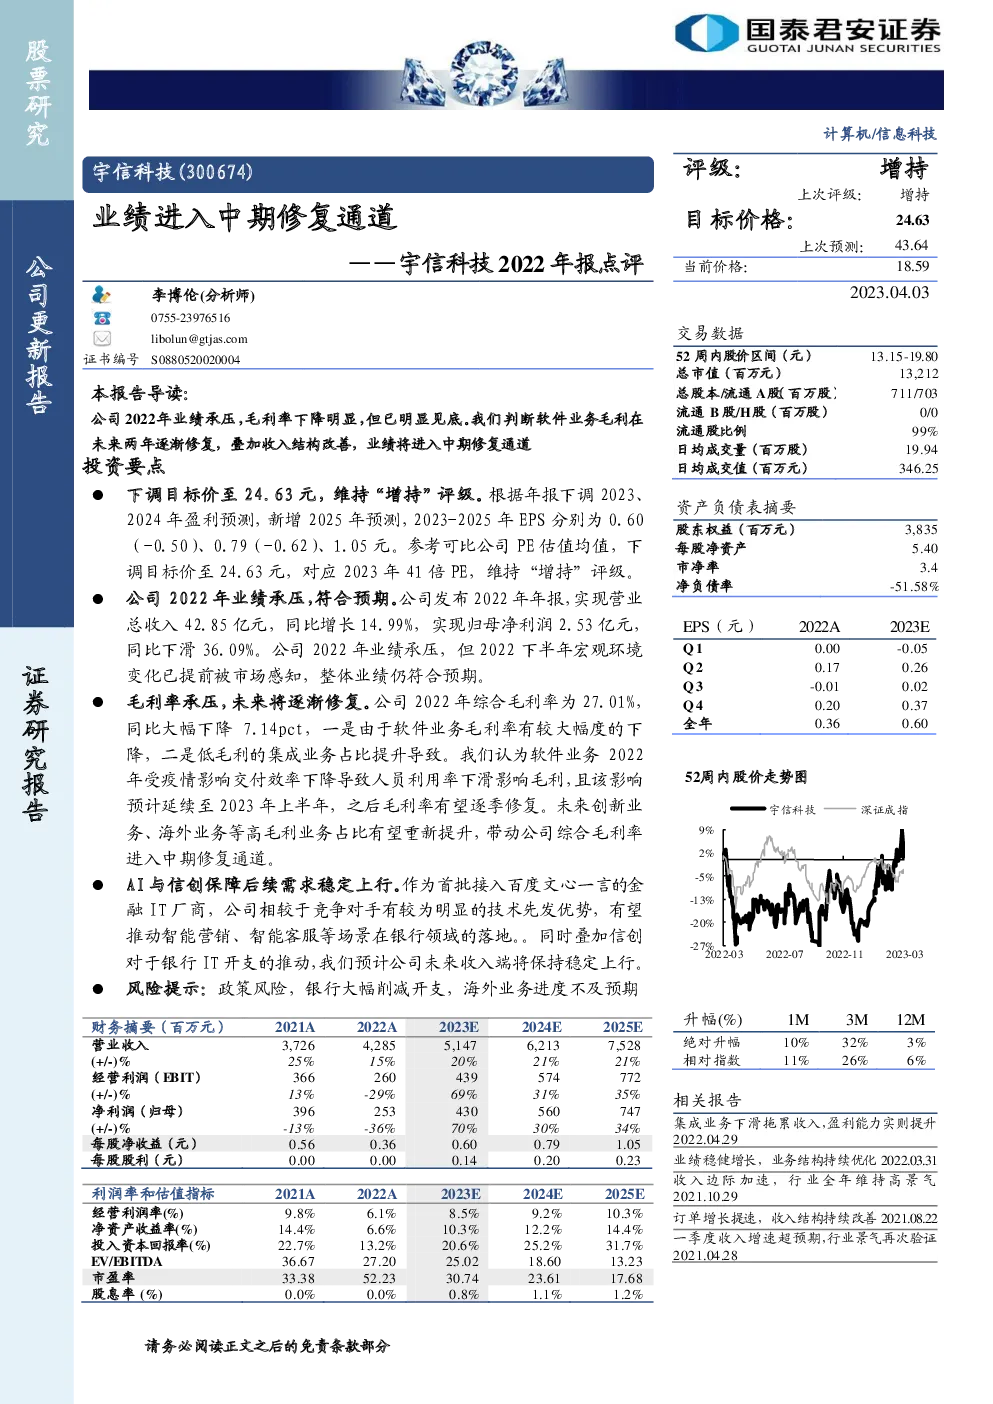
宇信科技(300674)2022年报业绩交流会-调研纪要
未知机构2023-04-05
公司动态点评:业绩符合预期,进入中期增长通道
机械设备长城证券2014-01-29
2016年年报点评:水泵产品升级加涡壳放量 业绩进入爆发通道
交通运输民生证券2017-04-12
年报点评:并购整合落地,汽车电子龙头进入业绩改善通道
交通运输信达证券2018-05-09
附濮耐股份调研纪要:年报点评-进入业绩快速增长通道
建筑建材安信证券2015-03-22
2025年报点评:业绩稳健增长,十五五有望进入快速增长通道
中原证券2026-04-16
2017年报及2018Q1季报点评:业绩华丽转身,公司发展进入上升通道
交运设备华创证券2018-04-25