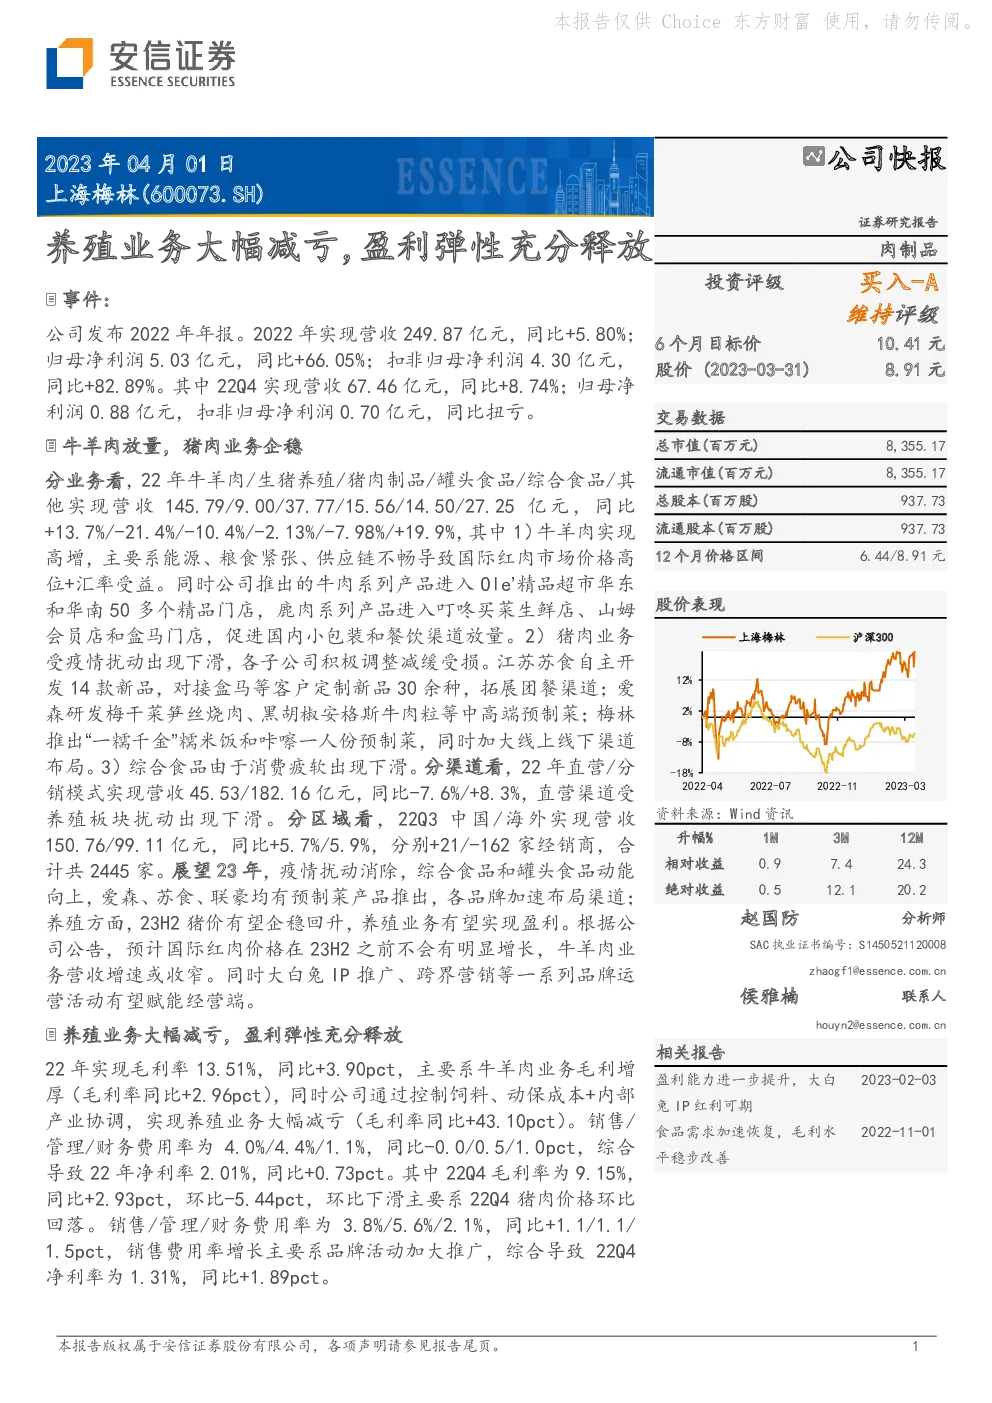
上海梅林(股票代码:600073.SH)的最新研报指出,公司2022年度实现了显著的盈利增长,全年营收达到249.87亿元,同比增长5.80%,归母净利润为5.03亿元,同比增加66.05%。第四季度,公司营收67.46亿元,同比增长8.74%,净利润0.88亿元,扣非后净利润0.70亿元,实现了扭亏为盈。
在具体业务方面,2022年牛羊肉业务表现亮眼,实现145.79亿元的收入,同比增长13.7%,主要原因是国际红肉市场价格处于高位以及汇率优势,加上公司产品在多个渠道的推广,如Ole’精品超市、叮咚买菜、山姆会员店和盒马门店等。猪肉业务虽受疫情影响出现下滑,但各子公司通过新产品开发和渠道拓展策略,如爱森的梅干菜笋丝烧肉、黑胡椒安格斯牛肉粒,以及梅林的“一糯千金”糯米饭和咔嚓一人份预制菜,实现了部分复苏。
综合食品业务因消费疲软而下滑,而罐头食品则保持稳定。销售渠道方面,直营渠道和分销模式分别实现了45.53亿和182.16亿的收入,其中直营渠道受养殖业务影响略有下滑。地区分布上,中国和海外市场的收入分别为150.76亿和99.11亿,分别增加了5.7%和5.9%,经销商数量分别增长至2445家和-162家。
2023年,随着疫情扰动的消退,预计综合食品和罐头食品将有所增长,爱森、苏食、联豪等品牌的预制菜产品也将推动渠道扩张。此外,养殖业务预计在下半年猪价企稳回升时,有望实现盈利。国际红肉价格预计在2023年下半年前不会有显著增长,因此牛羊肉业务的收入增速可能放缓。大白兔IP的推广、跨界营销等品牌运营活动预计将对经营产生积极影响。
从财务数据来看,2022年毛利率为13.51%,较上年提升3.90个百分点,主要得益于牛羊肉业务的毛利增厚,以及公司通过成本控制和内部协调实现了养殖业务的大幅减亏。销售、管理、财务费用率分别下降了0.0、0.5、1.0个百分点,导致净利率上升至2.01%。2023年一季度,毛利率为9.15%,环比下滑5.44个百分点,主要是由于猪肉价格环比下跌所致。
根据研报的预测,上海梅林的2023-2025年收入分别预计为242.4亿、250.8亿、259.1亿,净利润分别为4.9亿、5.2亿、5.4亿,维持“买入-A”的投资评级,6个月目标价为10.41元,对应2023年20倍的动态市盈率。风险因素包括猪肉价格上行趋势低于预期、食品安全问题和行业竞争加剧。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。