根据提供的研报内容,以下是总结:
业绩概览
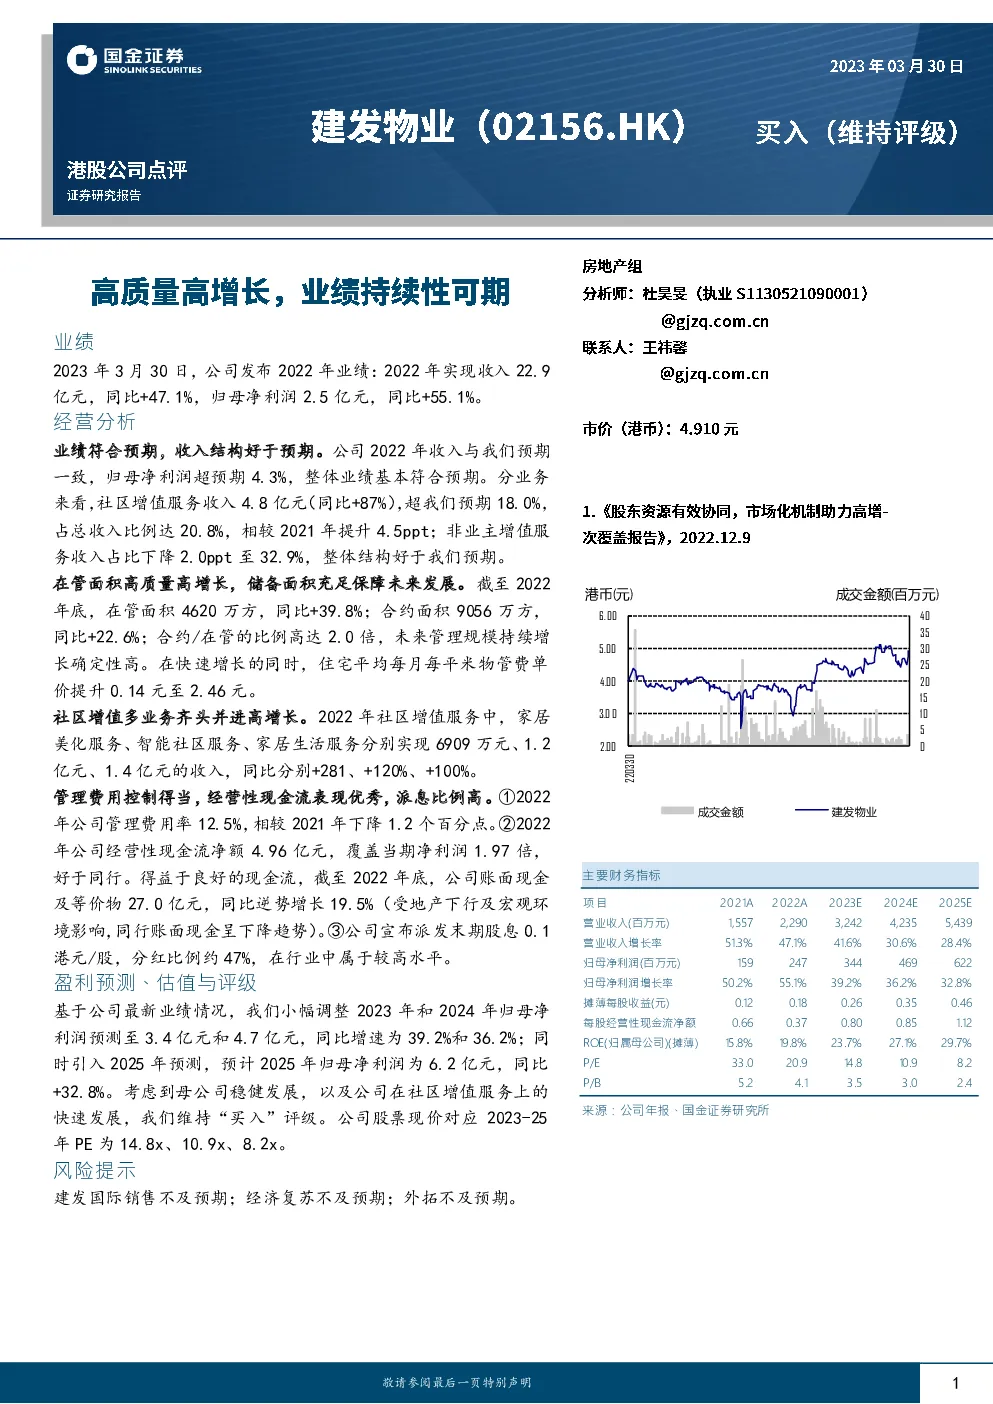
- 2022年业绩:公司实现收入22.9亿元,同比增长47.1%,归母净利润2.5亿元,同比增长55.1%。
- 收入结构:社区增值服务收入显著增长,4.8亿元,同比增长87%,占总收入20.8%,非业主增值服务收入占比32.9%,整体收入结构优于预期。
业务增长与战略
- 在管面积与合约面积:在管面积4620万方,同比增长39.8%;合约面积9056万方,同比增长22.6%;合约面积与在管面积比值达到2:1,预示未来管理规模持续增长。
- 单价提升:住宅平均每月每平米物管费单价提升0.14元至2.46元,显示服务质量提升与定价能力增强。
- 社区增值服务:家居美化服务、智能社区服务、家居生活服务分别实现显著增长,分别增长281%、120%、100%。
财务表现
- 费用控制:管理费用率为12.5%,同比下降1.2个百分点,显示良好的费用控制。
- 现金流:经营性现金流净额4.96亿元,覆盖净利润1.97倍,分红比例约为47%,表明公司拥有优秀的现金流和较高的分红政策。
- 财务健康:截至2022年底,公司账面现金及等价物27.0亿元,同比逆势增长19.5%,显示出良好的财务状况和抗风险能力。
盈利预测与评级
- 盈利预测:基于最新业绩情况,调整2023年和2024年的归母净利润预测分别为3.4亿和4.7亿元,同比增速分别为39.2%和36.2%;引入2025年预测,预计归母净利润为6.2亿元,同比增加32.8%。
- 评级:考虑到公司稳健的发展和社区增值服务的快速成长,维持“买入”评级。股票对应2023-25年的PE分别为14.8x、10.9x、8.2x。
风险提示
- 建发国际销售不及预期。
- 经济复苏不及预期。
- 外拓业务进展不及预期。
财务指标
- 营业收入:从2021年的1557百万增长到2022年的2290百万,预计2023-2025年分别增长至3242百万、4235百万和5439百万。
- 净利润:从2021年的159百万增长到2022年的247百万,预计2023-2025年分别增长至344百万、469百万和622百万。
- 每股收益、经营性现金流净额、ROE、P/E、P/B等指标也相应提供了公司财务健康度的信息。
估值与图表
- 提供了公司收入、净利润、净现金、毛利率、管理费用率、归母净利率、经营性现金流净额、在管面积和合约面积的图表,以及与行业对比的数据,直观展示了公司业绩和财务状况的变化趋势。
结论
综上所述,公司2022年业绩表现良好,收入结构优化,增值服务增长迅速,财务表现稳健,现金流充足,分红比例高,显示出强劲的增长潜力和良好的财务健康状况。基于此,维持“买入”评级,认为公司具有较好的投资价值。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。