发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
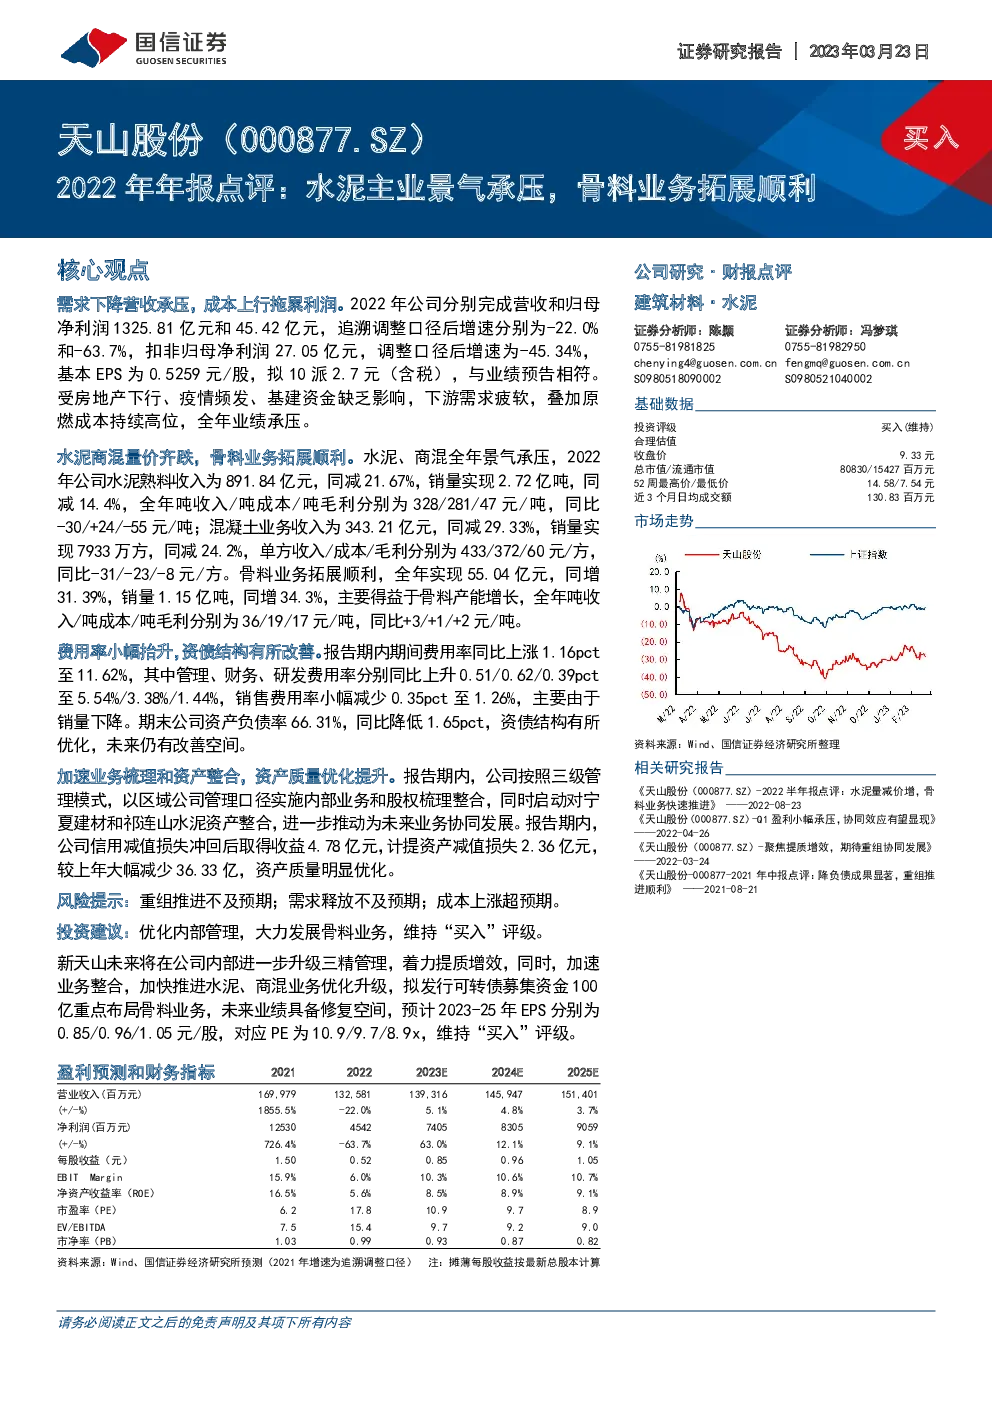
天山股份(000877.SZ)2022年年报点评:水泥主业景气承压,骨料业务拓展顺利。公司营收和归母净利润分别完成1325.81亿元和45.42亿元,追溯调整口径后增速分别为-22.0%和-63.7%,扣非归母净利润27.05亿元,调整口径后增速为-45.34%,基本EPS为0.5259元/股,拟10派2.7元(含税)。受房地产下行、疫情频发、基建资金缺乏影响,下游需求疲软,叠加原燃成本持续高位,全年业绩承压。水泥商混量价齐跌,骨料业务拓展顺利。水泥、商混全年景气承压,2022年公司水泥熟料收入为891.84亿元,同减21.67%,销量实现2.72亿吨,同减14.4%,全年吨收入/吨成本/吨毛利分别为328/281/47元/吨,同比-30/+24/-55元/吨;混凝土业务收入为343.21亿元,同减29.33%,销量实现7933万方,同减24.2%,单方收入/成本/毛利分别为433/372/60元/方,同比-31/-23/-8元/方。骨料业务拓展顺利,全年实现55.04亿元,同增31.39%,销量1.15亿吨,同增34.3%,主要得益于骨料产能增长,全年吨收入/吨成本/吨毛利分别为36/19/17元/吨,同比+3/+1/+2元/吨。费用率小幅抬升,资债结构有所改善。期末公司资产负债率66.31%,同比降低1.65pct,资债结构有所优化,未来仍有改善空间。加速业务梳理和资产整合,资产质量优化提升。公司按照三级管理模式,以区域公司管理口径实施内部业务和股权梳理整合,同时启动对宁夏建材和祁连山水泥资产整合,进一步推动为未来业务协同发展。公司信用减值损失冲回后取得收益4.78亿元,计提资产减值损失2.36亿元,较上年大幅减少36.33亿,资产质量明显优化。风险提示:重组推进不及预期;需求释放不及预期;成本上涨超预期。投资建议:优化内部管理,大力发展骨料业务,维持“买入”评级。