2022Q2业绩点评:社区MAU首破3亿,持续聚焦业务成长与商业化
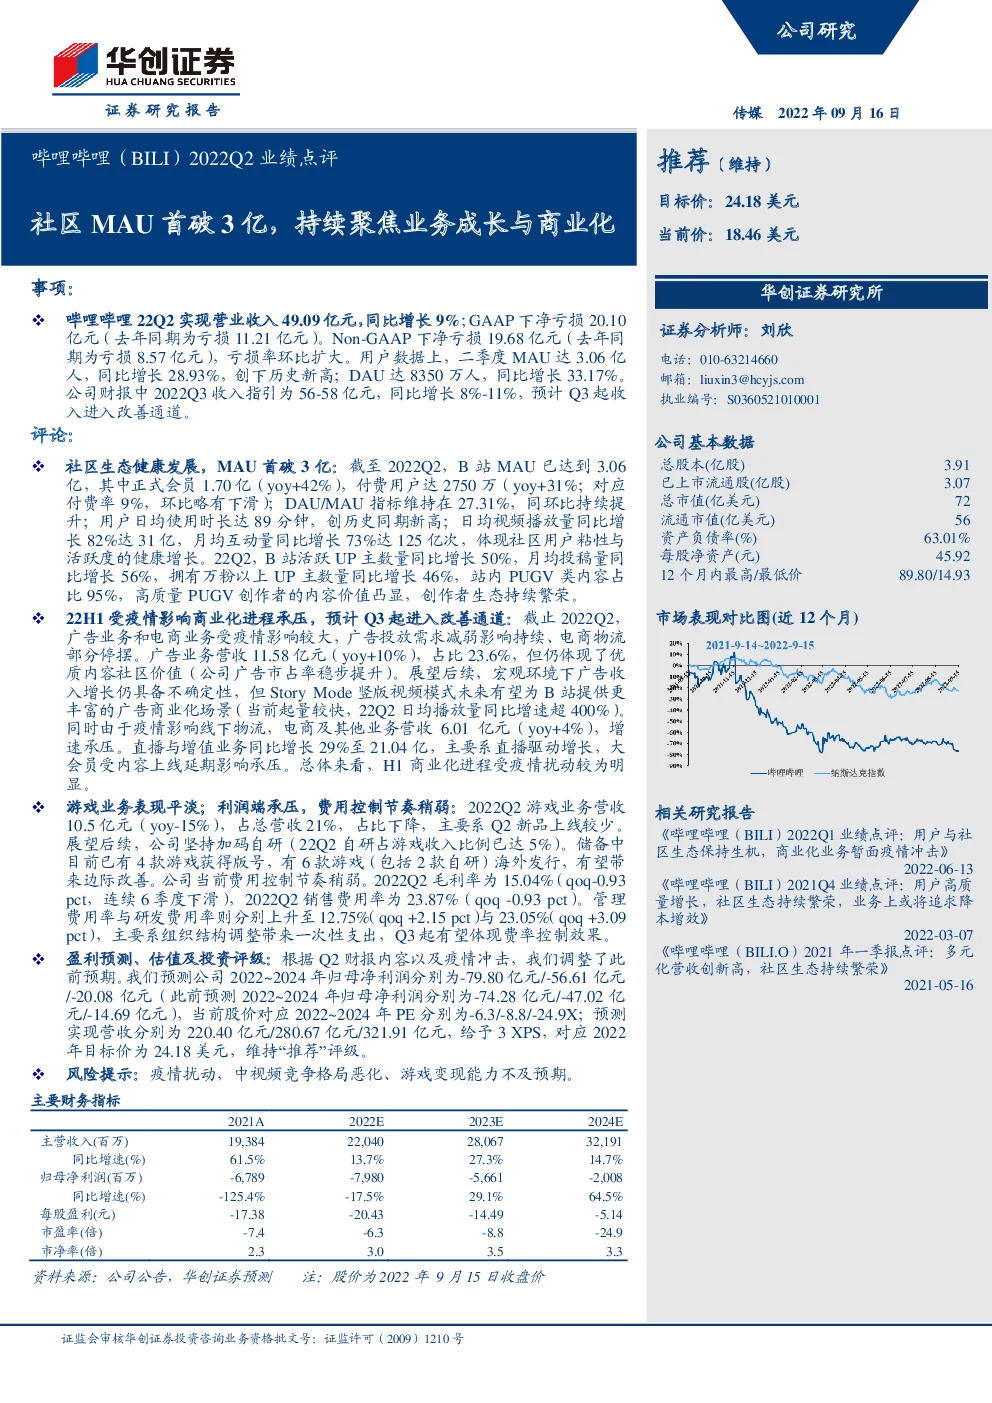
事项: 哔哩哔哩22Q2实现营业收入49.09亿元,同比增长9%;GAAP下净亏损20.10亿元(去年同期为亏损11.21亿元)。Non-GAAP下净亏损19.68亿元(去年同期为亏损8.57亿元),亏损率环比扩大。用户数据上,二季度MAU达3.06亿人,同比增长28.93%,创下历史新高;DAU达8350万人,同比增长33.17%。 公司财报中2022Q3收入指引为56-58亿元,同比增长8%-11%,预计Q3起收入进入改善通道。 评论: 社区生态健康发展,MAU首破3亿:截至2022Q2,B站MAU已达到3.06亿,其中正式会员1.70亿(yoy+42%),付费用户达2750万(yoy+31%;对应付费率9%,环比略有下滑);DAU/MAU指标维持在27.31%,同环比持续提升;用户日均使用时长达89分钟,创历史同期新高;日均视频播放量同比增长82%达31亿,月均互动量同比增长73%达125亿次,体现社区用户粘性与活跃度的健康增长。22Q2,B站活跃UP主数量同比增长50%,月均投稿量同比增长56%,拥有万粉以上UP主数量同比增长46%,站内PUGV类内容占比95%,高质量PUGV创作者的内容价值凸显,创作者生态持续繁荣。 22H1受疫情影响商业化进程承压,预计Q3起进入改善通道:截止2022Q2,广告业务和电商业务受疫情影响较大,广告投放需求减弱影响持续、电商物流部分停摆。广告业务营收11.58亿元(yoy+10%),占比23.6%,但仍体现了优质内容社区价值(公司广告市占率稳步提升)。展望后续,宏观环境下广告收入增长仍具备不确定性,但Story Mode竖版视频模式未来有望为B站提供更丰富的广告商业化场景(当前起量较快,22Q2日均播放量同比增速超400%)。 同时由于疫情影响线下物流,电商及其他业务营收6.01亿元(yoy+4%),增速承压。直播与增值业务同比增长29%至21.04亿,主要系直播驱动增长,大会员受内容上线延期影响承压。总体来看,H1商业化进程受疫情扰动较为明显。 游戏业务表现平淡;利润端承压,费用控制节奏稍弱:2022Q2游戏业务营收10.5亿元(yoy-15%),占总营收21%,占比下降,主要系Q2新品上线较少。 展望后续,公司坚持加码自研(22Q2自研占游戏收入比例已达5%)。储备中目前已有4款游戏获得版号,有6款游戏(包括2款自研)海外发行,有望带来边际改善。公司当前费用控制节奏稍弱。2022Q2毛利率为15.04%(qoq-0.93 pct,连续6季度下滑),2022Q2销售费用率为23.87%(qoq-0.93 pct)。管理费用率与研发费用率则分别上升至12.75%(qoq +2.15 pct)与23.05%(qoq +3.09 pct),主要系组织结构调整带来一次性支出,Q3起有望体现费率控制效果。 盈利预测、估值及投资评级:根据Q2财报内容以及疫情冲击,我们调整了此前预期。我们预测公司2022~2024年归母净利润分别为-79.80亿元/-56.61亿元/-20.08亿元(此前预测2022~2024年归母净利润分别为-74.28亿元/-47.02亿元/-14.69亿元),当前股价对应2022~2024年PE分别为-6.3/-8.8/-24.9X;预测实现营收分别为220.40亿元/280.67亿元/321.91亿元,给予3 XPS,对应2022年目标价为24.18美元,维持“推荐”评级。 风险提示:疫情扰动,中视频竞争格局恶化、游戏变现能力不及预期。 主要财务指标 一、用户及UP主相关数据 图表1哔哩哔哩月活跃用户(MAU)变化示意图 图表2哔哩哔哩日活跃用户(DAU)变化示意图 图表3哔哩哔哩付费用户变化示意图 图表4哔哩哔哩正式会员变化示意图 图表5哔哩哔哩日均视频观看量 图表6哔哩哔哩UP主活跃数量 二、营收及费用相关数据 图表7哔哩哔哩营业收入数据 图表8哔哩哔哩营业收入中各业务占比 图表9哔哩哔哩各部分费用(亿元) 图表10哔哩哔哩各部分费用率 图表11哔哩哔哩游戏业务及同比增速 图表12哔哩哔哩直播与增值服务及同比增速 图表13哔哩哔哩广告业务及同比增速 图表14哔哩哔哩电商及其它业务及同比增速 三、风险提示 疫情扰动,中视频竞争格局恶化、游戏变现能力不及预期。