收入保持快速增长,经营拐点持续兑现
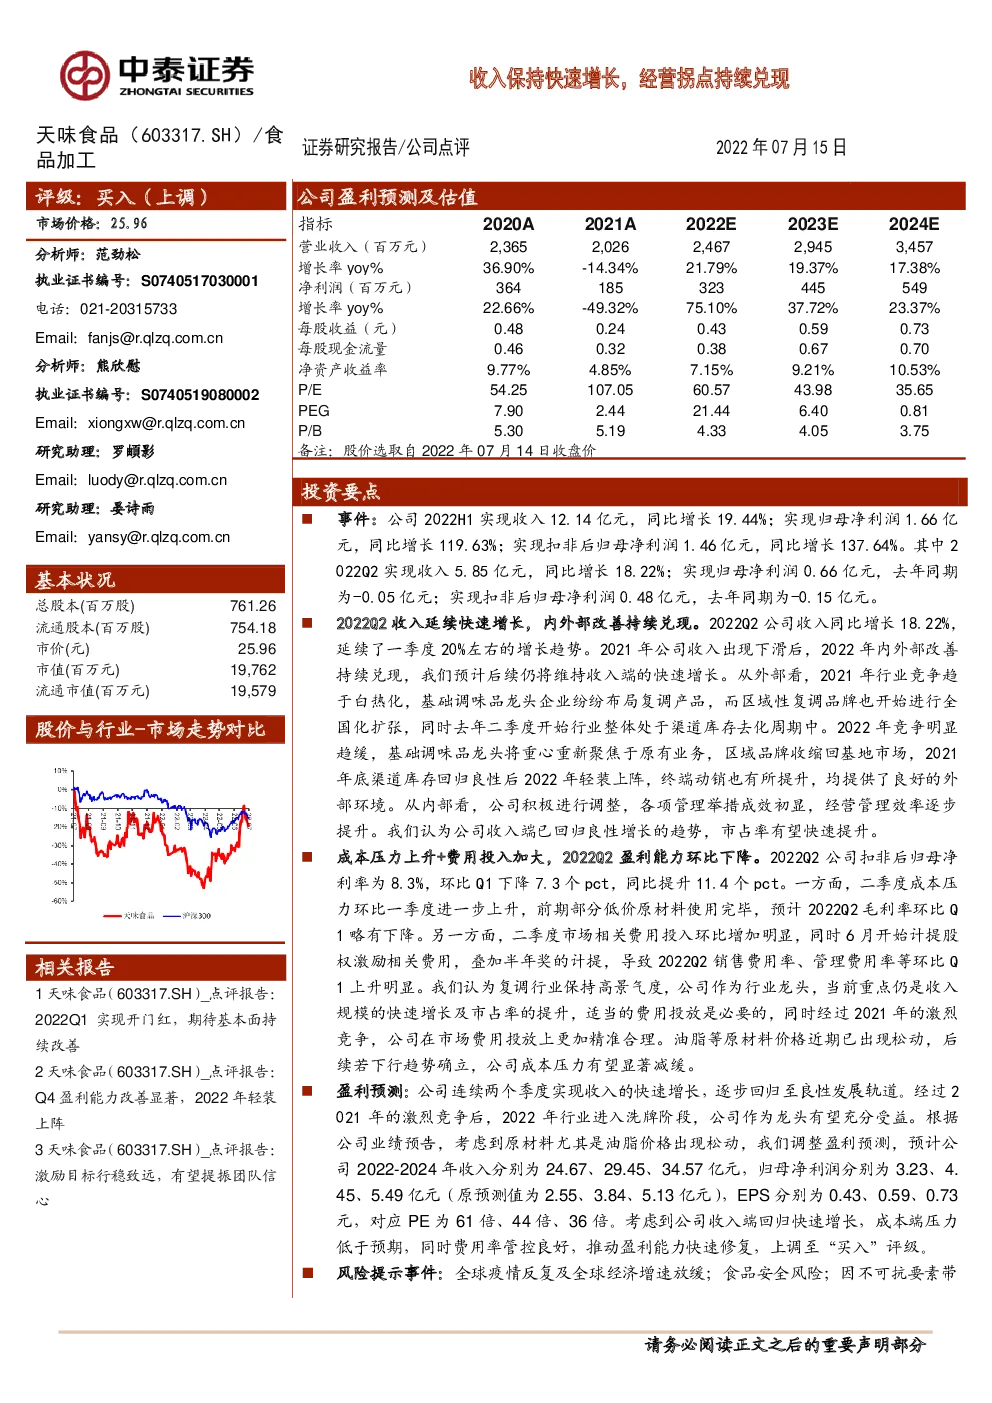
事件:公司2022H1实现收入12.14亿元,同比增长19.44%;实现归母净利润1.66亿元,同比增长119.63%;实现扣非后归母净利润1.46亿元,同比增长137.64%。其中2 022Q2实现收入5.85亿元,同比增长18.22%;实现归母净利润0.66亿元,去年同期为-0.05亿元;实现扣非后归母净利润0.48亿元,去年同期为-0.15亿元。 2022Q2收入延续快速增长,内外部改善持续兑现。2022Q2公司收入同比增长18.22%,延续了一季度20%左右的增长趋势。2021年公司收入出现下滑后,2022年内外部改善持续兑现,我们预计后续仍将维持收入端的快速增长。从外部看,2021年行业竞争趋于白热化,基础调味品龙头企业纷纷布局复调产品,而区域性复调品牌也开始进行全国化扩张,同时去年二季度开始行业整体处于渠道库存去化周期中。2022年竞争明显趋缓,基础调味品龙头将重心重新聚焦于原有业务,区域品牌收缩回基地市场,2021年底渠道库存回归良性后2022年轻装上阵,终端动销也有所提升,均提供了良好的外部环境。从内部看,公司积极进行调整,各项管理举措成效初显,经营管理效率逐步提升。我们认为公司收入端已回归良性增长的趋势,市占率有望快速提升。 成本压力上升+费用投入加大,2022Q2盈利能力环比下降。2022Q2公司扣非后归母净利率为8.3%,环比Q1下降7.3个pct,同比提升11.4个pct。一方面,二季度成本压力环比一季度进一步上升,前期部分低价原材料使用完毕,预计2022Q2毛利率环比Q 1略有下降。另一方面,二季度市场相关费用投入环比增加明显,同时6月开始计提股权激励相关费用,叠加半年奖的计提,导致2022Q2销售费用率、管理费用率等环比Q 1上升明显。我们认为复调行业保持高景气度,公司作为行业龙头,当前重点仍是收入规模的快速增长及市占率的提升,适当的费用投放是必要的,同时经过2021年的激烈竞争,公司在市场费用投放上更加精准合理。油脂等原材料价格近期已出现松动,后续若下行趋势确立,公司成本压力有望显著减缓。 盈利预测:公司连续两个季度实现收入的快速增长,逐步回归至良性发展轨道。经过2 021年的激烈竞争后,2022年行业进入洗牌阶段,公司作为龙头有望充分受益。根据公司业绩预告,考虑到原材料尤其是油脂价格出现松动,我们调整盈利预测,预计公司2022-2024年收入分别为24.67、29.45、34.57亿元,归母净利润分别为3.23、4. 45、5.49亿元(原预测值为2.55、3.84、5.13亿元),EPS分别为0.43、0.59、0.73元,对应PE为61倍、44倍、36倍。考虑到公司收入端回归快速增长,成本端压力低于预期,同时费用率管控良好,推动盈利能力快速修复,上调至“买入”评级。 风险提示事件:全球疫情反复及全球经济增速放缓;食品安全风险;因不可抗要素带来销量的下滑;市场竞争恶化带来超预期促销活动 图表1:天味食品三大财务报表预测(单位:百万元)