质优强劲双逻辑兑现,Q2显著超预期
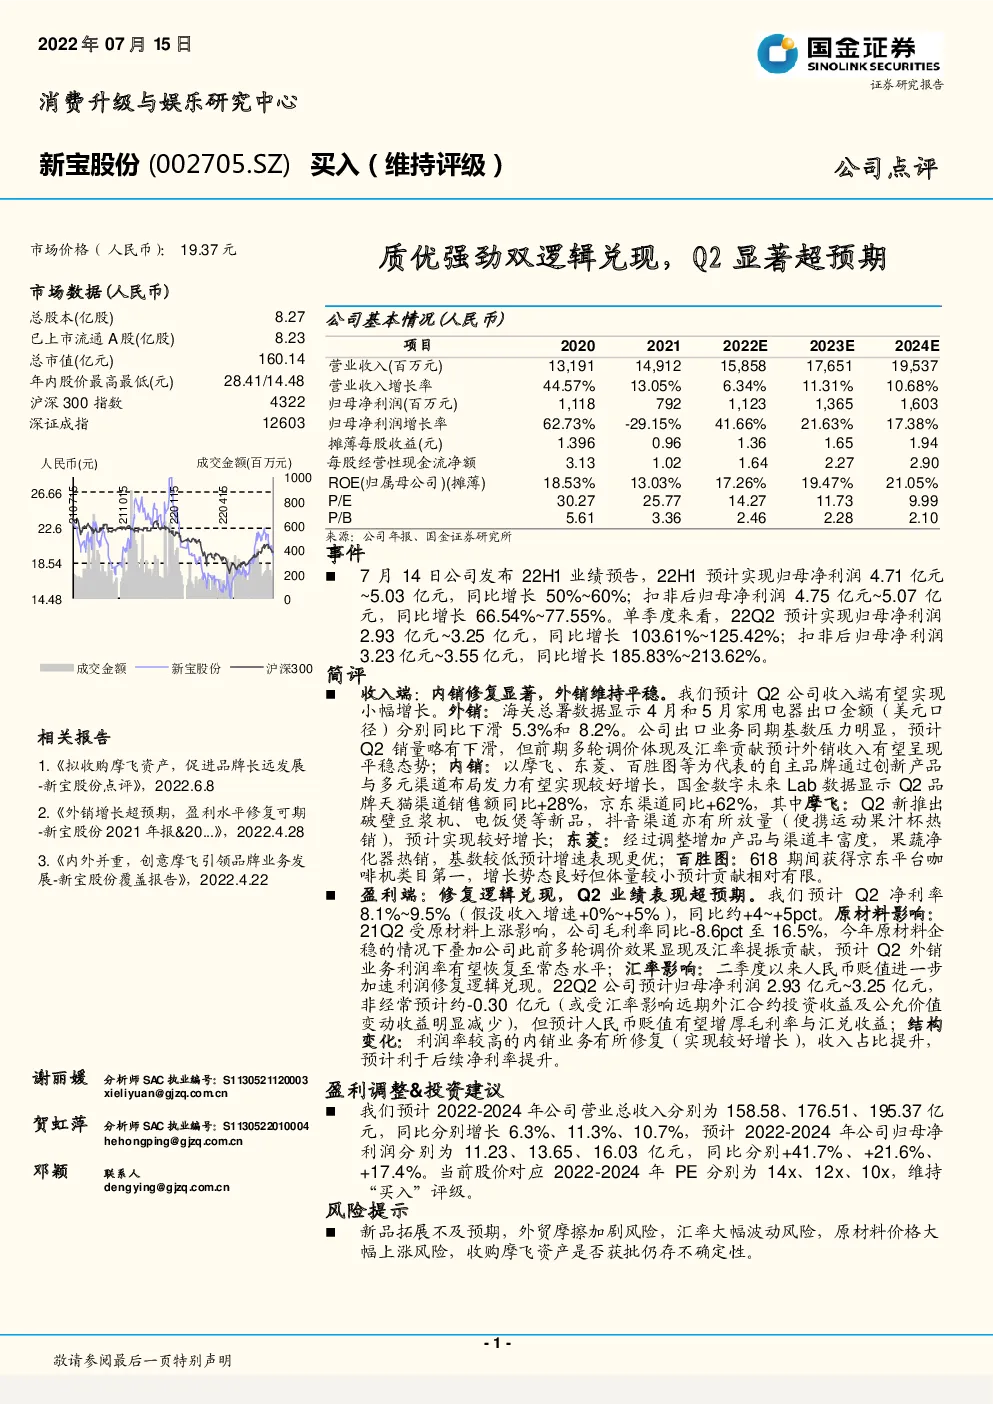
公司基本情况(人民币) 事件 7月14日公司发布22H1业绩预告,22H1预计实现归母净利润4.71亿元~5.03亿元,同比增长50%~60%;扣非后归母净利润4.75亿元~5.07亿元,同比增长66.54%~77.55%。单季度来看,22Q2预计实现归母净利润2.93亿元~3.25亿元,同比增长103.61%~125.42%;扣非后归母净利润3.23亿元~3.55亿元,同比增长185.83%~213.62%。 简评 收入端:内销修复显著,外销维持平稳。我们预计Q2公司收入端有望实现小幅增长。外销:海关总署数据显示4月和5月家用电器出口金额(美元口径)分别同比下滑5.3%和8.2%。公司出口业务同期基数压力明显,预计Q2销量略有下滑,但前期多轮调价体现及汇率贡献预计外销收入有望呈现平稳态势;内销:以摩飞、东菱、百胜图等为代表的自主品牌通过创新产品与多元渠道布局发力有望实现较好增长,国金数字未来Lab数据显示Q2品牌天猫渠道销售额同比+28%,京东渠道同比+62%,其中摩飞:Q2新推出破壁豆浆机、电饭煲等新品,抖音渠道亦有所放量(便携运动果汁杯热销),预计实现较好增长;东菱:经过调整增加产品与渠道丰富度,果蔬净化器热销,基数较低预计增速表现更优;百胜图:618期间获得京东平台咖啡机类目第一,增长势态良好但体量较小预计贡献相对有限。 盈利端 :修复逻辑兑现,Q2业绩表现超预期 。我们预计Q2净利率8.1%~9.5%(假设收入增速+0%~+5%),同比约+4~+5pct。原材料影响:21Q2受原材料上涨影响,公司毛利率同比-8.6pct至16.5%,今年原材料企稳的情况下叠加公司此前多轮调价效果显现及汇率提振贡献,预计Q2外销业务利润率有望恢复至常态水平;汇率影响:二季度以来人民币贬值进一步加速利润修复逻辑兑现。22Q2公司预计归母净利润2.93亿元~3.25亿元,非经常预计约-0.30亿元(或受汇率影响远期外汇合约投资收益及公允价值变动收益明显减少),但预计人民币贬值有望增厚毛利率与汇兑收益;结构变化:利润率较高的内销业务有所修复(实现较好增长),收入占比提升,预计利于后续净利率提升。 盈利调整&投资建议 我们预计2022-2024年公司营业总收入分别为158.58、176.51、195.37亿元,同比分别增长6.3%、11.3%、10.7%,预计2022-2024年公司归母净利润分别为11.23、13.65、16.03亿元, 同比分别+41.7%、+21.6%、+17.4%。当前股价对应2022-2024年PE分别为14x、12x、10x,维持“买入”评级。 风险提示 新品拓展不及预期,外贸摩擦加剧风险,汇率大幅波动风险,原材料价格大幅上涨风险,收购摩飞资产是否获批仍存不确定性。 事件 7月14日公司发布22H1业绩预告,22H1预计实现归母净利润4.71亿元~5.03亿元,同比增长50%~60%;扣非后归母净利润4.75亿元~5.07亿元,同比增长66.54%~77.55%。 单季度来看,22Q2预计实现归母净利润2.93亿元~3.25亿元,同比增长103.61%~125.42%;扣非后归母净利润3.23亿元~3.55亿元, 同比增长185.83%~213.62%。 点评 1.收入端:内销修复显著,外销维持平稳 我们预计Q2公司收入端有望实现小幅增长。 外销:海关总署数据显示4月和5月家用电器出口金额(美元口径)分别同比下滑5.3%和8.2%。公司出口业务同期基数压力明显,预计Q2销量略有下滑,但前期多轮调价体现及汇率贡献,我们预计外销收入有望呈现平稳态势; 内销:以摩飞、东菱、百胜图等为代表的自主品牌通过创新产品与多元渠道布局发力有望实现较好增长,我们预计Q2内销有望实现双位数以上增长。国金数字未来Lab数据显示Q2品牌天猫渠道销售额同比+28%,京东渠道同比+62%,其中: 摩飞:Q2新推出破壁豆浆机、电饭煲等新品,抖音渠道亦有所放量(便携运动果汁杯热销),预计实现较好增长; 东菱:经过调整增加产品与渠道丰富度,果蔬净化器热销,基数较低预计增速表现更优; 百胜图:618期间获得京东平台咖啡机类目第一,增长势态良好但体量较小预计贡献相对有限。 2.盈利端:修复逻辑兑现,Q2业绩表现超预期 我们预计Q2净利率8.1%~9.5%(假设收入增速+0%~+5%),同比约+4~+5pct。 原材料影响:21Q2受原材料上涨影响,公司毛利率同比-8.6pct至16.5%,今年原材料企稳的情况下叠加公司此前多轮调价效果显现及汇率提振贡献,预计Q2外销业务利润率有望恢复至常态水平; 汇率影响:二季度以来人民币贬值进一步加速利润修复逻辑兑现。22Q2公司预计归母净利润2.93亿元~3.25亿元,非经常预计约-0.30亿元(或受汇率影响远期外汇合约投资收益及公允价值变动收益明显减少),但预计人民币贬值有望增厚毛利率与汇兑收益,系统来看,汇率波动影响主要体现在以下方面: 远期外汇合约交割产生的投资收益及公允价值变动收益:由于人民币贬值,预计该科目为负值。公司出口经验丰富,我们预计公司年初有所降低该方面的投资,Q2非经常损益约-0.30亿元(包括但不限于远期外汇合约交割产生的投资收益及公允价值变动收益); 毛利率:公司外销业务多数以美元进行结算,人民币贬值预计将对毛利率有所增厚; 财务费用:人民币贬值将增厚汇兑收益,按照历史数据来看,假设22H1公司美元净资产与去年同期接近(假设为2.5亿美元),按即期汇率进行结算预计H1汇兑收益约0.8亿元人民币。 结构变化:利润率较高的内销业务有所修复(实现较好增长),收入占比提升,预计利于后续净利率提升。 盈利调整&投资建议 全球龙头高端小家电制造商,供应链/高端品控/高端研发优势显著,外销稳定且盈利持续修复;内销自主品牌借力原有优势+已探索出高壁垒的打造爆款的营销力,且多品牌复制逻辑逐步落地兑现(摩飞、东菱、百胜图均表现优异),定位成长性强的新兴品类;长期推荐重点关注。我们预计2022-2024年公司营业总收入分别为158.58、176.51、195.37亿元,同比分别增长6.3%、11.3%、10.7%,预计2022-2024年公司归母净利润分别为11.23、13.65、16.03亿元,同比分别+41.7%、+21.6%、+17.4%。当前股价对应2022-2024年PE分别为14x、12x、10x,维持“买入”评级。 风险提示 新品拓展不及预期:2020/2021年摩飞分别推出17/20款新品,2022年至今已推出多款新品,存在后续推新节奏或者新品表现不及预期的风险; 外贸摩擦加剧风险:外贸摩擦加剧或导致海外需求削弱、相应关税增加等; 汇率大幅波动风险:汇率大幅波动将影响公司财务费用等; 原材料价格大幅上涨风险:原材料价格大幅上涨将带来明显的成本压力; 收购摩飞资产是否获批仍存不确定性:新宝股份计划直接购买MORPHY RICHARDS LIMITED持有的在中国境内及英国、爱尔兰、新西兰和澳大利亚地区的Morphy Richards(摩飞)所有的已注册和未决的商标(中英文版本)等,目前该交易尚处于筹划阶段,还需受英国及中国法律管辖,能否最终取得相应审批存在不确定性。