供应链扰动增长节奏,运营商和金融信创市场可期
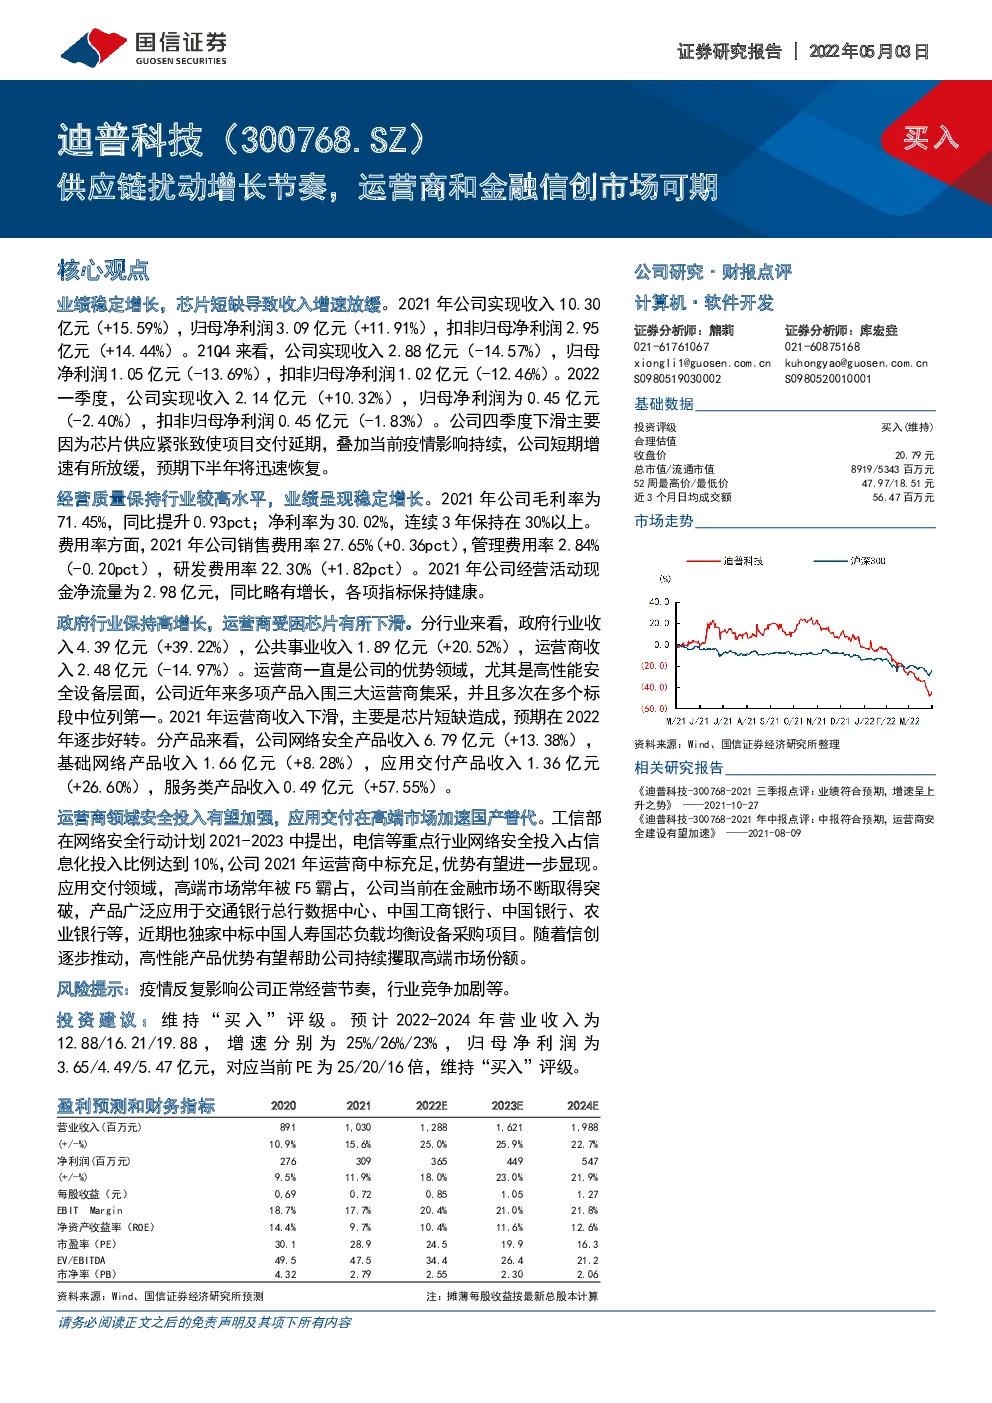
业绩稳定增长,芯片短缺导致收入增速放缓。2021 年公司实现收入 10.30亿元(+15.59%),归母净利润 3.09 亿元(+11.91%),扣非归母净利润 2.95亿元(+14.44%)。21Q4 来看,公司实现收入 2.88 亿元(-14.57%),归母净利润 1.05 亿元(-13.69%),扣非归母净利润 1.02 亿元(-12.46%)。2022一季度,公司实现收入 2.14 亿元(+10.32%),归母净利润为 0.45 亿元(-2.40%),扣非归母净利润 0.45 亿元(-1.83%)。公司四季度下滑主要因为芯片供应紧张致使项目交付延期,叠加当前疫情影响持续,公司短期增速有所放缓,预期下半年将迅速恢复。 经营质量保持行业较高水平,业绩呈现稳定增长。2021 年公司毛利率为71.45%,同比提升 0.93pct;净利率为 30.02%,连续 3 年保持在 30%以上。 费用率方面,2021 年公司销售费用率 27.65%(+0.36pct),管理费用率 2.84%(-0.20pct),研发费用率 22.30%(+1.82pct)。2021 年公司经营活动现金净流量为 2.98 亿元,同比略有增长,各项指标保持健康。 政府行业保持高增长,运营商受困芯片有所下滑。分行业来看,政府行业收入 4.39 亿元(+39.22%),公共事业收入 1.89 亿元(+20.52%),运营商收入 2.48 亿元(-14.97%)。运营商一直是公司的优势领域,尤其是高性能安全设备层面,公司近年来多项产品入围三大运营商集采,并且多次在多个标段中位列第一。2021 年运营商收入下滑,主要是芯片短缺造成,预期在 2022年逐步好转。分产品来看,公司网络安全产品收入 6.79 亿元(+13.38%),基础网络产品收入 1.66 亿元(+8.28%),应用交付产品收入 1.36 亿元(+26.60%),服务类产品收入 0.49 亿元(+57.55%)。 运营商领域安全投入有望加强,应用交付在高端市场加速国产替代。工信部在网络安全行动计划 2021-2023 中提出,电信等重点行业网络安全投入占信息化投入比例达到 10%,公司 2021 年运营商中标充足,优势有望进一步显现。 应用交付领域,高端市场常年被 F5 霸占,公司当前在金融市场不断取得突破,产品广泛应用于交通银行总行数据中心、中国工商银行、中国银行、农业银行等,近期也独家中标中国人寿国芯负载均衡设备采购项目。随着信创逐步推动,高性能产品优势有望帮助公司持续攫取高端市场份额。 风险提示:疫情反复影响公司正常经营节奏,行业竞争加剧等。 投资建议 : 维持 “ 买入 ” 评级 。 预计 2022-2024 年营业收入为12.88/16.21/19.88 , 增速分别为 25%/26%/23% , 归母净利润为3.65/4.49/5.47 亿元,对应当前 PE 为 25/20/16 倍,维持“买入”评级。 盈利预测和财务指标 业绩保持稳定增长 , 芯片短缺影响增速 。 2021 年公司实现收入 10.30 亿元(+15.59%),归母净利润 3.09 亿元(+11.91%),扣非归母净利润 2.95 亿元(+14.44%)。21Q4 来看,公司实现收入 2.88 亿元(-14.57%),归母净利润 1.05亿元(-13.69%),扣非归母净利润 1.02 亿元(-12.46%)。2022 一季度,公司实现收入 2.14 亿元(+10.32%),归母净利润为 0.45 亿元(-2.40%),扣非归母净利润 0.45 亿元(-1.83%)。公司四季度下滑主要因为芯片供应紧张致使项目交付延期,叠加当前疫情影响持续,公司短期增速有所放缓,预期下半年将迅速恢复。 图 1:公司营业收入及增速(单位:亿元、%) 图2:公司单季营业收入及增速(单位:亿元、%) 图 3:公司归母净利润及增速(单位:亿元、%) 图4:公司单季归母净利润及增速(单位:亿元、%) 2021 年公司毛利率为 71.45%,同比提升 0.93pct;净利率为 30.02%,连续 3 年保持在 30%以上。费用率方面,2021 年公司销售费用率 27.65%(+0.36pct),管理费用率 2.84%(-0.20pct),研发费用率 22.30%(+1.82pct)。 图 5:公司毛利率、净利率变化情况 图6:公司三项费用率变化情况 公司销售商品现金流入保持健康,2021 年公司经营活动现金净流量为 2.98 亿元,同比略有增长。公司存货和应收账款整体保持稳定,周转率持续提升。 图 7:公司经营性现金流情况 图8:公司主要流动资产周转情况 投资建议 : 预计 2022-2024 年营业收入为 12.88/16.21/19.88 , 增速分别为25%/26%/23%,归母净利润为 3.65/4.49/5.47 亿元,对应当前 PE 为 25/20/16 倍,维持“买入”评级。 表1:可比公司估值表 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元) 免责声明