多渠道、品类高增,业绩超预期
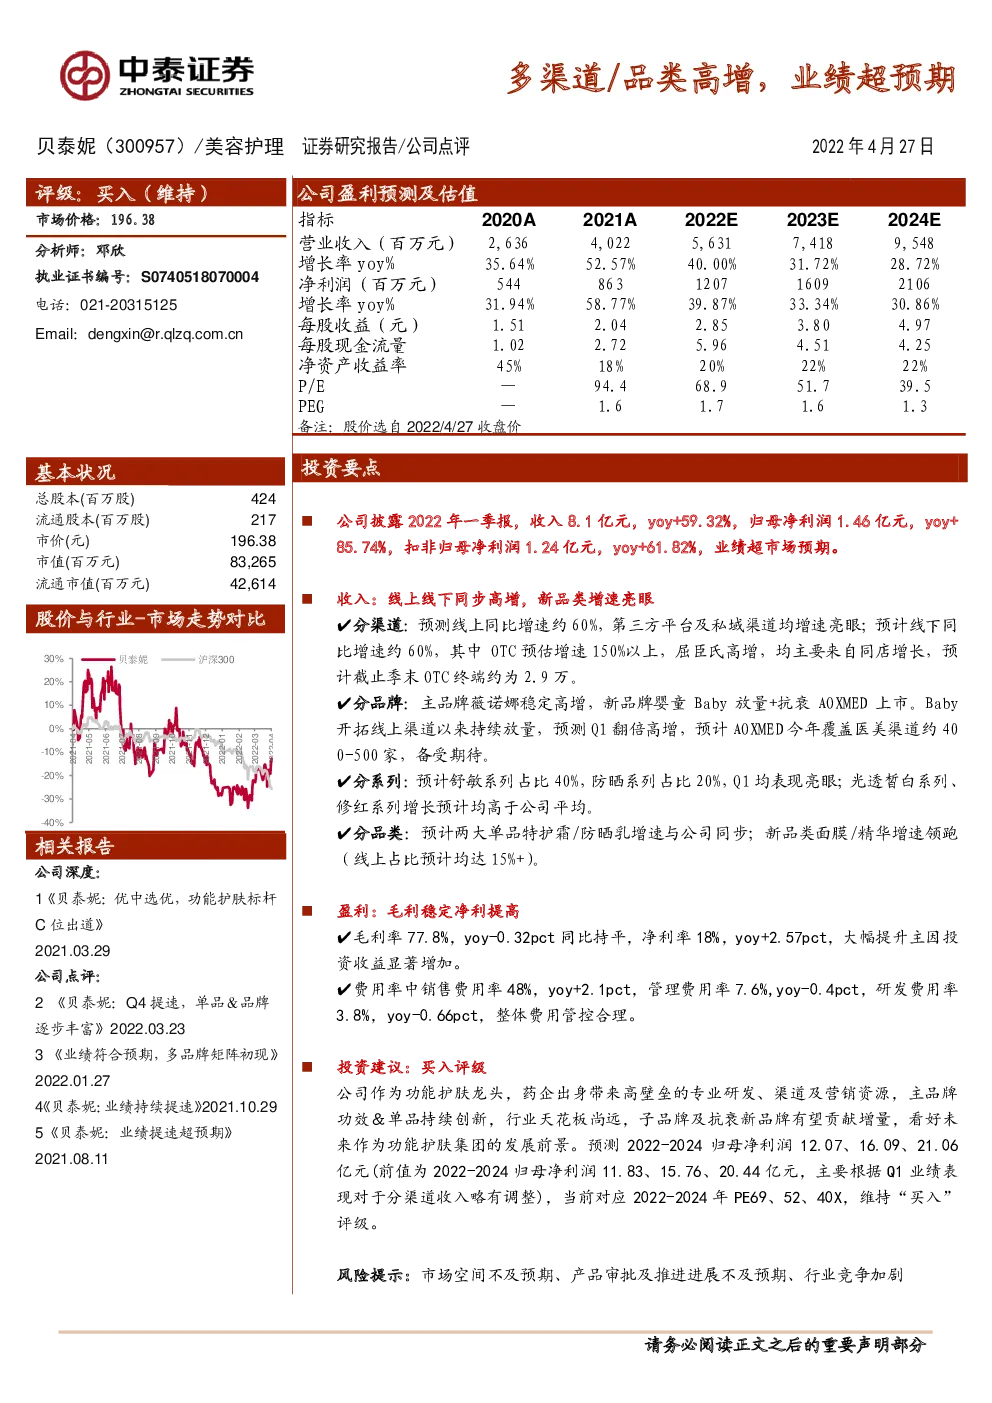
公司披露2022年一季报,收入8.1亿元,yoy+59.32%,归母净利润1.46亿元,yoy+85.74%,扣非归母净利润1.24亿元,yoy+61.82%,业绩超市场预期。 收入:线上线下同步高增,新品类增速亮眼 ✔分渠道:预测线上同比增速约60%,第三方平台及私域渠道均增速亮眼;预计线下同比增速约60%,其中OTC预估增速150%以上,屈臣氏高增,均主要来自同店增长,预计截止季末OTC终端约为2.9万。 ✔分品牌:主品牌薇诺娜稳定高增,新品牌婴童Baby放量+抗衰AOXMED上市。Baby开拓线上渠道以来持续放量,预测Q1翻倍高增,预计AOXMED今年覆盖医美渠道约40 0-500家,备受期待。 ✔分系列:预计舒敏系列占比40%,防晒系列占比20%,Q1均表现亮眼;光透皙白系列、修红系列增长预计均高于公司平均。 ✔分品类:预计两大单品特护霜/防晒乳增速与公司同步;新品类面膜/精华增速领跑(线上占比预计均达15%+)。 盈利:毛利稳定净利提高 ✔毛利率77.8%,yoy-0.32pct同比持平,净利率18%,yoy+2.57pct,大幅提升主因投资收益显著增加。 ✔费用率中销售费用率48%,yoy+2.1pct,管理费用率7.6%,yoy-0.4pct,研发费用率3.8%,yoy-0.66pct,整体费用管控合理。 投资建议:买入评级 公司作为功能护肤龙头,药企出身带来高壁垒的专业研发、渠道及营销资源,主品牌功效&单品持续创新,行业天花板尚远,子品牌及抗衰新品牌有望贡献增量,看好未来作为功能护肤集团的发展前景。预测2022-2024归母净利润12.07、16.09、21.06亿元(前值为2022-2024归母净利润11.83、15.76、20.44亿元,主要根据Q1业绩表现对于分渠道收入略有调整),当前对应2022-2024年PE69、52、40X,维持“买入”评级。 风险提示:市场空间不及预期、产品审批及推进进展不及预期、行业竞争加剧 图表1:贝泰妮财务数据预测 投资评级说明: