20211年报详解:业绩再攀制高点,决战转债“决赛圈”
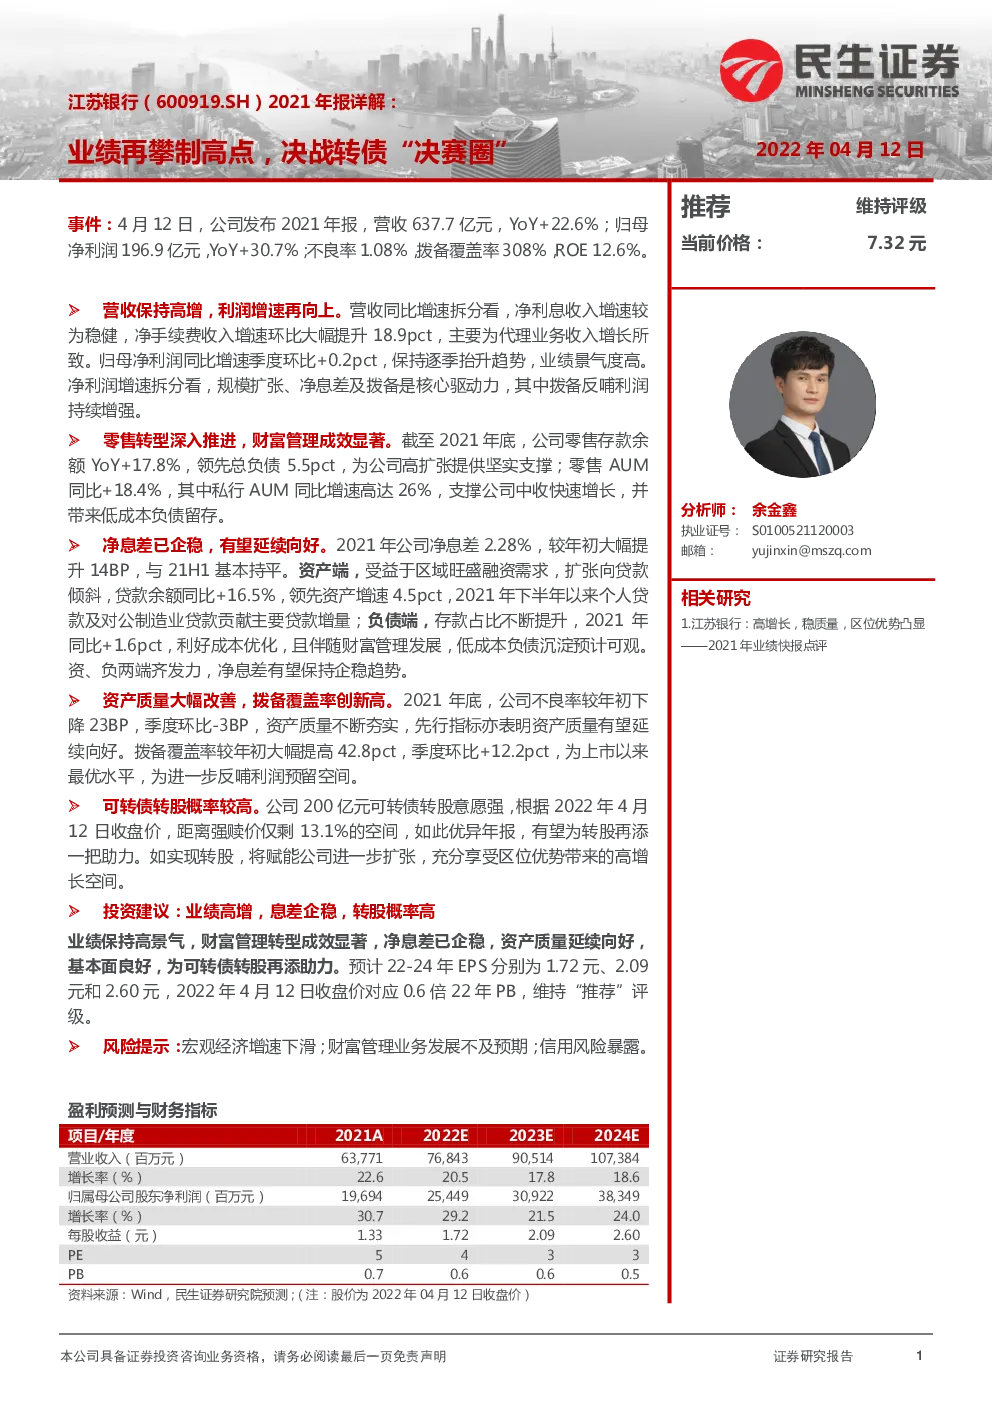
事件:4月12日,公司发布2021年报,营收637.7亿元,YoY+22.6%;归母净利润196.9亿元,YoY+30.7%;不良率1.08%,拨备覆盖率308%,ROE12.6%。 营收保持高增,利润增速再向上。营收同比增速拆分看,净利息收入增速较为稳健,净手续费收入增速环比大幅提升18.9pct,主要为代理业务收入增长所致。归母净利润同比增速季度环比+0.2pct,保持逐季抬升趋势,业绩景气度高。 净利润增速拆分看,规模扩张、净息差及拨备是核心驱动力,其中拨备反哺利润持续增强。 零售转型深入推进,财富管理成效显著。截至2021年底,公司零售存款余额YoY+17.8%,领先总负债5.5pct,为公司高扩张提供坚实支撑;零售AUM同比+18.4%,其中私行AUM同比增速高达26%,支撑公司中收快速增长,并带来低成本负债留存。 净息差已企稳,有望延续向好。2021年公司净息差2.28%,较年初大幅提升14BP,与21H1基本持平。资产端,受益于区域旺盛融资需求,扩张向贷款倾斜,贷款余额同比+16.5%,领先资产增速4.5pct,2021年下半年以来个人贷款及对公制造业贷款贡献主要贷款增量;负债端,存款占比不断提升,2021年同比+1.6pct,利好成本优化,且伴随财富管理发展,低成本负债沉淀预计可观。 资、负两端齐发力,净息差有望保持企稳趋势。 资产质量大幅改善,拨备覆盖率创新高。2021年底,公司不良率较年初下降23BP,季度环比-3BP,资产质量不断夯实,先行指标亦表明资产质量有望延续向好。拨备覆盖率较年初大幅提高42.8pct,季度环比+12.2pct,为上市以来最优水平,为进一步反哺利润预留空间。 可转债转股概率较高。公司200亿元可转债转股意愿强,根据2022年4月12日收盘价,距离强赎价仅剩13.1%的空间,如此优异年报,有望为转股再添一把助力。如实现转股,将赋能公司进一步扩张,充分享受区位优势带来的高增长空间。 投资建议:业绩高增,息差企稳,转股概率高 业绩保持高景气,财富管理转型成效显著,净息差已企稳,资产质量延续向好,基本面良好,为可转债转股再添助力。预计22-24年EPS分别为1.72元、2.09元和2.60元,2022年4月12日收盘价对应0.6倍22年PB,维持“推荐”评级。 风险提示:宏观经济增速下滑;财富管理业务发展不及预期;信用风险暴露。 盈利预测与财务指标项目/年度 图1:江苏银行截至2021年业绩同比增速 图2:江苏银行截至2021年净利息、净手续费收入同比增速 图3:江苏银行近三年中间业务收入结构(亿元) 图4:江苏银行截至2021年净利润同比增速拆解 图5:江苏银行截至2021年业绩同比增速(单季) 图6:江苏银行截至2021年净息差两端分解 图7:江苏银行截至2021年贷款、生息资产平均余额同比增速 图8:江苏银行近5年存款结构(%) 图9:江苏银行截至2021年不良贷款率 图10:江苏银行截至2021年逾期贷款结构 图11:江苏银行截至2021年拨备水平 表1:截至2021年末,江苏银行生息资产构成及较21H1变化情况 公司财务报表数据预测汇总 利润表(亿元)TAIL]净利息收入 资产负债表(亿元)