游戏政策回暖,供给端优化下具备强竞争力
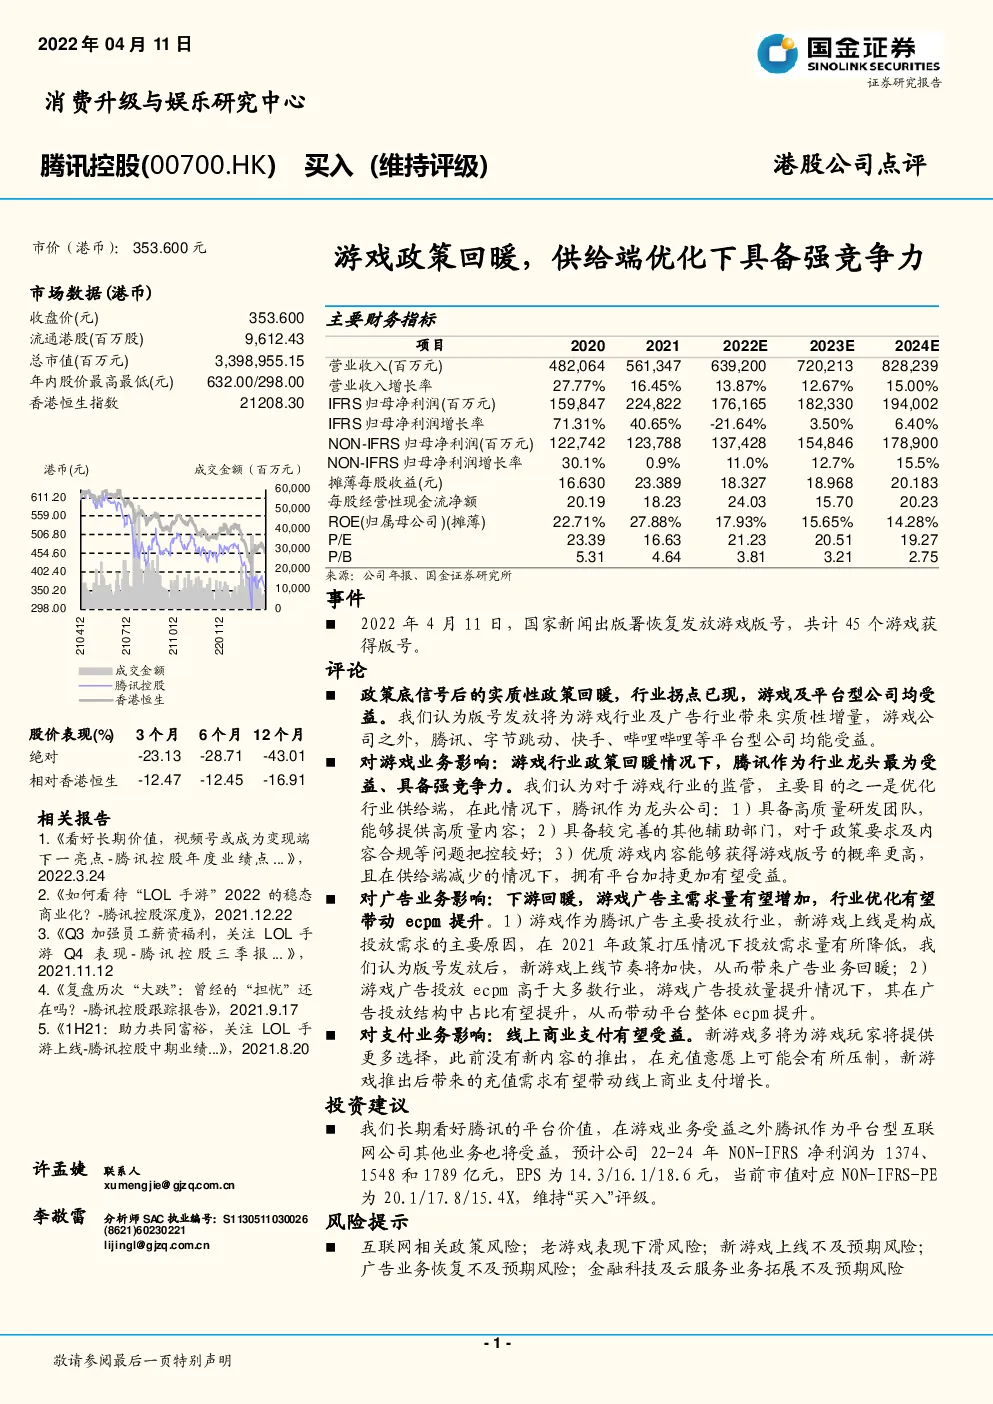
主要财务指标 事件 2022年4月11日,国家新闻出版署恢复发放游戏版号,共计45个游戏获得版号。 评论 政策底信号后的实质性政策回暖,行业拐点已现,游戏及平台型公司均受益。我们认为版号发放将为游戏行业及广告行业带来实质性增量,游戏公司之外,腾讯、字节跳动、快手、哔哩哔哩等平台型公司均能受益。 对游戏业务影响:游戏行业政策回暖情况下,腾讯作为行业龙头最为受益、具备强竞争力。我们认为对于游戏行业的监管,主要目的之一是优化行业供给端,在此情况下,腾讯作为龙头公司:1)具备高质量研发团队,能够提供高质量内容;2)具备较完善的其他辅助部门,对于政策要求及内容合规等问题把控较好;3)优质游戏内容能够获得游戏版号的概率更高,且在供给端减少的情况下,拥有平台加持更加有望受益。 对广告业务影响:下游回暖,游戏广告主需求量有望增加,行业优化有望带动ecpm提升。1)游戏作为腾讯广告主要投放行业,新游戏上线是构成投放需求的主要原因,在2021年政策打压情况下投放需求量有所降低,我们认为版号发放后,新游戏上线节奏将加快,从而带来广告业务回暖;2)游戏广告投放ecpm高于大多数行业,游戏广告投放量提升情况下,其在广告投放结构中占比有望提升,从而带动平台整体ecpm提升。 对支付业务影响:线上商业支付有望受益。新游戏多将为游戏玩家将提供更多选择,此前没有新内容的推出,在充值意愿上可能会有所压制,新游戏推出后带来的充值需求有望带动线上商业支付增长。 投资建议 我们长期看好腾讯的平台价值,在游戏业务受益之外腾讯作为平台型互联网公司其他业务也将受益,预计公司22-24年NON-IFRS净利润为1374、1548和1789亿元,EPS为14.3/16.1/18.6元,当前市值对应NON-IFRS-PE为20.1/17.8/15.4X,维持“买入”评级。 风险提示 互联网相关政策风险;老游戏表现下滑风险;新游戏上线不及预期风险; 广告业务恢复不及预期风险;金融科技及云服务业务拓展不及预期风险