客户结构持续升级,盈利能力保持高位
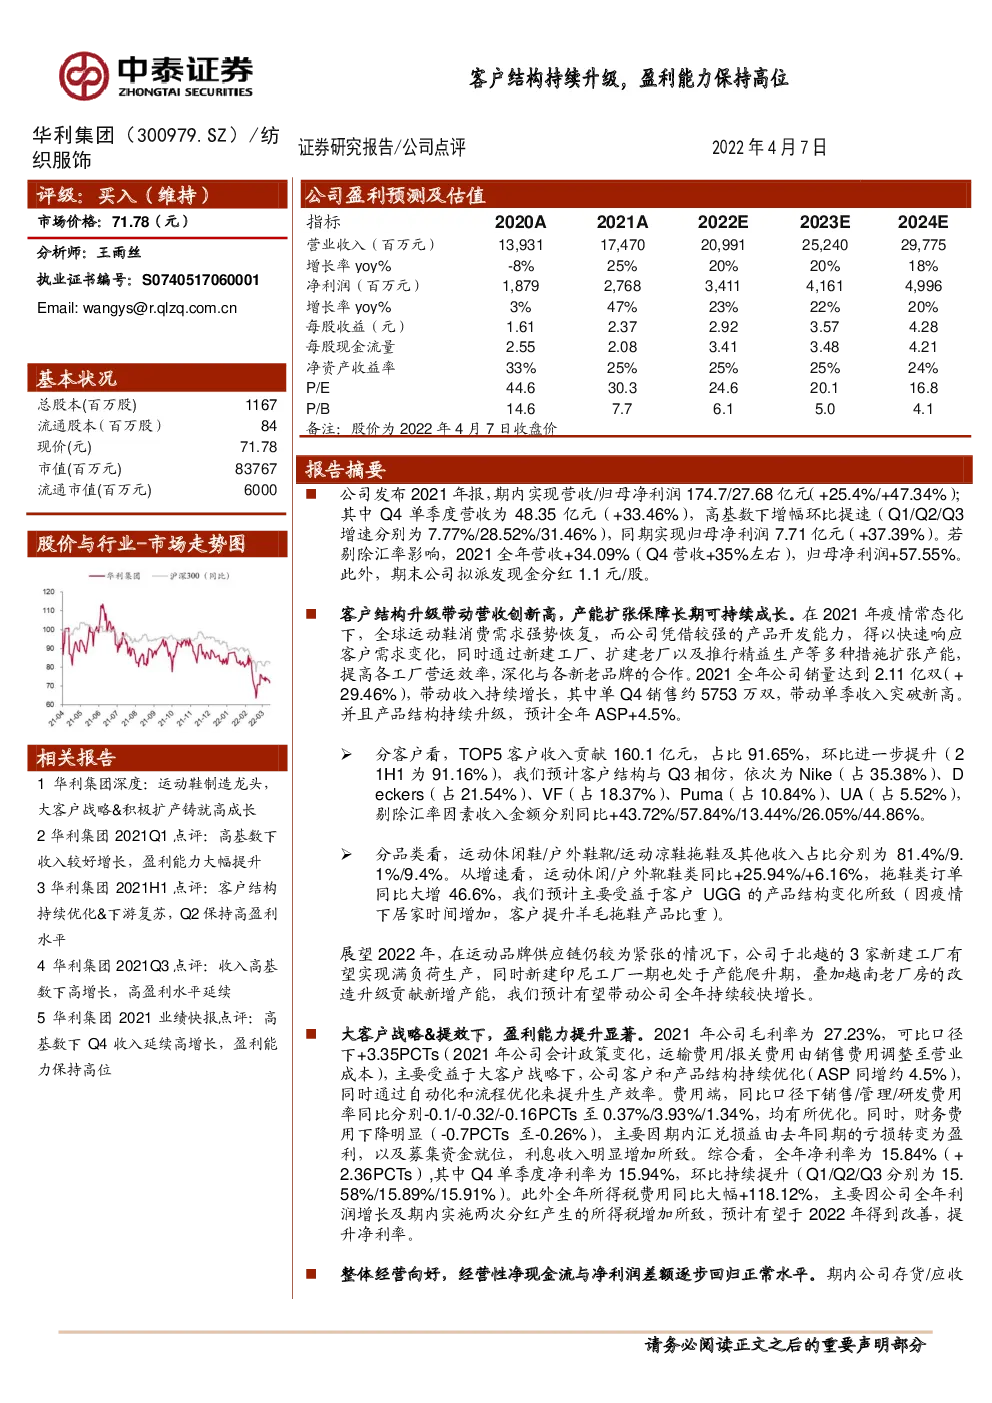
公司发布2021年报,期内实现营收/归母净利润174.7/27.68亿元(+25.4%/+47.34%); 其中Q4单季度营收为48.35亿元(+33.46%),高基数下增幅环比提速(Q1/Q2/Q3增速分别为7.77%/28.52%/31.46%),同期实现归母净利润7.71亿元(+37.39%)。若剔除汇率影响,2021全年营收+34.09%(Q4营收+35%左右),归母净利润+57.55%。 此外,期末公司拟派发现金分红1.1元/股。 客户结构升级带动营收创新高,产能扩张保障长期可持续成长。在2021年疫情常态化下,全球运动鞋消费需求强势恢复,而公司凭借较强的产品开发能力,得以快速响应客户需求变化,同时通过新建工厂、扩建老厂以及推行精益生产等多种措施扩张产能,提高各工厂营运效率,深化与各新老品牌的合作。2021全年公司销量达到2.11亿双(+29.46%),带动收入持续增长,其中单Q4销售约5753万双,带动单季收入突破新高。 并且产品结构持续升级,预计全年ASP+4.5%。 分客户看,TOP5客户收入贡献160.1亿元,占比91.65%,环比进一步提升(2 1H1为91.16%),我们预计客户结构与Q3相仿,依次为Nike(占35.38%)、D eckers(占21.54%)、VF(占18.37%)、Puma(占10.84%)、UA(占5.52%),剔除汇率因素收入金额分别同比+43.72%/57.84%/13.44%/26.05%/44.86%。 分品类看,运动休闲鞋/户外鞋靴/运动凉鞋拖鞋及其他收入占比分别为81.4%/9. 1%/9.4%。从增速看,运动休闲/户外靴鞋类同比+25.94%/+6.16%,拖鞋类订单同比大增46.6%,我们预计主要受益于客户UGG的产品结构变化所致(因疫情下居家时间增加,客户提升羊毛拖鞋产品比重)。 展望2022年,在运动品牌供应链仍较为紧张的情况下,公司于北越的3家新建工厂有望实现满负荷生产,同时新建印尼工厂一期也处于产能爬升期,叠加越南老厂房的改造升级贡献新增产能,我们预计有望带动公司全年持续较快增长。 大客户战略&提效下,盈利能力提升显著。2021年公司毛利率为27.23%,可比口径下+3.35PCTs(2021年公司会计政策变化,运输费用/报关费用由销售费用调整至营业成本),主要受益于大客户战略下,公司客户和产品结构持续优化(ASP同增约4.5%),同时通过自动化和流程优化来提升生产效率。费用端,同比口径下销售/管理/研发费用率同比分别-0.1/-0.32/-0.16PCTs至0.37%/3.93%/1.34%,均有所优化。同时,财务费用下降明显(-0.7PCTs至-0.26%),主要因期内汇兑损益由去年同期的亏损转变为盈利,以及募集资金就位,利息收入明显增加所致。综合看,全年净利率为15.84%(+2.36PCTs),其中Q4单季度净利率为15.94%,环比持续提升(Q1/Q2/Q3分别为15. 58%/15.89%/15.91%)。此外全年所得税费用同比大幅+118.12%,主要因公司全年利润增长及期内实施两次分红产生的所得税增加所致,预计有望于2022年得到改善,提升净利率。 整体经营向好,经营性净现金流与净利润差额逐步回归正常水平。期内公司存货/应收账款周转天数分别-7.75/-7.82至67.38/43.87天。同时,全年公司经营性净现金流同比-18.64%,应收账款同比+40.55%,主要因2021年疫情影响下,部分客户实施供应链金融方式提前支付货款导致去年同期经营现金流入大幅增加,以及应收账款处于较低水平。截至2021年末,净利润与经营性现金流差额环比缩小至3.45亿元(21H1为5. 58亿元),有望于2022年恢复至正常水平。 盈利预测与投资建议:长期看,下游运动行业高景气,而公司作为多个国际头部运动品牌主力供应商,积极布局海外产能。并且在其专注需求大的品类、聚焦大客户战略下,规模效应明显,盈利能力突出。未来有望与优质客户共成长,并进一步提升其在核心客户中的份额。当前下游客户需求快速恢复,而同行因越南疫情招工紧张,下游客户对公司产能需求迫切,在此基础上公司通过优化客户结构以提升盈利能力。同时公司原有工厂持续提效,新增产能有序推进,并有所提速,以满足订单的快速增长(3个建成的越南新工厂有望于2022年陆续达产;印尼工厂一期有望于2022年底投产,贡献23年产能;缅甸工厂规划中)。我们预计2022/23/24年归属净利润分别为34.11/41.16/49.96亿元,对应估值为25/20/17倍,考虑公司成长性以及当前估值,维持“买入”评级。 风险提示:东南亚疫情影响扩产进度不及预期;下游客户终端需求不及预期;汇率大幅波动风险;研究报告使用的公开资料可能存在信息滞后或更新不及时的风险。 图表1:公司主要财务数据及盈利预测(百万元)