电信运营商:疫情下的资产避风港
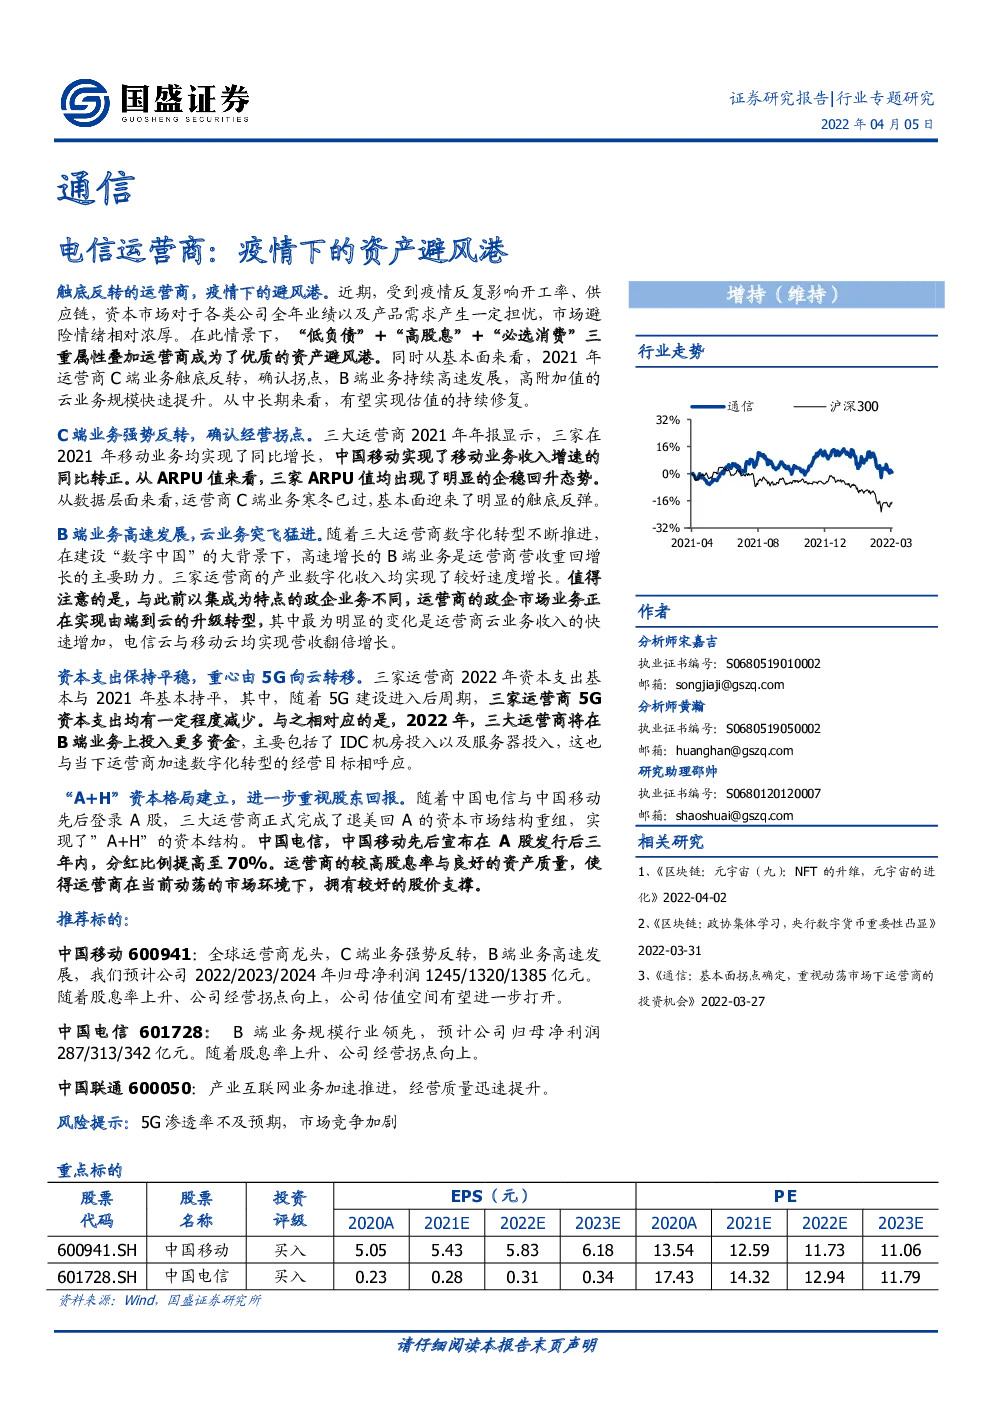
触底反转的运营商,疫情下的避风港。近期,受到疫情反复影响开工率、供应链,资本市场对于各类公司全年业绩以及产品需求产生一定担忧,市场避险情绪相对浓厚。在此情景下,“低负债”+“高股息”+“必选消费”三重属性叠加运营商成为了优质的资产避风港。同时从基本面来看,2021年运营商C端业务触底反转,确认拐点,B端业务持续高速发展,高附加值的云业务规模快速提升。从中长期来看,有望实现估值的持续修复。 C端业务强势反转,确认经营拐点。三大运营商2021年年报显示,三家在2021年移动业务均实现了同比增长,中国移动实现了移动业务收入增速的同比转正。从ARPU值来看,三家ARPU值均出现了明显的企稳回升态势。 从数据层面来看,运营商C端业务寒冬已过,基本面迎来了明显的触底反弹。 B端业务高速发展,云业务突飞猛进。随着三大运营商数字化转型不断推进,在建设“数字中国”的大背景下,高速增长的B端业务是运营商营收重回增长的主要助力。三家运营商的产业数字化收入均实现了较好速度增长。值得注意的是,与此前以集成为特点的政企业务不同,运营商的政企市场业务正在实现由端到云的升级转型,其中最为明显的变化是运营商云业务收入的快速增加,电信云与移动云均实现营收翻倍增长。 资本支出保持平稳,重心由5G向云转移。三家运营商2022年资本支出基本与2021年基本持平,其中,随着5G建设进入后周期,三家运营商5G资本支出均有一定程度减少。与之相对应的是,2022年,三大运营商将在B端业务上投入更多资金,主要包括了IDC机房投入以及服务器投入,这也与当下运营商加速数字化转型的经营目标相呼应。 “A+H”资本格局建立,进一步重视股东回报。随着中国电信与中国移动先后登录A股,三大运营商正式完成了退美回A的资本市场结构重组,实现了”A+H”的资本结构。中国电信,中国移动先后宣布在A股发行后三年内,分红比例提高至70%。运营商的较高股息率与良好的资产质量,使得运营商在当前动荡的市场环境下,拥有较好的股价支撑。 推荐标的: 中国移动600941:全球运营商龙头,C端业务强势反转,B端业务高速发展,我们预计公司2022/2023/2024年归母净利润1245/1320/1385亿元。 随着股息率上升、公司经营拐点向上,公司估值空间有望进一步打开。 中国电信601728:B端业务规模行业领先 ,预计公司归母净利润287/313/342亿元。随着股息率上升、公司经营拐点向上。 中国联通600050:产业互联网业务加速推进,经营质量迅速提升。 风险提示:5G渗透率不及预期,市场竞争加剧 重点标的 股票代码 1.投资要点 我们区别于市场的观点: 市场对于运营商的避险属性认识不足。当前,随着疫情反复,市场普遍博弈于企业生产情况、下游需求情况、上游成本问题以及外围利率上升影响。忽视了具有传统避险属性的运营商板块。我们认为,在当前疫情反复下,从生产角度来看,与其他工业行业相比,运营商属于民生行业,受到停工影响较小,随着运营商多年以来用户流量消费需求的培养,从DOU(人均移动流量消耗)来看,疫情三年间,DOU值呈现非常稳定的上升趋势。必选消费属性突出,因此,无论疫情缓解或是反复,我们认为运营商的下游需求将会持续稳定向上。同时,面对外围利率上升带来的市场环境,具有低负债率+高现金流特性的运营商具有更好的资产配臵价值。随着基本面向好、分红率与分红的上升,运营商股票“低负债”+“高股息”+“必选消费”属性叠加,将会成为疫情反复+外围加息周期下优质的资产避风港。 市场对于运营商的基本面反转认识不足。市场普遍认为,随着近年提速降幅叠加5G大规模资本支出,运营商的C端业务营收以及利润情况将会持续下行。我们看到,在(1)人均收入水平提升、提速降费节奏趋缓。(2)DOU持续增长,用户流量消费习惯逐渐养成。(3)网络覆盖逐渐完善,5G渗透率加速提升,三大因素影响下,运营商C端业务触底反转的条件已经具备。从年报数据来看,三家运营商在2021年移动业务均实现了同比增长,中国移动实现了移动业务收入增速的同比转正。从ARPU值来看,三家ARPU值均出现了明显的企稳回升态势。数据面与基本面共同验证了运营商C端业务的拐点已经到来。而本身运营商的ARPU变动将是长周期的。 同时市场普遍认为,运营商B端业务局限于IDC、专网等硬件业务,利润率较低。我们认为,来自运营商的云服务,正在成为中国公有云市场上的重要力量。从年报数据来看,移动云2021年收入242亿元,同比增加114%、电信天翼云收入279亿元,同比增长102%,均实现翻倍增长。我们认为,运营商快速上升的云收入,标志着运营商在政企业务中,已经由过去的后台IDC,专网等硬件层面向中台的云。算力等层面,实现了产业链地位的提升,未来随着运营商云业务进一步扩容和强化,云业务有望为运营商打开新的估值与利润空间。 投资建议: 中国移动600941:全球运营商龙头,C端业务强势反转,B端业务高速发展,我们预计公司2022/2023/2024年收入9331/10171/10984亿元,归母净利润1245/1320/1385亿元。随着股息率上升、公司经营拐点向上,公司估值空间有望进一步打开。 中国电信601728:中国运营商龙头 ,B端业务规模行业领先 , 我们预计公司2022/2023/2024年收入4799/5321/5639亿元,归母净利润287/313/342亿元。随着股息率上升、公司经营拐点向上,公司估值空间有望进一步打开。 中国联通600050:产业互联网业务加速推进,经营质量迅速提升。 2.C端B端共振,运营商的基本面拐点已经到来 强势反转,运营商C端业务基本面拐点验证。根据三大运营商2021年年报显示,三家运营商在2021年移动业务均实现了同比增长,其中中国移动实现了移动业务收入增速的同比转正。从用户数来看,三家运营商均实现了移动用户数的净增加,其中,移动、联通实现了移动用户数净增的由负转正。从ARPU值来看,三家ARPU值均出现了明显的企稳回升态势,从数据层面来看,运营商C端业务寒冬已过,基本面迎来了明显的触底反弹。 图表1:三大运营商营业收入(亿元) 图表2:三大运营商归母净利润(亿元) 图表3:三大运营商移动业务ARPU值(元) 关于运营商C端业务反转的原因,我们认为主要有三点 1.人均收入水平提升,提速降费节奏趋缓。随着国内经济发展以历次提速降费,目前通信资费占人均收入比例已经较低,我们统计了近年来,移动业务ARPU占人均收入占比后发现,以最高的中国移动ARPU值进行计算,目前我国话费占人均可支配收入比重已经降低至1.3%左右,继续下降的可能性较低,今年的《政府工作报告》也多年以来首次没有出现“提速降费相关内容”,我们认为,这进一步强化了运营商移动业务ARPU触底回暖预期,助力运营商C端业务触底反转 图表4:2010-2020年话费占人均收入比例 2.DOU持续增长,用户流量消费习惯逐渐养成。随着近年来以视频为核心的移动端应用快速发展,叠加流量套餐扩容与资费下降,我国人均移动流量消耗水平快速上升。 我们认为,目前用户的流量消费习惯已经逐步养成,从我国DOU曲线上看,增长势头依旧强劲,我们认为,随着DOU加速提升以及单位资费降价幅度减少,运营商C端流量资费有望上行,带动C端营收进一步企稳。 图表5:2013-2021年中国DOU值(GB/月) 3.网络覆盖逐渐完善,5G渗透率加速提升。随着当前5G网络建设逐渐完善,三大运营商5G用户渗透率加速提升,同时根据三大运营商年报数据,5G用户ARPU值相对4G用户更高,我们认为,随着4/5G网络用户加速切换,以及基于5G环境下的高附加值业务陆续推进,ARPU值有望进一步温和复苏,带动运营商C端业务企稳。 图表6:三大运营商5G渗透率 B端业务快速拓展,云业务增速亮眼。随着三大运营商数字化转型不断推进,在建设“数字中国”的大背景下,高速增长的B端业务是运营商营收重回增长的主要助力。根据三大运营商2021年年报显示,三家运营商的产业数字化收入均实现了较好速度增长,其中,中国移动政企市场业务增速21.4%,中国联通政企市场业务同比增长28%,中国电信政企业务同比增长19.4%。而从占比来看,中国电信先发优势仍较为明显。 图表7:三大运营商政企业务收入(亿元) 图表8:三大运营商政企业务增速 图表9:三大运营商政企业务收入占比 除了收入规模的大幅增长外,我们认为,运营商的政企市场业务正在实现由端到云的升级转型,其中最为明显的变化是运营商云业务收入的快速增加,根据三大运营商2021年年报显示,移动云2021年收入242亿元,同比增加114%、电信天翼云收入279亿元,同比增长102%,均实现翻倍增长。我们认为,运营商快速上升的云收入,标志着运营商在政企业务中,已经由过去的后台IDC,专网等硬件层面向中台的云。算力等层面,实现了产业链地位的提升,未来随着运营商云业务进一步扩容和强化,云业务有望为运营商打开新的估值与利润空间。 资本支出趋于平缓,重点由5G转向云基建。根据三大运营商2021年年报显示,2021年,三大运营商资本支出共计3393元,同比增长0.4%。 图表10:三大运营商资本开支(亿元) 图表11:三大运营商资本支出合计(亿元) 根据三大运营商2022年年报显示,三家运营商2022年资本支出基本与2021年持平,其中,随着5G建设进入后周期,三家运营商5G资本支出均有一定程度减少。与之相对应的是,2022年,三大运营商将在B端业务上投入更多资金,主要包括了IDC机房投入以及服务器投入,这也与当下运营商加速数字化转型的经营目标相呼应。 图表12:中国移动2022资本开支计划 图表13:中国电信2022资本开支计划 三大运营商A股聚首第一年,高度重视股东回报。2021年,对于三大运营商,来说,除了基本面出现拐点外,在资本市场与资本结构上也是里程碑式的一年。随着中国电信与中国移动先后登录A股,三大运营商正式完成了退美回A的资本市场结构重组,实现了”A+H”的资本结构。 登录A股第一年,运营商进一步提高了对于股东回报的重视程度,根据各家公告,中国电信,中国移动先后宣布在A股发行后三年内,分红比例提高至70%。从2021年数据来看,中国移动与中国电信分红比例均达到60%,中国联通分红比例46%,连续四年上升。连续上升的分红也进一步提高了运营商的股息率,使得运营商在当前动荡的市场环境下,拥有较好的股价支撑。 3.中国移动:DICT战略深化推进,营收利润分红齐增 中国移动2021年实现营业收入8483亿元,同比增长10.4%,其中主营业务收入7514亿元,同比增长8.0%,EBITDA3110亿元,同比增长9.1%。公司归母净利润为人民币1159亿元,同比增长7.5%。公司宣布2021年末期股息2.43港币,全年分红比例达到60%。 图表14:中国移动营业收入(亿元) 图表15:中国移动归母净利润(亿元) 移动业务强势反转,家宽业务增势强劲。2021年公司移动业务收入4834亿元,同比增长1.4%,家庭市场收入1005亿元,同比增长20.8%。公司移动客户9.57亿户,净增1497万户,净增由负转正。公司移动业务ARPU48.8元,同比上升3.0%,扭转下滑趋势。公司家庭宽带客户2.18亿户,净增2588万户,增速行业领先,家庭宽带ARPU39.8元,同比增长5.6%,保持良好增长。我们认为,随着流量消费习惯充分培育、5G渗透率上升、提速降费节奏放缓,公司C端业务企稳回升的趋势将继续延续,为公司未来的营收与利润提供强大的安全支撑。 图表16:中国移动移动业务ARPU值(元) 图表17:中国移动C端业务营收(元) 政企业务规模突破,移动云表现亮眼。2021年公司充分发挥融合创新的算网集成化服务能力和配套完备的全国属地化服务优势,聚焦重点行业,一体化推进“网+云+DICT”规模拓展。2021年公司政企市场收入1371亿元,同比