业绩符合预期,车载市场拓展顺利
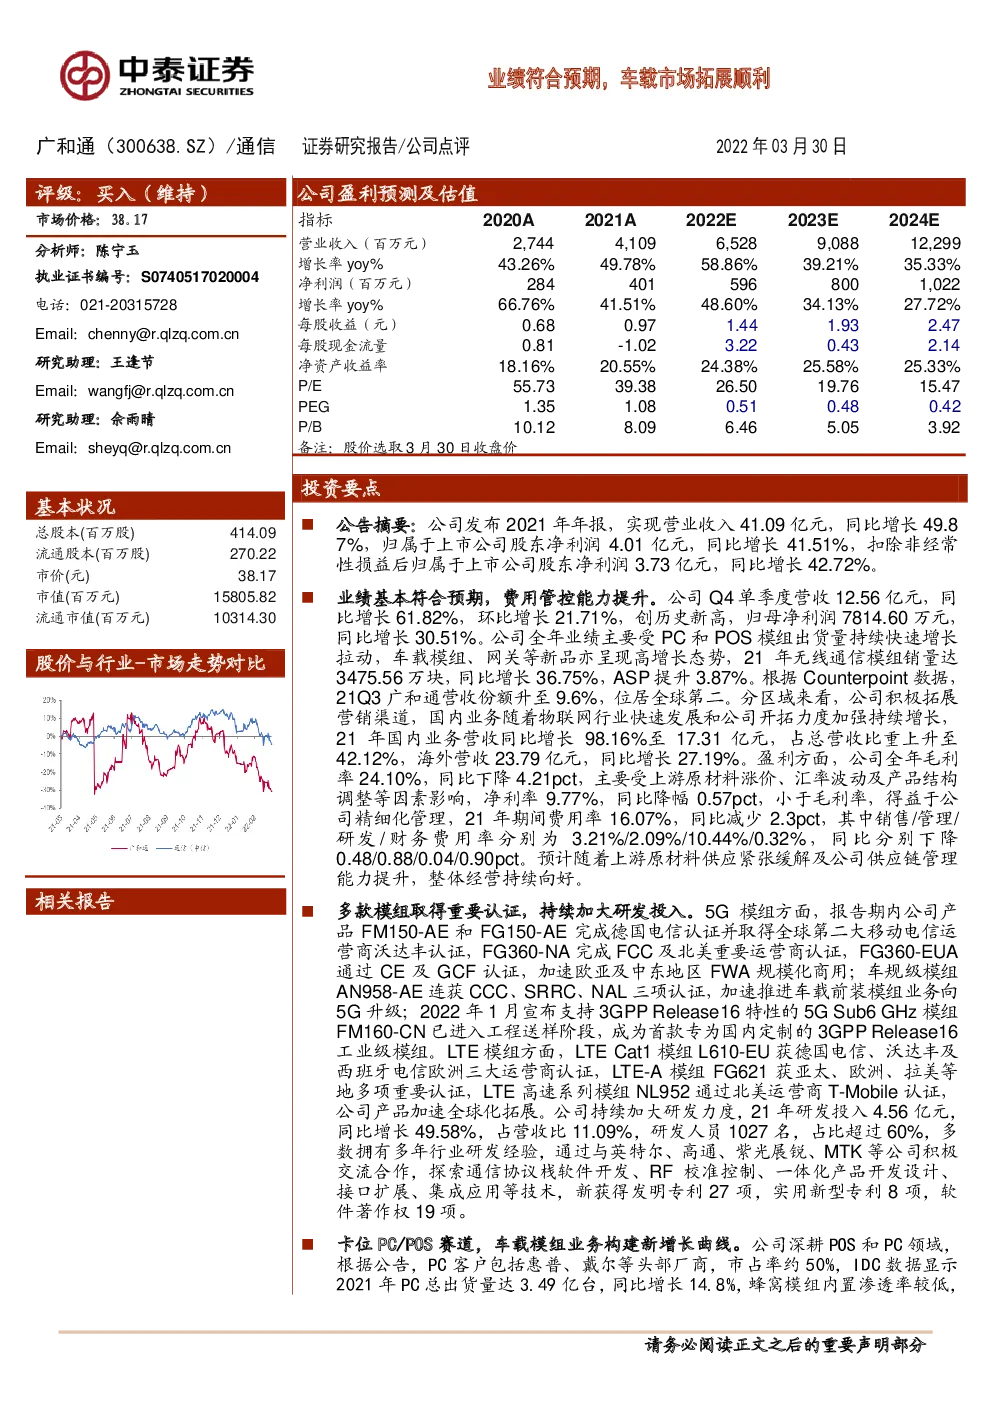
公告摘要:公司发布2021年年报,实现营业收入41.09亿元,同比增长49.8 7%,归属于上市公司股东净利润4.01亿元,同比增长41.51%,扣除非经常性损益后归属于上市公司股东净利润3.73亿元,同比增长42.72%。 业绩基本符合预期,费用管控能力提升。公司Q4单季度营收12.56亿元,同比增长61.82%,环比增长21.71%,创历史新高,归母净利润7814.60万元,同比增长30.51%。公司全年业绩主要受PC和POS模组出货量持续快速增长拉动,车载模组、网关等新品亦呈现高增长态势,21年无线通信模组销量达3475.56万块,同比增长36.75%,ASP提升3.87%。根据Counterpoint数据,21Q3广和通营收份额升至9.6%,位居全球第二。分区域来看,公司积极拓展营销渠道,国内业务随着物联网行业快速发展和公司开拓力度加强持续增长,21年国内业务营收同比增长98.16%至17.31亿元,占总营收比重上升至42.12%,海外营收23.79亿元,同比增长27.19%。盈利方面,公司全年毛利率24.10%,同比下降4.21pct,主要受上游原材料涨价、汇率波动及产品结构调整等因素影响,净利率9.77%,同比降幅0.57pct,小于毛利率,得益于公司精细化管理,21年期间费用率16.07%,同比减少2.3pct,其中销售/管理/研发/财务费用率分别为3.21%/2.09%/10.44%/0.32%, 同比分别下降0.48/0.88/0.04/0.90pct。预计随着上游原材料供应紧张缓解及公司供应链管理能力提升,整体经营持续向好。 多款模组取得重要认证,持续加大研发投入。5G模组方面,报告期内公司产品FM150-AE和FG150-AE完成德国电信认证并取得全球第二大移动电信运营商沃达丰认证,FG360-NA完成FCC及北美重要运营商认证,FG360-EUA通过CE及GCF认证,加速欧亚及中东地区FWA规模化商用;车规级模组AN958-AE连获CCC、SRRC、NAL三项认证,加速推进车载前装模组业务向5G升级;2022年1月宣布支持3GPP Release16特性的5G Sub6 GHz模组FM160-CN已进入工程送样阶段,成为首款专为国内定制的3GPP Release16工业级模组。LTE模组方面,LTE Cat1模组L610-EU获德国电信、沃达丰及西班牙电信欧洲三大运营商认证,LTE-A模组FG621获亚太、欧洲、拉美等地多项重要认证,LTE高速系列模组NL952通过北美运营商T-Mobile认证,公司产品加速全球化拓展。公司持续加大研发力度,21年研发投入4.56亿元,同比增长49.58%,占营收比11.09%,研发人员1027名,占比超过60%,多数拥有多年行业研发经验,通过与英特尔、高通、紫光展锐、MTK等公司积极交流合作,探索通信协议栈软件开发、RF校准控制、一体化产品开发设计、接口扩展、集成应用等技术,新获得发明专利27项,实用新型专利8项,软件著作权19项。 卡位PC/POS赛道,车载模组业务构建新增长曲线。公司深耕POS和PC领域,根据公告,PC客户包括惠普、戴尔等头部厂商,市占率约50%,IDC数据显示2021年PC总出货量达3.49亿台,同比增长14.8%,蜂窝模组内置渗透率较低,SA数据显示2020年仅为4.5%,且主要为企业本、教育本,预计随着远程办公教育场景增加扩大需求,硬件成本下降和流量提速降费,部分主打C端消费市场的PC厂商将尝试内置蜂窝通信模组,PC市场渗透率有望提升。车联网加速渗透扩大车载模组需求,公司通过设立子公司广通远驰及收购锐凌无线分别布局国内外车载市场,形成业务协同,提升细分市场份额。广通远驰已覆盖吉利、比亚迪、长安、长城等主流自主品牌车企,持续拓展造车新势力,21年实现营收3.98亿。锐凌无线21年1-8月营收15.3亿元,净利润3811.77万元,与LG Electronics、Marelli、Panasonic等国际知名汽车零部件一级供应商合作稳定,主要终端客户包括大众、标致雪铁龙等全球知名整车厂,佐思汽研数据显示其2020年车载无线通信模组市场占有率达19.1%,目前主要出货4G产品,同时集中投入5G领域,预计2023年开始逐步量产出货。根据公司公告,目前收购锐凌无线剩余51%股权事项由于财务资料过期暂时中止,正在和有关机构进行加期审计及更新资料,预计不会对公司收购造成实质影响。此外公司抓住网关海外市场4G向5G切换需求,报告期内取得突破,预计车载和CPE业务将成为公司未来业绩新增长点。 投资建议:广和通是全球领先的物联网通信方案提供商,在技术和市场方面具有较强的竞争力。随着5G应用,蜂窝模组渗透率有望进一步提高,我们认为公司在笔电模组市场将保持优势地位,同时车载模组市场拓展将助力公司业绩增长。考虑锐凌无线并表带来业绩增量,我们预计公司2022-2024年净利润为5.96亿/8.00亿/10.22亿,EPS分别为1.44元/1.93元/2.47元,维持“买入”投资评级。 风险提示:行业竞争加剧风险;海外贸易争端产生芯片供应风险;收购整合不成功风险;外汇波动风险;股东减持风险 图表1:广和通盈利预测(百万元)