业绩符合预期,经营迎来拐点
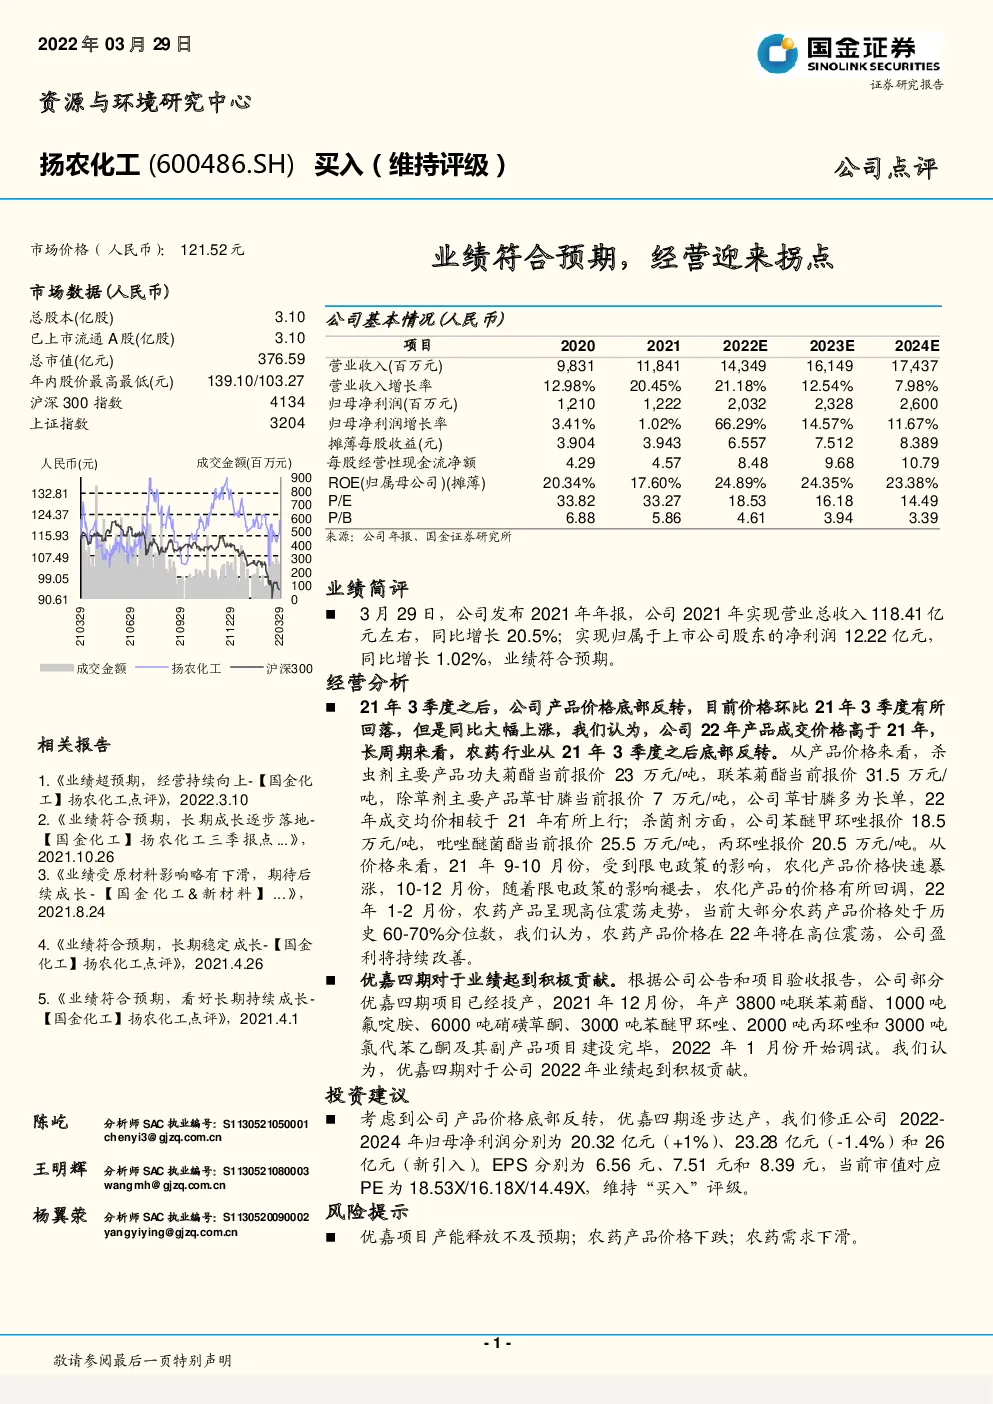
公司基本情况(人民币) 业绩简评 3月29日,公司发布2021年年报,公司2021年实现营业总收入118.41亿元左右,同比增长20.5%;实现归属于上市公司股东的净利润12.22亿元,同比增长1.02%,业绩符合预期。 经营分析 21年3季度之后,公司产品价格底部反转,目前价格环比21年3季度有所回落,但是同比大幅上涨,我们认为,公司22年产品成交价格高于21年,长周期来看,农药行业从21年3季度之后底部反转。从产品价格来看,杀虫剂主要产品功夫菊酯当前报价23万元/吨,联苯菊酯当前报价31.5万元/吨,除草剂主要产品草甘膦当前报价7万元/吨,公司草甘膦多为长单,22年成交均价相较于21年有所上行;杀菌剂方面,公司苯醚甲环唑报价18.5万元/吨,吡唑醚菌酯当前报价25.5万元/吨,丙环唑报价20.5万元/吨。从价格来看,21年9-10月份,受到限电政策的影响,农化产品价格快速暴涨,10-12月份,随着限电政策的影响褪去,农化产品的价格有所回调,22年1-2月份,农药产品呈现高位震荡走势,当前大部分农药产品价格处于历史60-70%分位数,我们认为,农药产品价格在22年将在高位震荡,公司盈利将持续改善。 优嘉四期对于业绩起到积极贡献。根据公司公告和项目验收报告,公司部分优嘉四期项目已经投产,2021年12月份,年产3800吨联苯菊酯、1000吨氟啶胺、6000吨硝磺草酮、3000吨苯醚甲环唑、2000吨丙环唑和3000吨氯代苯乙酮及其副产品项目建设完毕,2022年1月份开始调试。我们认为,优嘉四期对于公司2022年业绩起到积极贡献。 投资建议 考虑到公司产品价格底部反转,优嘉四期逐步达产,我们修正公司2022-2024年归母净利润分别为20.32亿元(+1%)、23.28亿元(-1.4%)和26亿元(新引入)。EPS分别为6.56元、7.51元和8.39元,当前市值对应PE为18.53X/16.18X/14.49X,维持“买入”评级。 风险提示 优嘉项目产能释放不及预期;农药产品价格下跌;农药需求下滑。