航空钛合金核心供应商,高温合金业务蓄势待发
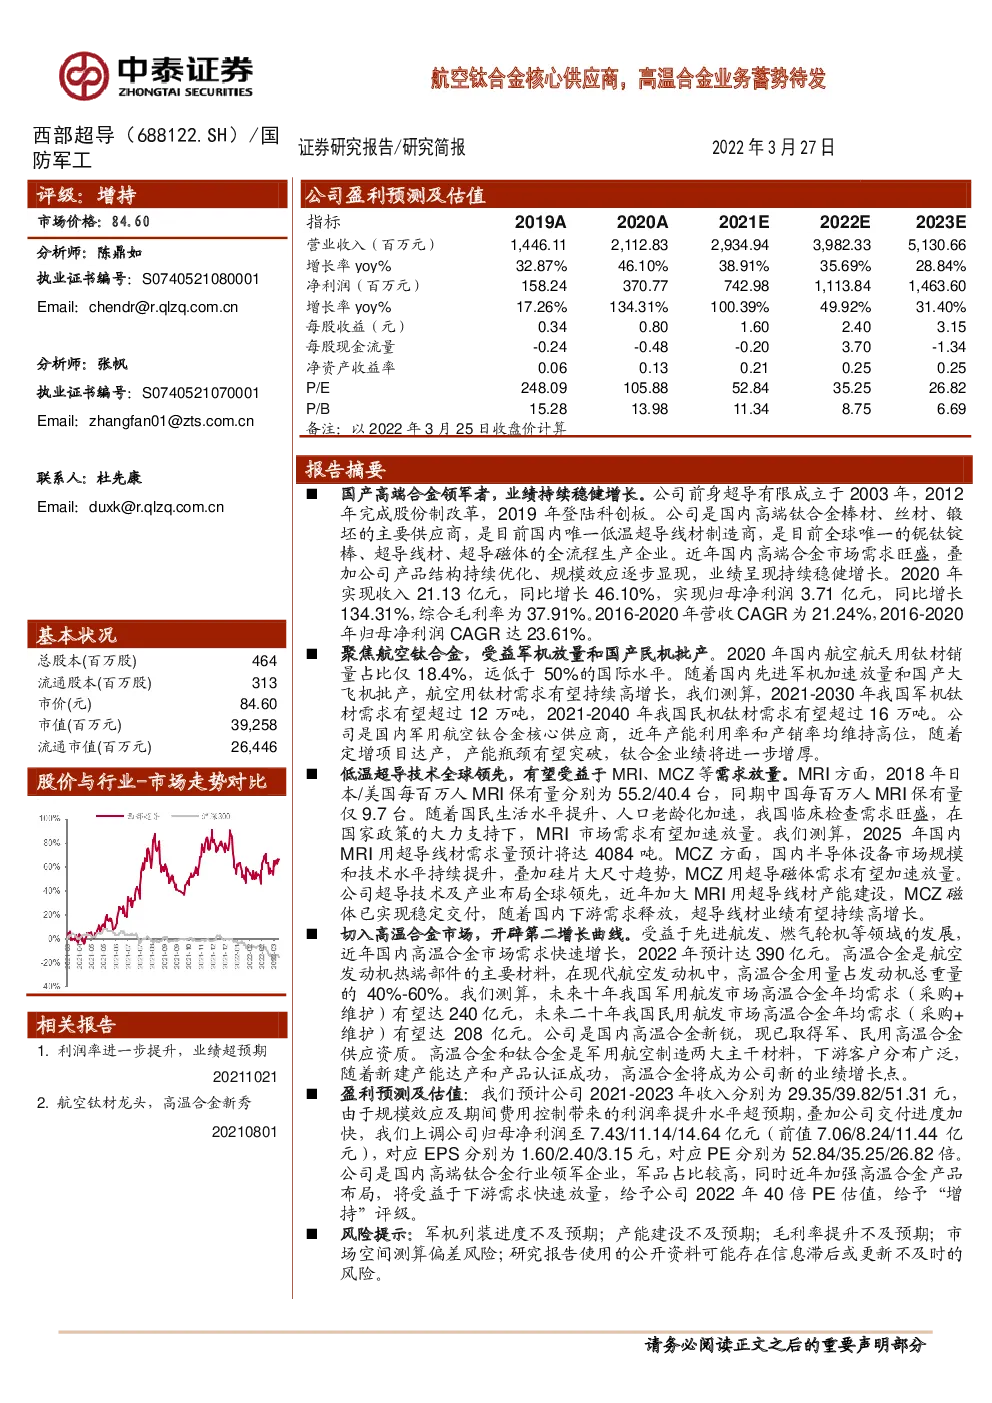
国产高端合金领军者,业绩持续稳健增长。公司前身超导有限成立于2003年,2012年完成股份制改革,2019年登陆科创板。公司是国内高端钛合金棒材、丝材、锻坯的主要供应商,是目前国内唯一低温超导线材制造商,是目前全球唯一的铌钛锭棒、超导线材、超导磁体的全流程生产企业。近年国内高端合金市场需求旺盛,叠加公司产品结构持续优化、规模效应逐步显现,业绩呈现持续稳健增长。2020年实现收入21.13亿元,同比增长46.10%,实现归母净利润3.71亿元,同比增长134.31%,综合毛利率为37.91%。2016-2020年营收CAGR为21.24%,2016-2020年归母净利润CAGR达23.61%。 聚焦航空钛合金,受益军机放量和国产民机批产。2020年国内航空航天用钛材销量占比仅18.4%,远低于50%的国际水平。随着国内先进军机加速放量和国产大飞机批产,航空用钛材需求有望持续高增长,我们测算,2021-2030年我国军机钛材需求有望超过12万吨,2021-2040年我国民机钛材需求有望超过16万吨。公司是国内军用航空钛合金核心供应商,近年产能利用率和产销率均维持高位,随着定增项目达产,产能瓶颈有望突破,钛合金业绩将进一步增厚。 低温超导技术全球领先,有望受益于MRI、MCZ等需求放量。MRI方面,2018年日本/美国每百万人MRI保有量分别为55.2/40.4台,同期中国每百万人MRI保有量仅9.7台。随着国民生活水平提升、人口老龄化加速,我国临床检查需求旺盛,在国家政策的大力支持下,MRI市场需求有望加速放量。我们测算,2025年国内MRI用超导线材需求量预计将达4084吨。MCZ方面,国内半导体设备市场规模和技术水平持续提升,叠加硅片大尺寸趋势,MCZ用超导磁体需求有望加速放量。 公司超导技术及产业布局全球领先,近年加大MRI用超导线材产能建设,MCZ磁体已实现稳定交付,随着国内下游需求释放,超导线材业绩有望持续高增长。 切入高温合金市场,开辟第二增长曲线。受益于先进航发、燃气轮机等领域的发展,近年国内高温合金市场需求快速增长,2022年预计达390亿元。高温合金是航空发动机热端部件的主要材料,在现代航空发动机中,高温合金用量占发动机总重量的40%-60%。我们测算,未来十年我国军用航发市场高温合金年均需求(采购+维护)有望达240亿元,未来二十年我国民用航发市场高温合金年均需求(采购+维护)有望达208亿元。公司是国内高温合金新锐,现已取得军、民用高温合金供应资质。高温合金和钛合金是军用航空制造两大主干材料,下游客户分布广泛,随着新建产能达产和产品认证成功,高温合金将成为公司新的业绩增长点。 盈利预测及估值:我们预计公司2021-2023年收入分别为29.35/39.82/51.31元,由于规模效应及期间费用控制带来的利润率提升水平超预期,叠加公司交付进度加快,我们上调公司归母净利润至7.43/11.14/14.64亿元(前值7.06/8.24/11.44亿元),对应EPS分别为1.60/2.40/3.15元,对应PE分别为52.84/35.25/26.82倍。 公司是国内高端钛合金行业领军企业,军品占比较高,同时近年加强高温合金产品布局,将受益于下游需求快速放量,给予公司2022年40倍PE估值,给予“增持”评级。 风险提示:军机列装进度不及预期;产能建设不及预期;毛利率提升不及预期;市场空间测算偏差风险;研究报告使用的公开资料可能存在信息滞后或更新不及时的风险。 投资主题 报告亮点 公司是国内高端钛合金领跑者,是国内唯一低温超导线材制造商,近年加速布局高温合金产品,随着下游需求释放,公司业绩有望持续快速增长。本文对各下游市场进行定性和定量分析,基于行业竞争格局与公司自身优势,分析其未来成长空间。 投资逻辑 2020年我国航空航天钛材销量占比18.4%,远低于50%的国际水平,公司持续聚焦高端应用,产能瓶颈突破在即,有望优先受益于军机放量和国产民机批产。 相比发达国家,我国MRI普及率较低,在国民生活水平、人口老龄化及政策规划等多因素驱动下,国内MRI市场有望加速成长,公司超导线材技术全球领先,业绩有望持续高增长。 高温合金和钛合金是军用航空制造两大主干材料,下游客户分布广泛且技术壁垒较高,公司近年大力布局高温合金产品,有望打造第二增长曲线。 关键假设、估值与盈利预测 钛合金:根据公司2021年3月31日投资者调研纪要,2021-22年钛合金产能预计达6000-7000吨。同时,根据公司2021年半年报,在建工程中3台8吨真空自耗电弧炉建设进度达92.77%,公司近年持续扩充产能,我们预计2021-23年钛合金产能分别为6750/8250/9550吨,产能利用率为94.49%/94%/95.2%,产销率为94.6%/93%/97%。 公司军品占比持续提升、航空航天应用范围逐步加大,叠加近年海绵钛价格持续攀升,公司钛合金吨价短期或将上涨。随着新增产能逐步释放,海绵钛供应紧张局面长期或将缓解,公司钛合金吨价或将随之下调。公司积极布局上游原材料,成本控制能力有望加强,叠加产品结构持续改善和规模效应逐步显现,毛利率有望进一步提升。我们假设2021-23年公司钛合金吨价分别+8%/+6%/-4%。综上,我们预计2021-23年该业务营收增速分别为34.89%/26.70%/17.39%,毛利率分别46.83%/49.43%/50.03%。 超导线材:公司超导技术及产业布局全球领先,近年加大MRI用超导线材产能建设,MCZ磁体已实现稳定交付,随着国内下游需求加速放量,超导线材业绩有望持续稳健增长。根据公司2021年9月27日发布的定增募集说明书,新建MRI用超导线材产能计划于2024年后建成,2021-23年超导线材产能有望维持在750吨,我们假设2021-23年产能利用率为91%/93%/97%,产销率为91%/92%/96.5%。根据公司2021年3月31日投资者调研纪要,CFETR预研项目将在2021年实现部分线材交付,相比MRI业务,该类产品的单价和毛利率均较高,我们假设2021-23年公司超导线材吨价分别为43.58/49.79/57.03万元。 综上,我们预计2021-23年该业务营收增速分别为39.15%/18.04%/25.31%,毛利率分别为14.99%/22.38%/25.83%。 高温合金:国内高温合金市场需求旺盛,公司产品性能优异、客户基础牢固,随着新建产品顺利达产,高温合金业务有望成为公司新的业绩增长点。根据公司2021年9月27日发布的定增问询函回复,“发动机用高性能高温合金材料及粉末盘项目”(高温合金产能2500吨)建成时间计划延迟至2023年1月22日,“航空航天用高性能金属材料产业化项目”(高温合金产能1500吨)计划于2025年后建成,我们预计2021-2023年公司高温合金产能分别为2000/2000/4500吨。公司是国内高温合金新进供应商,随着下游需求快速放量,公司产能利用率持续攀升,我们假设2021-23年现有2000吨高温合金的产能利用率分别为43%/98%/98%,2023年新增2500吨高温合金的产能利用率为60%,2021-23年高温合金产销率为82%/98.2%/96.6%。参考钢研高纳的高温合金产品价格及盈利水平,我们预计2021-23年公司高温合金吨价分别为17.26/22.72/27.81万元,营收增速分别为255.48%/259.27%/112.56%,毛利率分别为24.19%/37.99%/41.93%。 我们预计公司2021-2023年收入分别为29.35/39.82/51.31元,由于规模效应及期间费用控制带来的利润率提升水平超预期,叠加公司交付进度加快,我们上调公司归母净利润至7.43/11.14/14.64亿元(前值7.06/8.24/11.44亿元),对应EPS分别为1.60/2.40/3.15元,对应PE分别为52.84/35.25/26.82倍。公司是国内高端钛合金行业领军企业,军品占比较高,同时近年加强高温合金产品布局,将受益于下游需求快速放量,给予公司2022年40倍PE估值,给予“增持”评级。 1背靠西北院,国产高端合金领军者 1.1深耕高端合金近廿载,布局钛合金、超导材料和高温合金三大市场 背靠西北有色金属研究院,国内高端钛合金龙头企业。公司前身超导有限成立于2003年,是由西北有色金属研究院与超导国际共同出资设立。 超导有限于2012年整体变更为股份有限公司,2019年登陆科创板。公司是我国航空用钛合金棒丝材的主要研发生产基地,是目前国内唯一低温超导线材制造商,是目前全球唯一的铌钛锭棒、超导线材、超导磁体的全流程生产企业。 图表1:公司发展历程 主营高端钛合金、超导产品及高性能高温合金三类产品。公司主要产品有三类:第一类是高端钛合金材料,包括棒材、丝材和锻坯等,主要用于航空(含飞机结构件、紧固件和发动机部件等)、舰船、兵器等;第二类是超导产品,包括铌钛锭棒、铌钛超导线材、铌三锡超导线材和超导磁体等,主要用于先进装备制造、大型科学工程等领域,包括磁共振成像仪、磁控直拉单晶硅、核聚变实验堆、核磁共振谱仪、质子/重粒子加速器、磁悬浮列车、智能电网装备等;第三类是高性能高温合金材料,包括变形高温合金、铸造和粉末高温合金母合金等,主要用于航空发动机和燃气轮机、核电设备等领域。 图表2:主要产品及应用 股权集中度较高,实控人是陕西财政厅。截止2022年1月13日,公司前三大股东分别为西北有色金属研究院、中信金属股份有限公司和永春天汇科技投资股份有限公司,持股比例分别为21.56%、12.74%、6.17%,合计持股40.47%,实控人为陕西省财政厅。截止2021H1,公司拥有1家全资子公司西燕超导和4家控股子公司聚能磁体、聚能装备、聚能高合、九洲生物。 图表3:公司股权结构(2021中报) 图表4:主要子公司(2021年中报,百万元) 1.2下游需求旺盛,公司业绩持续稳健增长 近年高端钛合金市场需求旺盛,公司业绩持续稳健增长。营收方面,2016-2021Q3公司实现收入9.78亿元、9.67亿元、10.88亿元、14.46亿元、21.13亿元、20.91亿元,同比增长10.24%、-1.07%、12.51%、32.87%、46.10%、37.70%,2016-2020年营收CAGR为21.24%。净利润方面,2016-2021Q3公司实现归母净利润1.59亿元、1.42亿元、1.35亿元、1.58亿元、3.71亿元、5.38亿元,同比增长15.22%、-10.60%、-4.95%、17.26%、134.31%、97.86%,2016-2020年归母净利润CAGR为23.61%。钛合金业务是公司收入主要来源,近年营收占比均超80%。 目前高端钛合金市场需求旺盛,叠加公司产品结构持续优化和规模效应逐步显现,业绩呈现持续稳健增长态势。 图表5:2016-2021Q3公司营收及归母净利润变化(单位:百万元) 图表6:2016-2020公司营收结构变化(单位:百万元) 盈利能力显著提升,费用管控能力持续向好。2016-2021Q3年综合毛利率分别为41.32%、38.63%、36.77%、33.69%、37.91%、43.29%,钛合金业务是公司毛利主要来源,公司综合毛利率基本与钛合金业务毛利率变化一致。2016-2019年,受海绵钛等原材料成本上升影响,钛合金业务毛利率呈现下滑趋势;2020年起,受益于产品结构升级、原材料降价及规模效应等因素,钛合金业务毛利率显著攀升。近年公司费用管控能力持续向好,期间费用率持续降低,2021Q3期间费用率为13.69%,同比下降3.84pct。 图表7:2016-2021Q3公司毛利率变化 图表8:2016-2021Q3公司期间费用率变化 2国内高端钛材+超导龙头,高温合金潜力巨大 2.1国内航空钛材供应主力,优先受益军机放量+民机国产