寿险承压趋势延续,改革不止行则将至
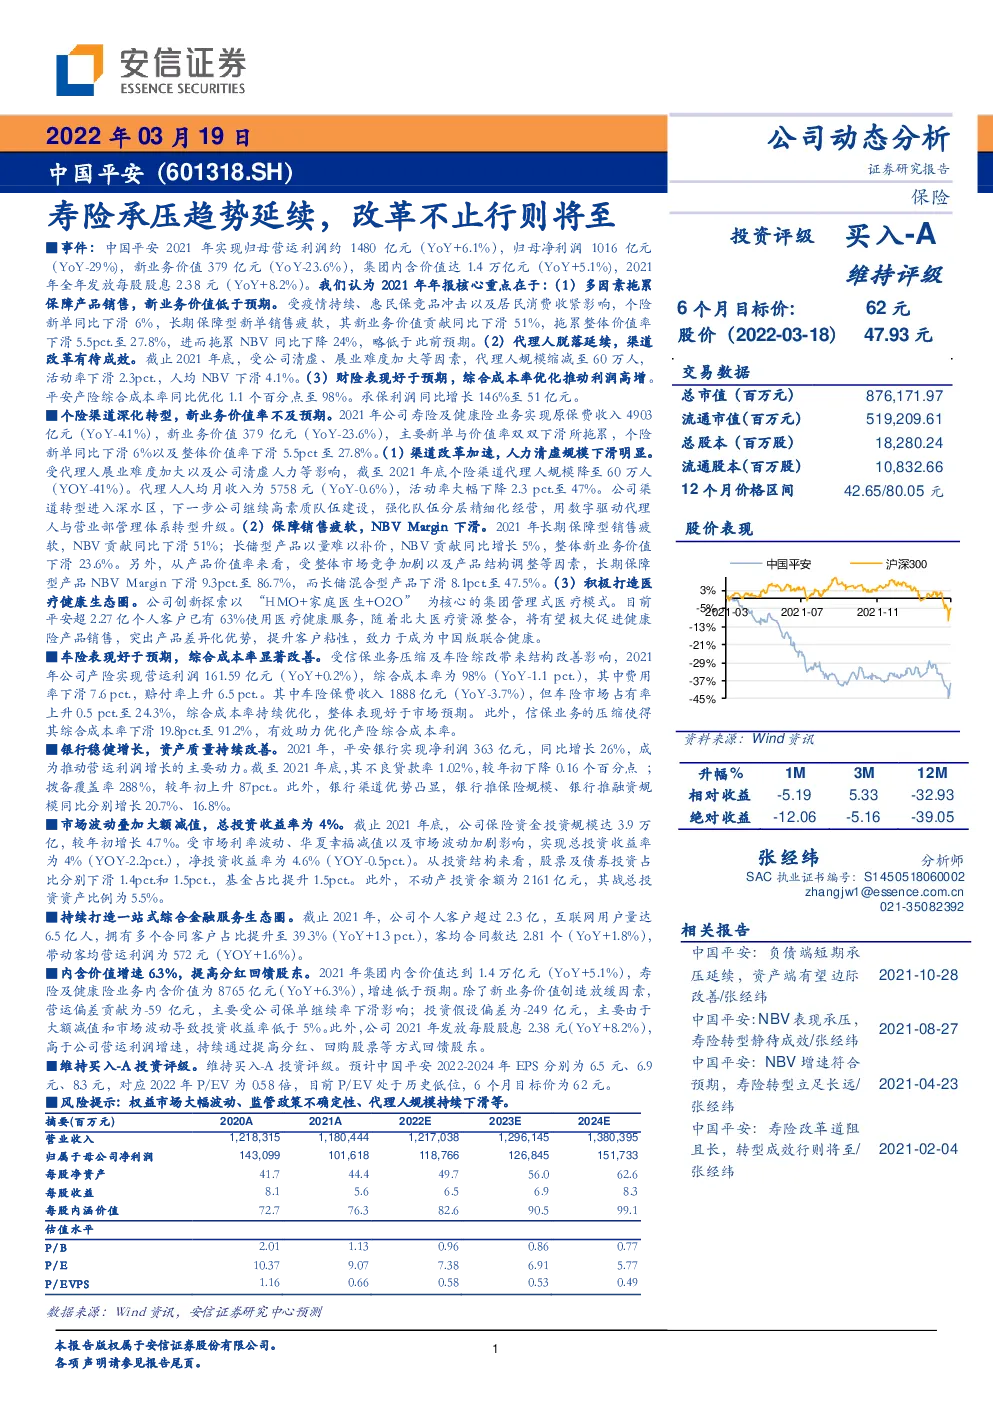
事件:中国平安2021年实现归母营运利润约1480亿元(YoY+6.1%),归母净利润1016亿元(YoY-29%),新业务价值379亿元(Yo Y-23.6%),集团内含价值达1.4万亿元(YoY+5.1%),2021年全年发放每股股息2.38元(YoY+8.2%)。我们认为2021年年报核心重点在于:(1)多因素拖累保障产品销售,新业务价值低于预期。受疫情持续、惠民保竞品冲击以及居民消费收紧影响,个险新单同比下滑6%,长期保障型新单销售疲软,其新业务价值贡献同比下滑51%,拖累整体价值率下滑5.5pct.至27.8%,进而拖累NBV同比下降24%,略低于此前预期。(2)代理人脱落延续,渠道改革有待成效。截止2021年底,受公司清虚、展业难度加大等因素,代理人规模缩减至60万人,活动率下滑2.3pct.,人均NBV下滑4.1%。(3)财险表现好于预期,综合成本率优化推动利润高增。 平安产险综合成本率同比优化1.1个百分点至98%。承保利润同比增长146%至51亿元。 个险渠道深化转型,新业务价值率不及预期。2021年公司寿险及健康险业务实现原保费收入4903亿元(Yo Y-4.1%),新业务价值379亿元(YoY-23.6%),主要新单与价值率双双下滑所拖累,个险新单同比下滑6%以及整体价值率下滑5.5pct至27.8%。(1)渠道改革加速,人力清虚规模下滑明显。 受代理人展业难度加大以及公司清虚人力等影响,截至2021年底个险渠道代理人规模降至60万人(YOY-41%)。代理人人均月收入为5758元(YoY-0.6%),活动率大幅下降2.3 pct.至47%。公司渠道转型进入深水区,下一步公司继续高素质队伍建设,强化队伍分层精细化经营,用数字驱动代理人与营业部管理体系转型升级。(2)保障销售疲软,NB V Margin下滑。2021年长期保障型销售疲软,NBV贡献同比下滑51%;长储型产品以量难以补价,NB V贡献同比增长5%,整体新业务价值下滑23.6%。另外,从产品价值率来看,受整体市场竞争加剧以及产品结构调整等因素,长期保障型产品NBV Margin下滑9.3pct.至86.7%,而长储混合型产品下滑8.1pct.至47.5%。(3)积极打造医疗健康生态圈。公司创新探索以“HMO+家庭医生+O2O”为核心的集团管理式医疗模式。目前平安超2.27亿个人客户已有63%使用医疗健康服务,随着北大医疗资源整合,将有望极大促进健康险产品销售,突出产品差异化优势,提升客户粘性,致力于成为中国版联合健康。 车险表现好于预期,综合成本率显著改善。受信保业务压缩及车险综改带来结构改善影响,2021年公司产险实现营运利润161.59亿元(YoY+0.2%),综合成本率为98%(YoY-1.1 pct.),其中费用率下滑7.6 pct.,赔付率上升6.5 pct.。其中车险保费收入1888亿元(YoY-3.7%),但车险市场占有率上升0.5 pct.至24.3%,综合成本率持续优化,整体表现好于市场预期。此外,信保业务的压缩使得其综合成本率下滑19.8pct.至91.2%,有效助力优化产险综合成本率。 银行稳健增长,资产质量持续改善。2021年,平安银行实现净利润363亿元,同比增长26%,成为推动营运利润增长的主要动力。截至2021年底,其不良贷款率1.02%,较年初下降0.16个百分点; 拨备覆盖率288%,较年初上升87pct.。此外,银行渠道优势凸显,银行推保险规模、银行推融资规模同比分别增长20.7%、16.8%。 市场波动叠加大额减值,总投资收益率为4%。截止2021年底,公司保险资金投资规模达3.9万亿,较年初增长4.7%。受市场利率波动、华夏幸福减值以及市场波动加剧影响,实现总投资收益率为4%(YO Y-2.2pct.),净投资收益率为4.6%(YOY-0.5pct.)。从投资结构来看,股票及债券投资占比分别下滑1.4pct.和1.5pct.,基金占比提升1.5pct.。此外,不动产投资余额为2161亿元,其战总投资资产比例为5.5%。 持续打造一站式综合金融服务生态圈。截止2021年,公司个人客户超过2.3亿,互联网用户量达6.5亿人,拥有多个合同客户占比提升至39.3%(YoY+1.3 pct.),客均合同数达2.81个(YoY+1.8%),带动客均营运利润为572元(YOY+1.6%)。 内含价值增速6.3%,提高分红回馈股东。2021年集团内含价值达到1.4万亿元(YoY+5.1%),寿险及健康险业务内含价值为8765亿元(YoY+6.3%),增速低于预期。除了新业务价值创造放缓因素,营运偏差贡献为-59亿元,主要受公司保单继续率下滑影响;投资假设偏差为-249亿元,主要由于大额减值和市场波动导致投资收益率低于5%。此外,公司2021年发放每股股息2.38元(YoY+8.2%),高于公司营运利润增速,持续通过提高分红、回购股票等方式回馈股东。 维持买入-A投资评级。维持买入-A投资评级。预计中国平安2022-2024年EPS分别为6.5元、6.9元、8.3元,对应2022年P/EV为0.58倍,目前P/EV处于历史低位,6个月目标价为62元。 风险提示:权益市场大幅波动、监管政策不确定性、代理人规模持续下滑等。 摘要(百万元)营业收入 事件:中国平安2021年实现归母营运利润约1480亿元(YoY+6.1%),归母净利润1016亿元(YoY-29%),新业务价值379亿元(YoY-23.6%),集团内含价值达1.4万亿元(YoY+5.1%),2021年全年发放每股股息2.38元(YoY+8.2%)。从集团归母营运利润贡献来看,银行、寿险、资管分别贡献3.1%、2.3%、1.9%,其中银行成为推动营运利润增长的驱动力。 表1:平安各业务板块归母营运利润增速及占比(%) 我们认为2021年年报核心重点在于:(1)多因素拖累保障产品销售,新业务价值低于预期。 受疫情持续、惠民保竞品冲击以及居民消费收紧影响,个险新单同比下滑6%,长期保障型新单销售疲软,其新业务价值贡献同比下滑51%,拖累整体价值率下滑5.5pct.至27.8%,进而拖累NBV同比下降24%,略低于此前预期。(2)代理人脱落延续,渠道改革有待成效。 截止2021年底,受公司清虚、展业难度加大等因素,代理人规模缩减至60万人,活动率下滑2.3pct.,人均NBV下滑4.1%。(3)财险表现好于预期,综合成本率优化推动利润高增。 平安产险综合成本率同比优化1.1个百分点至98%。承保利润同比增长146%至51亿元。 图1:归母营运净利润(亿元)及同比增速(%) 个险渠道深化转型,新业务价值率不及预期。2021年公司寿险及健康险业务实现原保费收入4903亿元(YoY-4.1%),新业务价值379亿元(YoY-23.6%),主要新单与价值率双双下滑所拖累,个险新单同比下滑6%以及整体价值率下滑5.5pct至27.8%。 图2:寿险新业务价值(亿元)及增速(%) 表2:分业务组合的新业务价值 (1)渠道改革加速,人力清虚规模下滑明显。受代理人展业难度加大以及公司清虚人力等影响,截至2021年底个险渠道代理人规模降至60万人(YOY-41%)。代理人人均月收入为5758元(YoY-0.6%),活动率大幅下降2.3 pct.至47%。公司渠道转型进入深水区,下一步公司继续高素质队伍建设,强化队伍分层精细化经营,用数字驱动代理人与营业部管理体系转型升级。 图3:各险渠道代理人规模 (2)保障销售疲软,NBV Margin下滑。2021年长期保障型销售疲软,NBV贡献同比下滑51%;长储型产品以量难以补价,NBV贡献同比增长5%,整体新业务价值下滑23.6%。另外,从产品价值率来看,受整体市场竞争加剧以及产品结构调整等因素,长期保障型产品NBV Margin下滑9.3pct.至86.7%,而长储混合型产品下滑8.1pct.至47.5%。 图4:新业务价值率 表3:分业务组合的新业务价值率(%) (3)积极打造医疗健康生态圈。公司创新探索以“HMO+家庭医生+O2O”为核心的集团管理式医疗模式。目前平安超2.27亿个人客户已有63%使用医疗健康服务,随着北大医疗资源整合,将有望极大促进健康险产品销售,突出产品差异化优势,提升客户粘性,致力于成为中国版联合健康。 车险表现好于预期,综合成本率显著改善。受信保业务压缩及车险综改带来结构改善影响,2021年公司产险实现营运利润161.59亿元(YoY+0.2%),综合成本率为98%(YoY-1.1 pct.),其中费用率下滑7.6 pct.,赔付率上升6.5 pct.。其中车险保费收入1888亿元(YoY-3.7%),但车险市场占有率上升0.5 pct.至24.3%,综合成本率持续优化,整体表现好于市场预期。 此外,信保业务的压缩使得其综合成本率下滑19.8pct.至91.2%,有效助力优化产险综合成本率 图5:产险综合成本率 持续打造一站式综合金融服务生态圈。截止2021年,公司个人客户超过2.3亿,互联网用户量达6.5亿人,拥有多个合同客户占比提升至39.3%(YoY+1.3 pct.),客均合同数达2.81个(YoY+1.8%),带动客均营运利润为572元(YOY+1.6%)。 图6:集团客户数(百万)及客均营运利润(元) 内含价值增速6.3%,提高分红回馈股东。2021年集团内含价值达到1.4万亿元(YoY+5.1%),寿险及健康险业务内含价值为8765亿元(YoY+6.3%),增速低于预期。除了新业务价值创造放缓因素,营运偏差贡献为-59亿元,主要受公司保单继续率下滑影响;投资假设偏差为-249亿元,主要由于大额减值和市场波动导致投资收益率低于5%。此外,公司2021年发放每股股息2.38元(YoY+8.2%),高于公司营运利润增速,持续通过提高分红、回购股票等方式回馈股东。 图7:集团内含价值(亿元)及同比增速(%) 投资建议:维持买入-A投资评级。预计中国平安2022-2024年EPS分别为6.5元、6.9元、8.3元,对应2022年P/EV为0.58倍,目前P/EV处于历史低位,6个月目标价为62元。 风险提示:权益市场大幅波动、监管政策不确定性、代理人规模持续下滑等。 财务报表预测和估值数据汇总