猜你想问
这份报告主要讲了什么内容?
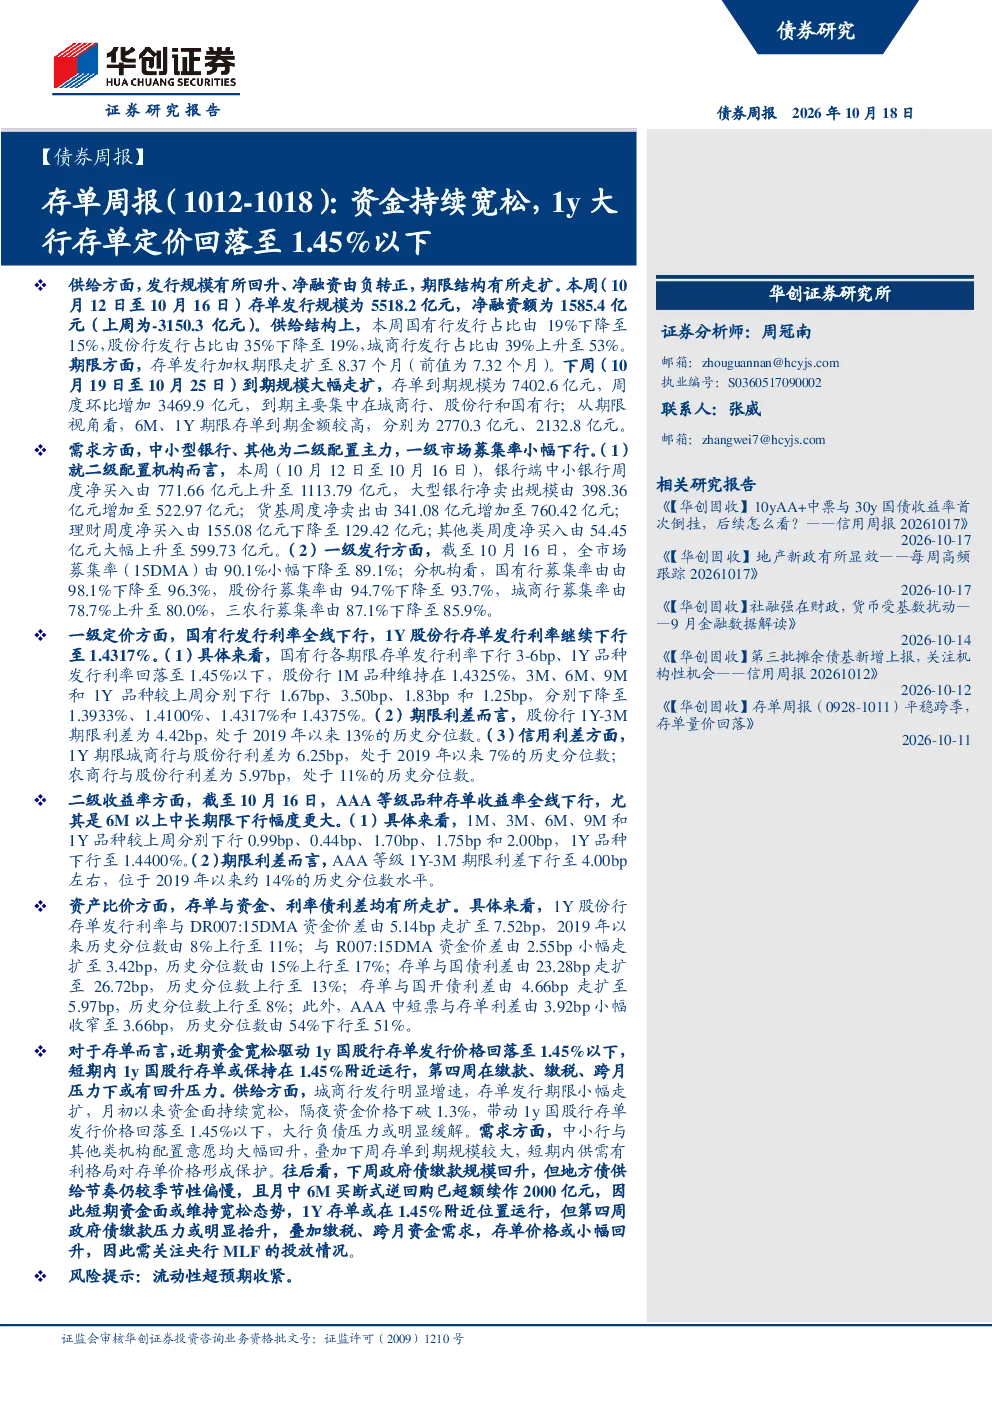
这份报告分析了本周(10月12日至10月16日)中国银行间市场的大额存单(存单)市场情况。报告指出,本周存单发行规模为5518.2亿元,净融资由上周的-3150.3亿元转为正的1585.4亿元,显示市场由负转正。报告还详细分析了存单的供给结构(国有行占比15%,股份行19%,城商行53%)、期限结构(加权期限8.37个月,较上周走扩)、需求结构(中小型银行为主要配置力量)、估值情况(1Y股份行存单发行利率降至1.4317%,回落至1.45%以下)以及与其他资产的比价关系。总体来看,报告认为资金持续宽松是推动1Y国股行存单价格回落至1.45%以下的主要原因。
存单市场未来的发展趋势如何?
根据报告分析,存单市场未来的发展趋势与资金面和政策面密切相关。报告指出,近期资金持续宽松是推动1Y国股行存单发行价格回落至1.45%以下的主要原因。短期内,在政府债缴款规模回升但地方债供给偏慢以及央行续作逆回购等因素作用下,资金面可能维持宽松状态,1Y存单价格或继续在1.45%附近运行。但第四周可能出现的缴款、缴税和跨月压力,或导致存单价格小幅回升。此外,报告还提到需关注央行MLF的投放情况,这将对存单市场产生重要影响。
报告中重点分析了哪些方向?
报告中重点分析了存单市场的供给、需求、估值和比价四个方向。在供给方面,报告详细统计了本周存单的发行规模、期限结构及下周到期情况。在需求方面,报告揭示了中小型银行和其他类机构是二级市场的主要配置力量,并分析了不同类型机构的配置行为。在估值方面,报告重点监测了一级存单定价,特别是1Y股份行存单发行利率的下行情况,以及期限利差和信用利差的变化。在比价方面,报告对比了存单与资金利率(DR007、R007)以及利率债(国债、国开债)的利差,并分析了中短票与存单的价差变化。
当前存单市场的现状如何?
当前存单市场的现状表现为资金持续宽松,推动1Y大行存单定价回落至1.45%以下。报告数据显示,本周存单市场由负转正,净融资规模为正,显示市场情绪有所改善。在估值方面,1Y股份行存单发行利率已降至1.4317%,期限利差和信用利差也处于相对低位。在比价方面,存单与资金利率和国债的利差有所走扩,但与中短票的价差则有所收窄。总体来看,当前存单市场处于资金宽松环境下,价格有所回落,但市场仍需关注资金面的变化和政策走向。
这份报告提示了哪些风险?
这份报告提示的主要风险是流动性超预期收紧。报告指出,虽然当前资金面维持宽松状态,但市场仍需警惕流动性突然收紧的可能性。例如,若央行货币政策出现转向,或市场预期发生变化,可能导致资金面紧张,进而影响存单价格。此外,报告还提到第四周可能出现的缴款、缴税和跨月压力,也可能对存单价格产生不利影响。因此,投资者在关注存单市场的同时,需密切关注宏观政策变化和市场流动性状况。