猜你想问
9月工程机械行业主要数据表现如何?
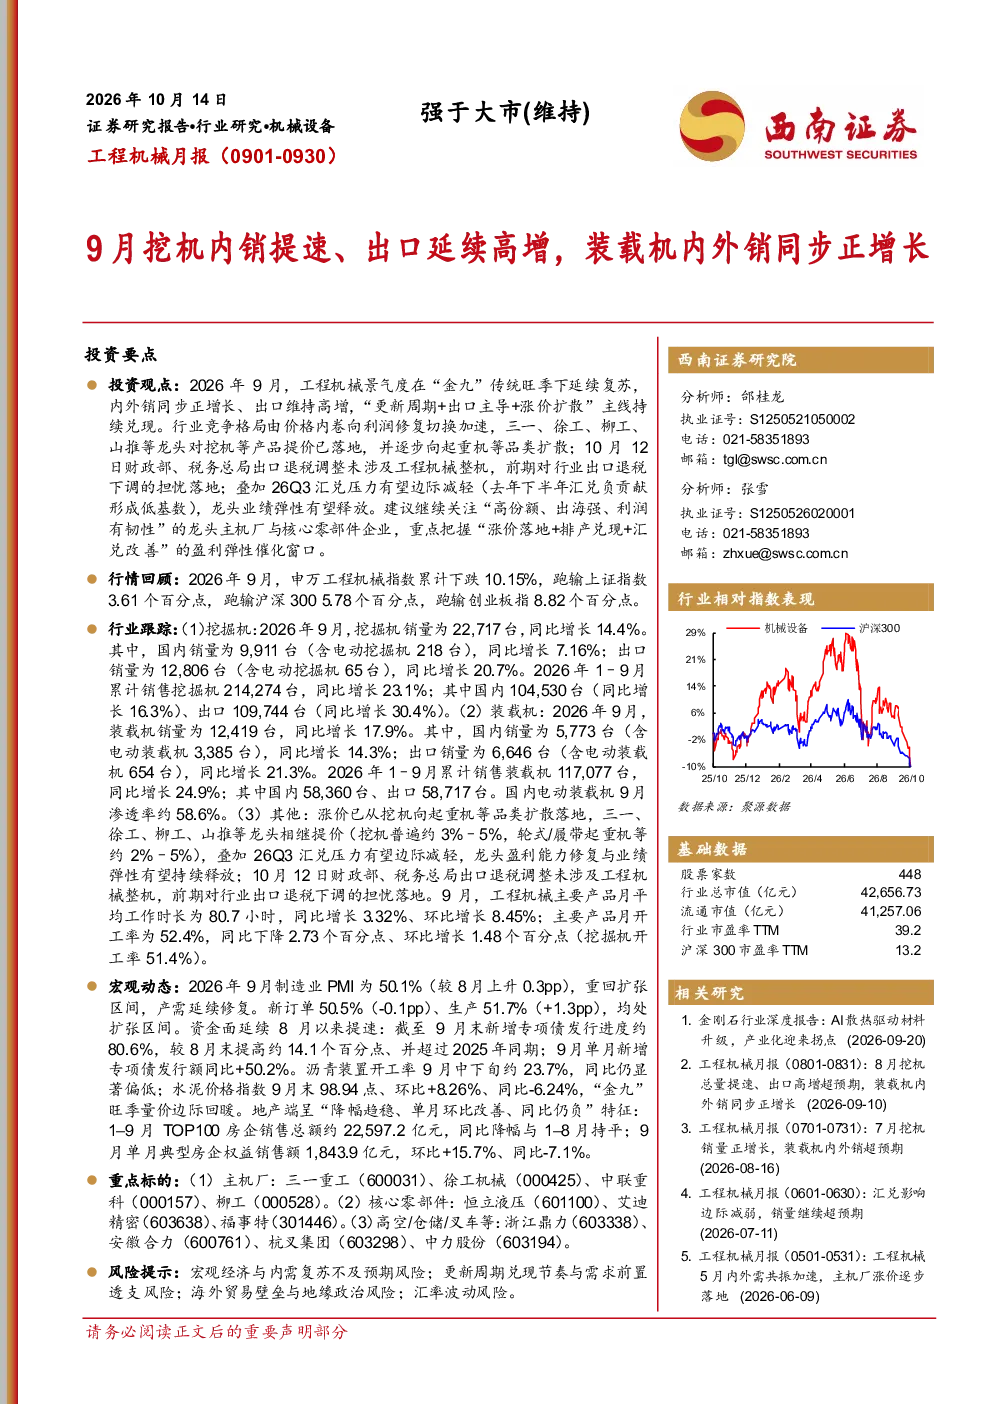
2026年9月,挖掘机销量22,717台,同比增长14.4%,其中国内销量9,911台(同比增长7.16%),出口销量12,806台(同比增长20.7%)。装载机销量12,419台,同比增长17.9%,国内销量5,773台(同比增长14.3%),出口销量6,646台(同比增长21.3%)。1-9月累计销量中,挖掘机同比增长23.1%,装载机同比增长24.9%。国内电动装载机渗透率约58.6%。
工程机械行业未来发展趋势是什么?
工程机械行业未来发展趋势显示,挖掘机和装载机出口保持高增长,国内市场逐步复苏。涨价从挖机向起重机等品类扩散,龙头企业提价。电动装载机渗透率提升,国内电动装载机渗透率约58.6%。同时,26Q3汇兑压力有望减轻,盈利能力修复。但需关注海外贸易壁垒与地缘政治风险。
本报告重点分析了哪些工程机械领域?
本报告重点分析了挖掘机和装载机领域。挖掘机方面,关注国内销量增速回升至7.16%,出口增速回落至20.7%但仍在高位。装载机方面,关注国内销量增速小幅回升至14.3%,出口增速明显提速至21.3%,出口占比约53.5%。此外,报告还分析了涨价趋势、汇兑压力、出口退税调整等政策因素对行业的影响。
当前工程机械市场整体表现如何?
当前工程机械市场整体表现呈现分化态势。申万工程机械指数9月累计下跌10.15%,跑输主要指数。但挖掘机和装载机销量保持同比增长,出口表现尤为亮眼。9月主要产品月平均工作时长80.7小时,同比增长3.32%,但月开工率52.4%,同比下降2.73个百分点。制造业PMI重回扩张区间,产需延续修复。
本报告提示了哪些投资风险?
本报告提示了宏观经济与内需复苏不及预期、更新周期兑现节奏与需求前置透支、海外贸易壁垒与地缘政治、汇率波动等风险。需关注宏观经济环境变化对行业需求的影响,以及国际贸易关系带来的不确定性。同时,需警惕需求透支可能导致的后续市场波动。
你可能感兴趣
工程机械月报:8月挖机总量提速、出口高增超预期,装载机内外销同步正增长
机械设备西南证券2026-09-10
工程机械月报:7月挖机销量正增长,装载机内外销超预期
机械设备西南证券2026-08-14
3月挖机、装载机内销延续高景气,出口同比继续向上
机械设备太平洋证券2025-04-17
机械:3月挖机、装载机内销延续高景气,出口同比继续向上
机械设备太平洋证券2025-04-16
机械行业周报:6月挖机内销增速回正且外销提速,关注工程机械、核聚变板块
机械设备上海证券2025-07-15
工程机械行业点评:9月挖机销量延续增长,内外销政策同步发力
机械设备财信证券2026-10-13
工程机械6月工程机械出口延续景气内销复苏由挖机传导至非
未知机构2026-07-16
工程机械 6月工程机械出口延续景气 内销复苏由挖机传导至非挖 工程机械周期反转向上
未知机构2026-07-16
机械行业周报:挖机内销数据持续高增,关注工程机械板块行业修复机会
机械设备德邦证券2024-07-09
工程机械海关数据跟踪点评:5月工程机械出口稳增,挖机领跑,铲运提速
机械设备财信证券2026-06-22