猜你想问
美团2026年9月外卖业务表现如何?
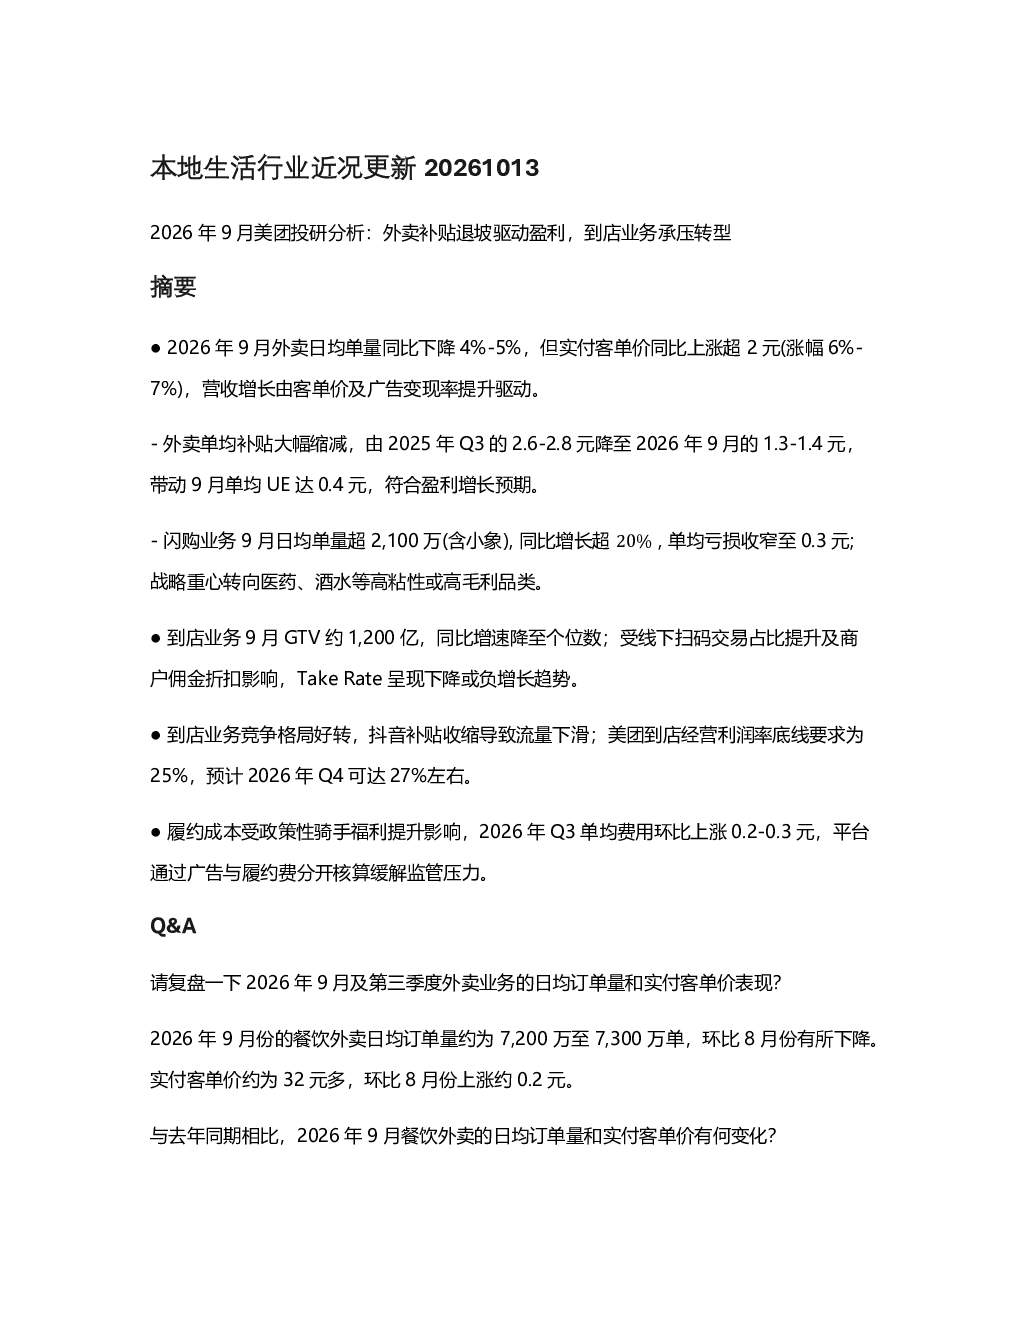
2026年9月,美团外卖日均订单量同比下降4%-5%,但实付客单价同比上涨超2元(涨幅6%-7%)。营收增长主要由客单价提升及广告变现率提高驱动。外卖单均补贴大幅缩减至1.3-1.4元,带动9月单均UE达0.4元,符合盈利增长预期。闪购业务日均单量超2,100万,同比增长超20%,单均亏损收窄至0.3元,战略重心转向医药、酒水等高粘性品类。广告收入同比明显上涨约0.2元/单,佣金率稳定,营收增长更多依赖客单价和广告收入提升。
到店业务当前面临哪些挑战?
2026年9月,美团到店业务GTV约1,200亿,同比增速降至个位数,但核销率环比上涨1-2个百分点,主要因营销活动缩减和中秋促销。竞争格局好转,抖音补贴收缩导致流量下滑。美团要求到店经营利润率底线为25%,预计2026年Q4可达27%左右。TakeRate受线下扫码交易占比提升及商户佣金折扣影响呈现下降趋势。整体佣金率波动,广告增速大于交易额增速,交易额增速大于佣金增速,部分行业TR甚至负增长。用户与商家行为显示“到店后购买团购券”趋势明显,商家为获取线上流量加权,平台通过佣金折扣推动线下流量线上化。Q3经营利润率维持在20%-25%,预计Q4可达27%左右,但达到30%难度较大。
即时零售业务(闪购)的发展策略是什么?
即时零售业务(闪购)是美团重点发展方向,9月日均订单量超2,100万,同比增长超20%,客单价约56-57元,同比增长小个位数。增长主要来自医药、即时酒水、日用百货等品类,医药品类增长因季节性因素和医保覆盖提升。整体仍亏损,9月单均亏损约0.3元,较8月收窄;第三季度单均亏损约0.3-0.4元,剔除小象超市后订单量同比增长仍超20%。未来3年,美团计划投入300亿扩充SKU,联合品牌方开发爆品,重点品类为医药、酒水、日用百货。预计2027年实现盈亏平衡,但竞争动态(如阿里健康调整)可能影响进程。核心盈利品类包括酒水、鲜花、商超、美妆等,医药品类短期盈利表现较差但具战略价值。
从市场现状看,美团业务有哪些关键变化?
从市场现状看,美团外卖业务呈现订单量微降但客单价上涨,单均补贴退坡驱动盈利。到店业务GTV增速放缓至个位数,但核销率提升,竞争格局改善,利润率向25%目标靠近。TakeRate下降反映线下扫码交易占比提升和佣金策略调整。即时零售业务(闪购)订单量高速增长超20%,品类结构优化,战略定位核心,但整体仍亏损,盈利预期2027年平衡。国庆期间,外卖业务单量同比微降-5%至-6%,闪购业务订单量环比增长7%-8%,同比增长24%-25%,到店业务同比增速为个位数。整体看,美团业务正经历从补贴驱动向盈利转型,各业务板块发展策略差异化,市场竞争格局动态变化。
美团业务面临哪些潜在风险?
美团业务面临的主要风险包括:外卖业务盈利改善依赖补贴退坡和客单价提升,若消费需求疲软可能影响营收增长;到店业务竞争加剧,抖音等平台补贴收缩可能导致流量下滑,TakeRate下降和佣金率波动影响盈利能力;即时零售业务(闪购)整体仍亏损,虽订单量增长但盈利平衡时间不确定,医药等核心品类短期盈利表现较差;宏观经济波动可能影响消费场景和用户行为,进而影响各业务板块表现。此外,行业竞争格局持续变化,新进入者策略调整可能对美团现有市场地位构成挑战。