猜你想问
2026年9月金融数据点评的核心内容是什么?
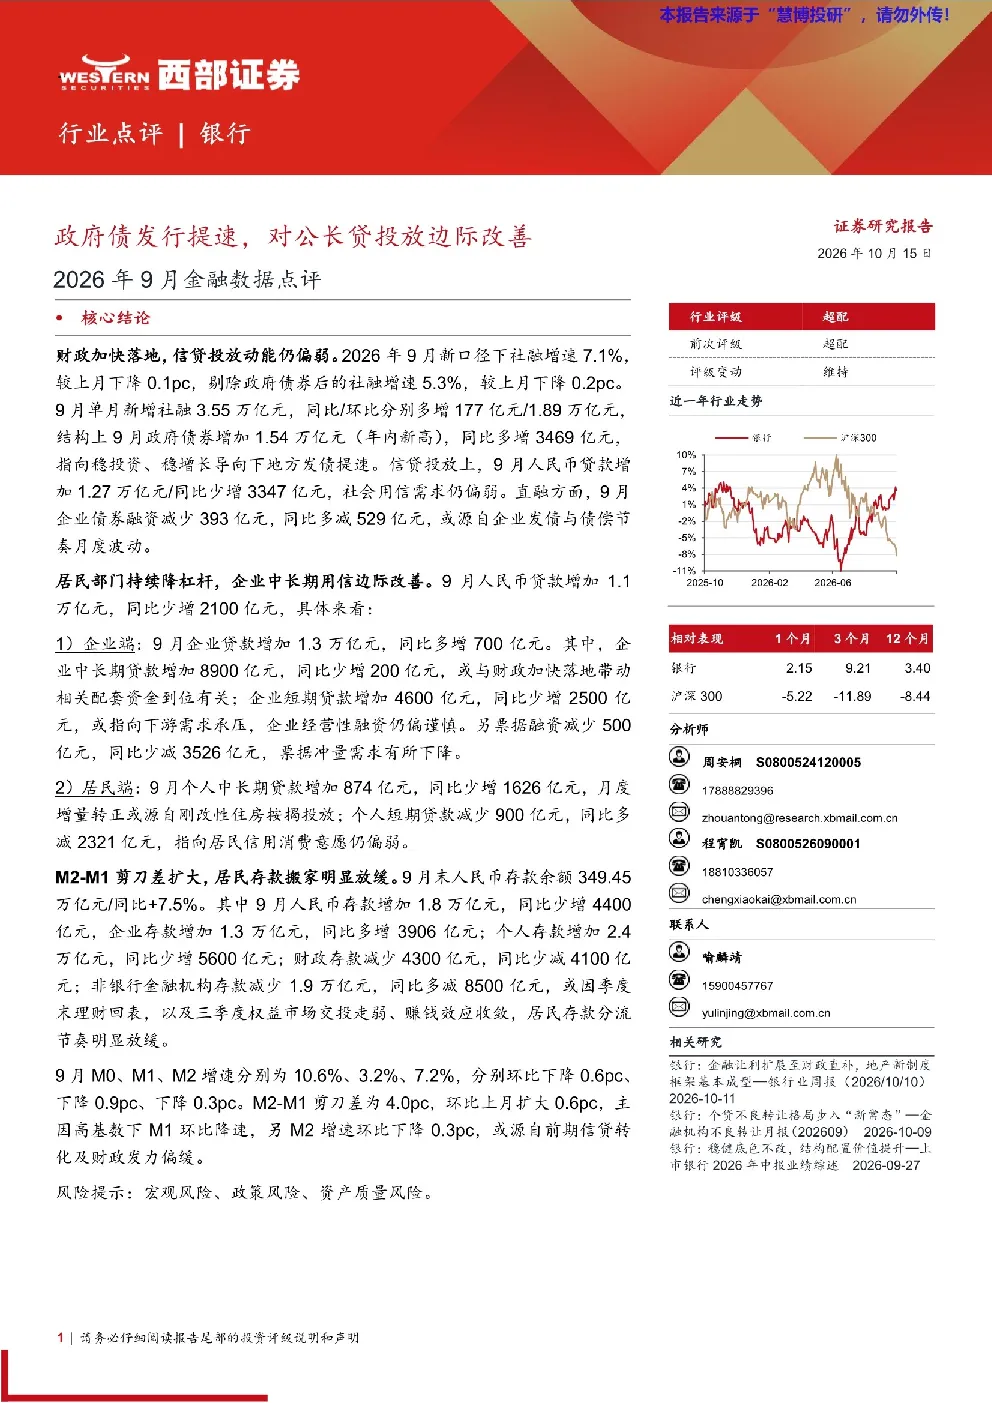
2026年9月金融数据点评显示财政加快落地,信贷投放动能仍偏弱。社融增速7.1%,较上月下降0.1个百分点;剔除政府债券后的社融增速5.3%,较上月下降0.2个百分点。9月单月新增社融3.55万亿元,同比多增177亿元,环比多增1.89万亿元。政府债券增加1.54万亿元(年内新高),同比多增3469亿元,指向稳投资、稳增长导向下地方发债提速。信贷投放上,9月人民币贷款增加1.27万亿元,同比少增3347亿元,社会用信需求仍偏弱。
金融行业未来发展趋势如何?
金融行业未来发展趋势需关注政策导向与市场需求变化。当前数据显示政府债发行提速,或为稳增长提供支持,但社会用信需求仍偏弱,居民部门持续降杠杆,企业短期贷款增长放缓。未来需关注政策如何进一步刺激需求,以及企业中长期贷款能否持续改善。M2-M1剪刀差扩大,反映经济活力与流动性传导效率,需持续观察其变化对市场的影响。
报告重点分析了哪些方向?
报告重点分析了政府债券发行对信贷投放的影响,以及居民与企业部门的融资行为变化。政府债券增加1.54万亿元,带动社融增速提升,但信贷结构显示企业短期贷款增长放缓,居民信用消费意愿仍偏弱。报告还分析了M2-M1剪刀差扩大对经济活力的影响,以及存款结构变化反映的居民资产配置偏好。
当前市场现状如何判断?
当前市场现状显示经济复苏基础尚不稳固,信贷需求偏弱,居民部门杠杆率持续下降。企业端,中长期贷款增长放缓或受下游需求承压影响,短期贷款减少反映企业经营性融资谨慎。居民端,个人中长期贷款月度增量转正或与刚改性住房按揭投放有关,但短期贷款减少显示信用消费意愿未明显改善。M2增速放缓,M1增速下降,剪刀差扩大,均指向经济活力传导存在障碍。
研报提示哪些风险?
研报提示需关注经济复苏动能不足的风险,当前信贷需求偏弱,居民与企业融资意愿均显谨慎,可能影响经济持续复苏。政策效果存在不确定性,政府债发行提速能否有效带动投资与消费需持续观察。M2-M1剪刀差扩大可能反映经济活力传导不畅,需警惕流动性传导效率下降带来的风险。居民存款搬家节奏放缓,或因权益市场赚钱效应收敛,需关注资产配置变化对金融市场的潜在影响。