猜你想问
摩根大通研报核心观点是什么?
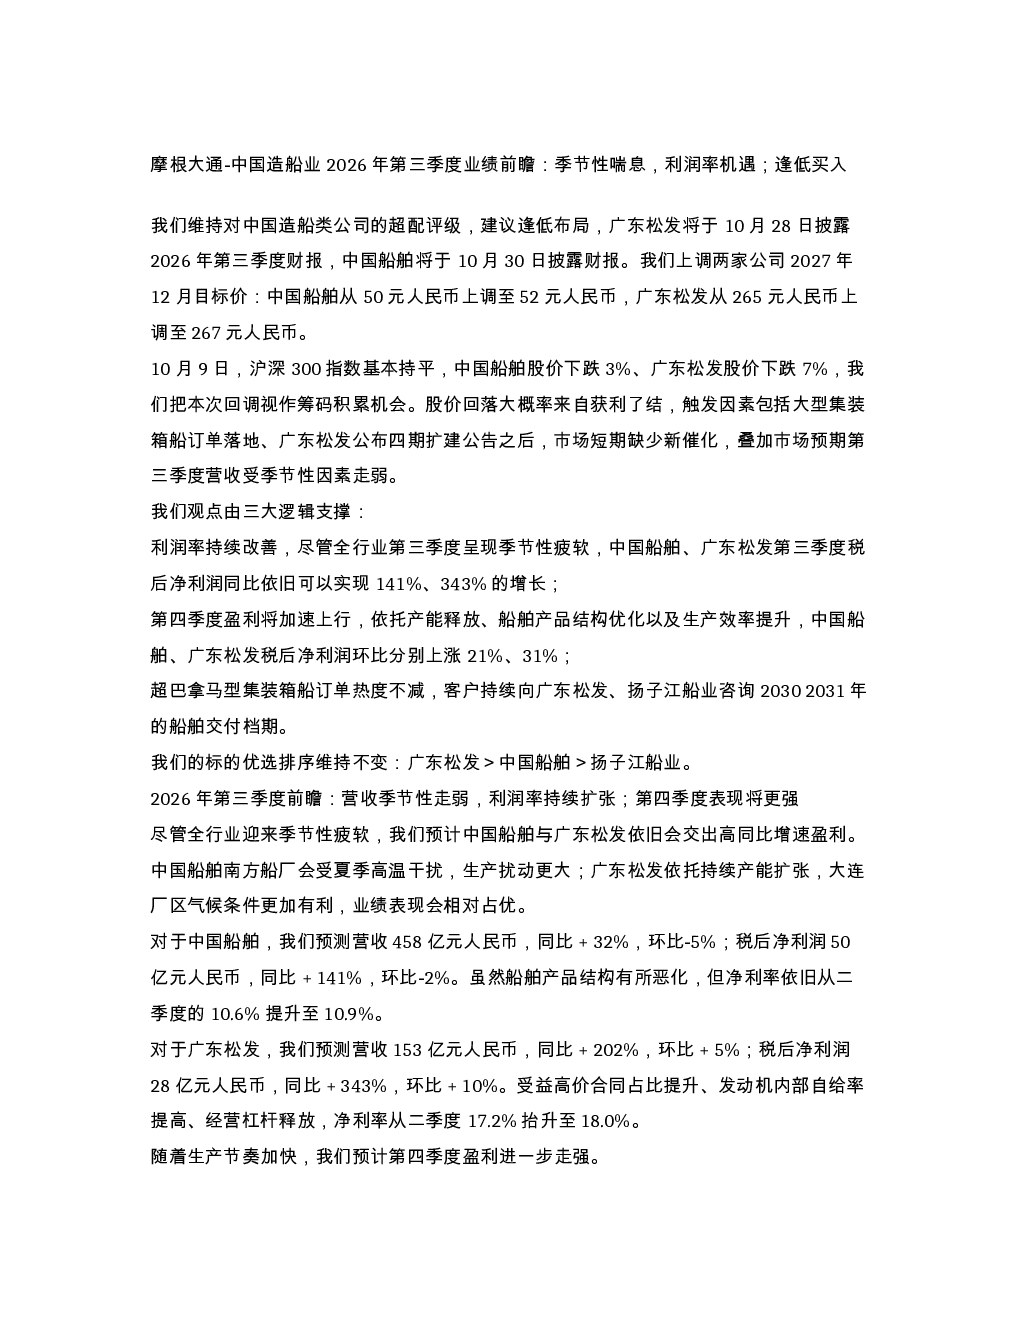
摩根大通认为中国造船业当前回调是筹码积累机会,主要因获利了结、订单落地及季节性因素。报告强调利润率持续改善,中国船舶和广东松发税后净利润同比分别增长141%和343%。第四季度盈利预计加速上行,依托产能释放、产品结构优化及效率提升,两公司税后净利润环比分别上涨21%和31%。超巴拿马型集装箱船需求旺盛,客户持续咨询2030-2031年交付档期,广东松发和扬子江船业订单热度不减。
中国造船业未来发展趋势如何?
中国造船业未来发展趋势向好,利润率持续扩张。超巴拿马型集装箱船需求旺盛,客户咨询2030-2031年交付档期热度不减。广东松发和扬子江船业订单热度持续,产能扩张和效率提升推动盈利增长。液化天然气船市场占比提升,推动行业整体盈利能力改善。产能释放和产品结构优化将支撑行业长期发展。
报告重点分析了哪些公司?
报告重点分析了中国船舶、广东松发和扬子江船业。广东松发因其盈利动能强劲、利润率扩张、产能持续增长,液化天然气船订单及发动机销售额外受益,被列为首选。中国船舶凭借生产效率改善、液化天然气船市场份额提升及潜在资产注入,表现良好。扬子江船业依靠持续高利润率、饱满订单及产能扩张,位列第三。
当前造船市场现状如何判断?
当前造船市场处于季节性回调期,但行业整体利润率持续改善。大型集装箱船订单落地推动行业营收增长,但短期缺乏新催化。中国船舶和广东松发等龙头企业展现出较强的盈利能力,税后净利润同比大幅增长。超巴拿马型集装箱船需求旺盛,为行业带来新的增长点。整体市场呈现结构性分化,龙头企业竞争优势明显。
研报提示哪些风险?
研报提示造船行业存在季节性波动风险,第三季度营收可能受季节性因素影响走弱。高温等气候因素可能影响部分船厂生产效率,如中国船舶南方船厂。市场竞争加剧可能导致价格压力,影响行业盈利水平。此外,新订单落地进度不及预期或影响未来营收增长。政策变化和原材料价格波动也可能对行业带来不确定性。