猜你想问
这份研报主要分析了什么内容?
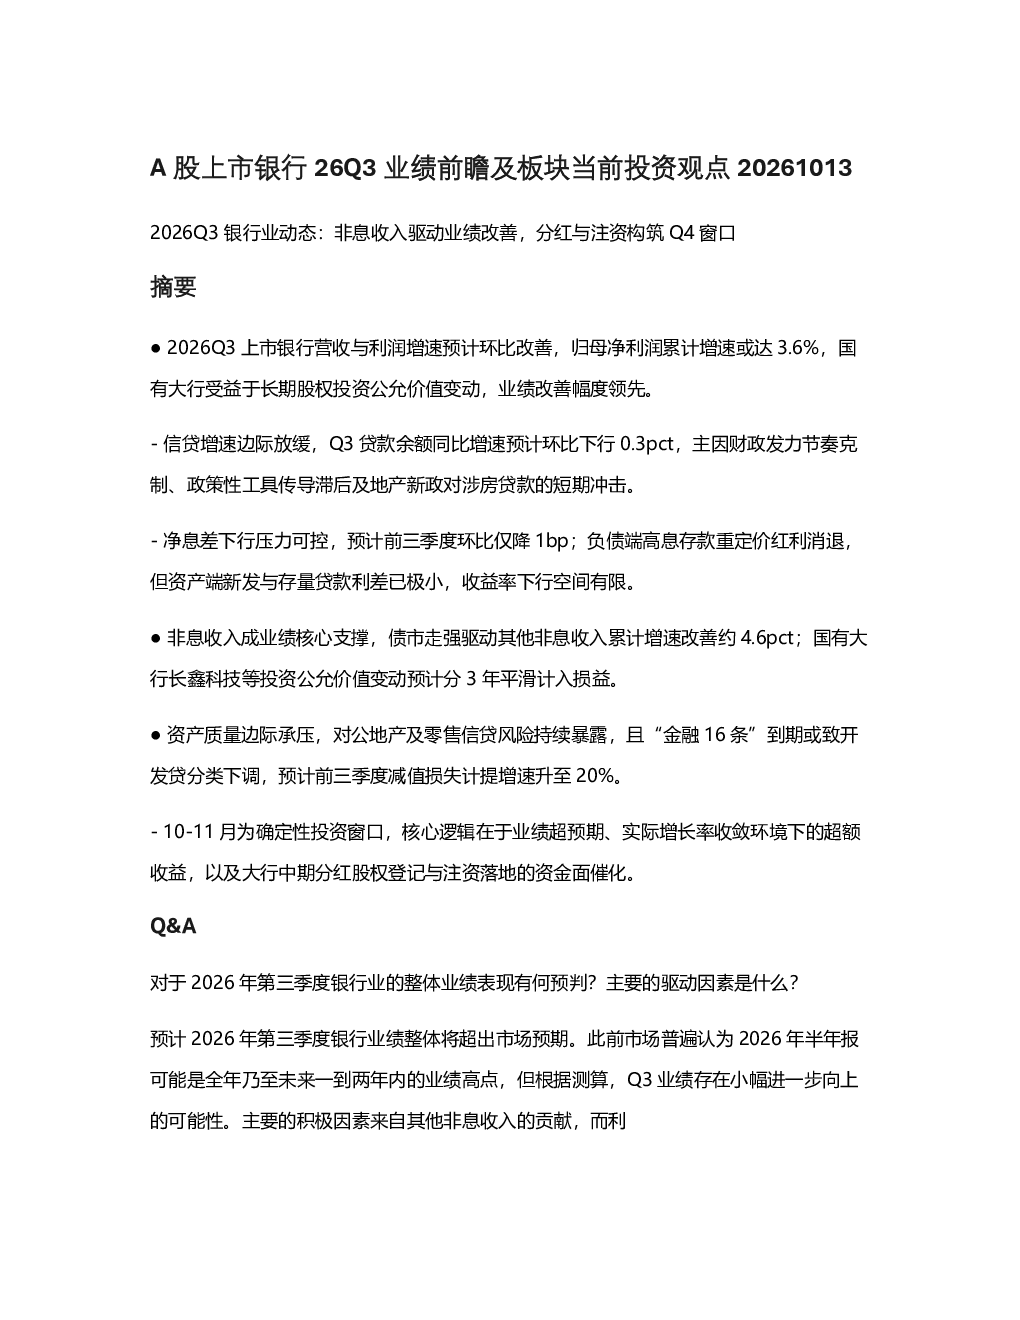
这份研报主要分析了2026年第三季度A股上市银行的业绩前瞻及板块当前投资观点。报告指出,预计营收与利润增速环比改善,归母净利润累计增速或达3.6%,国有大行因长期股权投资公允价值变动领先改善。信贷增速边际放缓,Q3贷款余额同比增速预计环比下行0.3个百分点。净息差下行压力可控,前三季度环比仅降1bp。债市走强驱动其他非息收入累计增速改善约4.6个百分点。手续费及佣金收入稳中向好,预计累计增速环比提升约1个百分点。资产质量边际承压,不良生成率上行约10个基点,减值计提增速升至20%。营收增速环比提升约0.4个百分点,国有行、股份行、城商行和农商行分别改善约0.6、0.04、0.4和0.2个百分点。利润增速环比改善约0.6个百分点,达到3.6%左右,国有大行改善幅度最大。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多方面特征。营收与利润增速预计环比改善,国有大行因长期股权投资公允价值变动领先改善,但信贷增速边际放缓,主因财政发力节奏克制、政策性工具传导滞后及地产新政对涉房贷款的短期冲击。净息差下行压力可控,但负债端高息存款重定价红利消退。非息收入驱动业绩改善,债市走强驱动其他非息收入累计增速改善约4.6个百分点,手续费及佣金收入稳中向好。资产质量边际承压,房地产领域压力持续,零售信贷不良确认严格,减值计提增速升至20%。不同类型银行业绩趋势分化,国有大行改善幅度最大,城商行次之。
研报重点分析了哪些方向?
研报重点分析了2026年第三季度A股上市银行的业绩前瞻及板块当前投资观点。核心内容包括营收与利润增速环比改善,信贷增速边际放缓,净息差下行压力可控,非息收入驱动业绩改善,资产质量边际承压,业绩趋势与类型银行分化。具体而言,报告指出国有大行因长期股权投资公允价值变动领先改善,但地产新政对涉房贷款的短期冲击导致信贷增速放缓。债市走强驱动其他非息收入累计增速改善约4.6个百分点,手续费及佣金收入稳中向好。资产质量方面,不良生成率上行约10个基点,减值计提增速升至20%。不同类型银行业绩趋势分化,国有大行改善幅度最大。
当前市场现状如何判断?
当前市场现状表现为银行业业绩呈现环比改善趋势,但面临多重压力与分化。一方面,营收与利润增速预计环比改善,归母净利润累计增速或达3.6%,非息收入驱动业绩改善,债市走强驱动其他非息收入累计增速改善约4.6个百分点,手续费及佣金收入稳中向好。另一方面,信贷增速边际放缓,Q3贷款余额同比增速预计环比下行0.3个百分点,主因财政发力节奏克制、政策性工具传导滞后及地产新政对涉房贷款的短期冲击。净息差下行压力可控,但负债端高息存款重定价红利消退。资产质量边际承压,不良生成率上行约10个基点,减值计提增速升至20%。不同类型银行业绩趋势分化,国有大行改善幅度最大。
研报有哪些风险提示?
研报提示银行业面临多重风险。资产质量边际承压是主要风险之一,房地产领域压力持续,新政或致开发贷分类下调,“金融16条”到期或进一步影响信用成本,零售信贷不良确认严格,预计减值计提增速升至20%。此外,净息差下行压力虽可控,但负债端高息存款重定价红利消退,资产端新发与存量贷款利差已极小,收益率下行空间有限。非息收入增长可能存在平滑效应,对利润表支撑相对温和。不同类型银行业绩趋势分化,中小农商行改善幅度最小,需关注其经营风险。整体而言,银行业业绩改善的基础尚不稳固,需警惕宏观经济波动及政策调整带来的不确定性。