猜你想问
9月商用车出口表现如何?
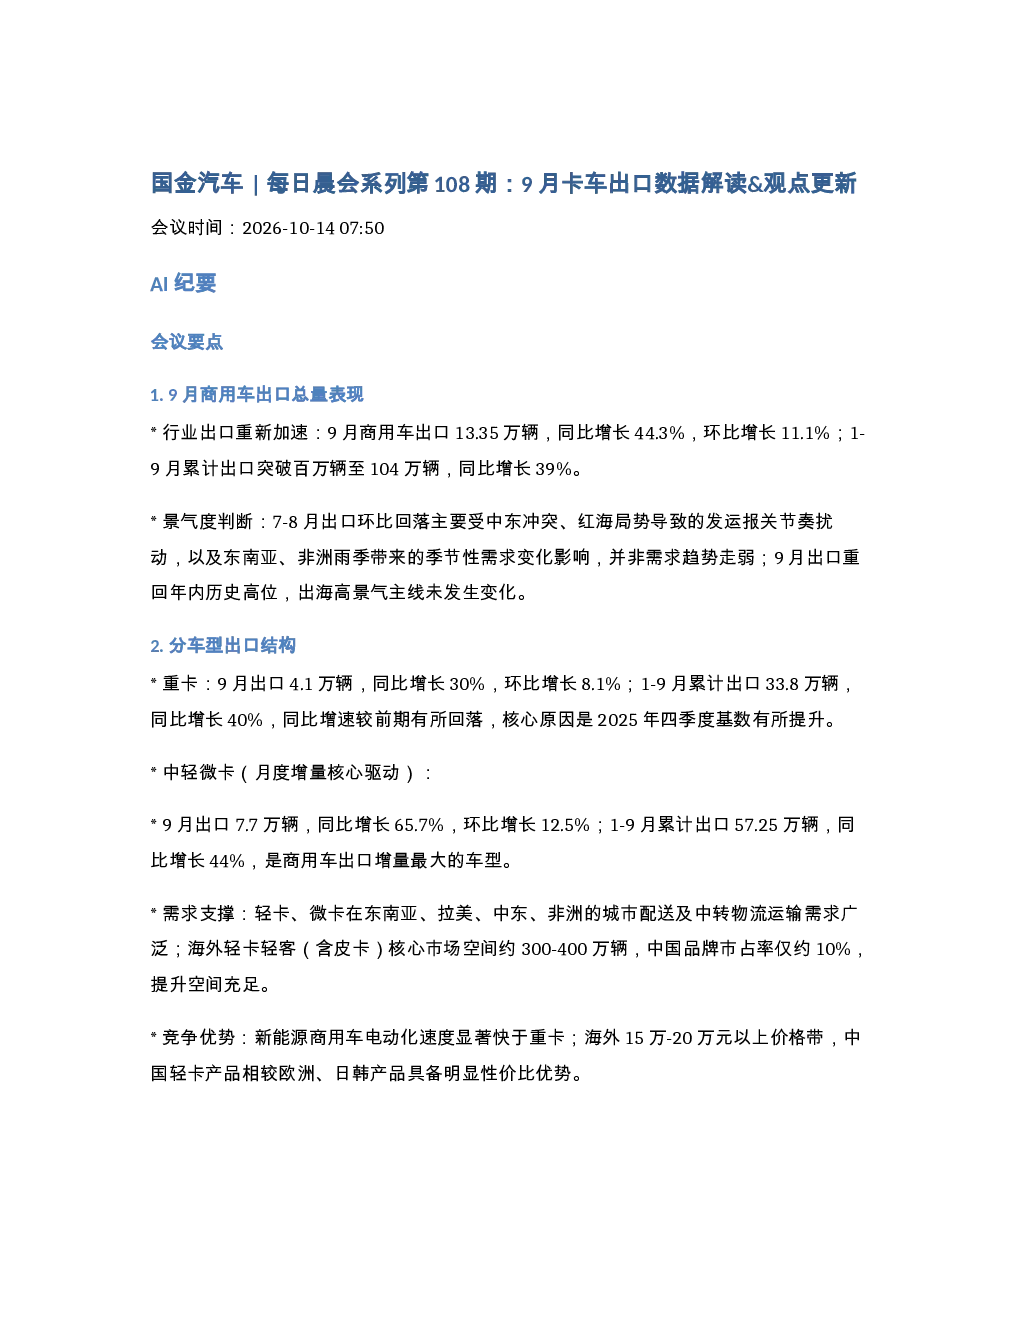
9月商用车出口13.35万辆,同比增长44.3%,环比增长11.1%;1-9月累计出口104万辆,同比增长39%。出口重回年内历史高位,主要受中东冲突、红海局势及季节性需求变化影响7-8月环比回落。
中轻微卡出口增长原因是什么?
中轻微卡9月出口7.7万辆,同比增长65.7%,1-9月累计出口57.25万辆,同比增长44%,是增量核心驱动。主要支撑来自东南亚、拉美、中东、非洲的城市配送及中转物流需求,中国品牌市占率约10%,新能源商用车电动化速度快,海外15-20万元以上价格带中国轻卡具备明显性价比优势。
中国重汽出口表现亮点有哪些?
中国重汽9月出口(含轻卡)2.17万辆,同比增长34%,1-9月累计出口17.62万辆,同比增长99.5%。重卡出口1.94万辆,同比增长29%,市场份额稳定在47%以上。核心支撑来自产品适配、网络建设、KD工厂布局、备件服务体系及品牌口碑,轻微卡业务9月出口2300多台,同比增长97%。
出口退税政策调整有何影响?
新能源商用车被纳入出口退税退坡范围,政策执行期限为2027年4月1日。整体影响有限,新能源商用车出口占比仅为个位数。成本传导能力强,非洲、东南亚市场竞争以中国车企内部竞争为主,可直接向海外传导涨价;欧洲市场价格差距大,溢价能力强。2026年四季度及2027年一季度可能出现新能源产品抢装,对出口业绩形成正面贡献。
中东地缘冲突对出口有何影响?
霍尔木兹海峡船舶通行量降至低位,海运及保险成本上升,阶段性影响交付节奏,例如重汽中东区域月均需求3000台以上,但近期月均发运仅1000多台。战争对重卡需求为正面拉动,可类比俄乌冲突,俄罗斯重卡市场需求从6万-8万辆提升至12万-14万辆。若中东、俄乌战事缓和,将带来重建需求放量,海峡通行恢复后发运能力提升。
你可能感兴趣
国金证券 国金汽车 每日晨会系列第108期9月卡车出口数据解读 观点更新
未知机构2026-10-14
国金汽车 每日晨会系列第108期9月卡车出口数据解读观点更新
未知机构2026-10-14
国金证券 国金汽车 每日晨会系列第106期8月卡车出口数据解读 观点更新
未知机构2026-09-16
国金汽车 每日晨会系列第106期8月卡车出口数据解读观点更新
未知机构2026-09-16
国金汽车晨会93期:7月卡车内外销数据解读与投资观点
未知机构2026-08-13
261013-国金汽车 每日晨会系列第107期整车行业观点更新底部向上
未知机构2026-10-14
国金证券 国金汽车 每日晨会系列第83期地平线观点更新
未知机构2026-07-09
国金汽车 每日晨会系列第107期整车行业观点更新底部向上
未知机构2026-10-13
国金证券 国金汽车 每日晨会系列第107期整车行业观点更新底部向上
未知机构2026-10-13
国金汽车 每日晨会系列第105期8月乘用车海外零售数据解读
未知机构2026-09-15