猜你想问
这份研报主要分析了航发产业链的哪些方面?
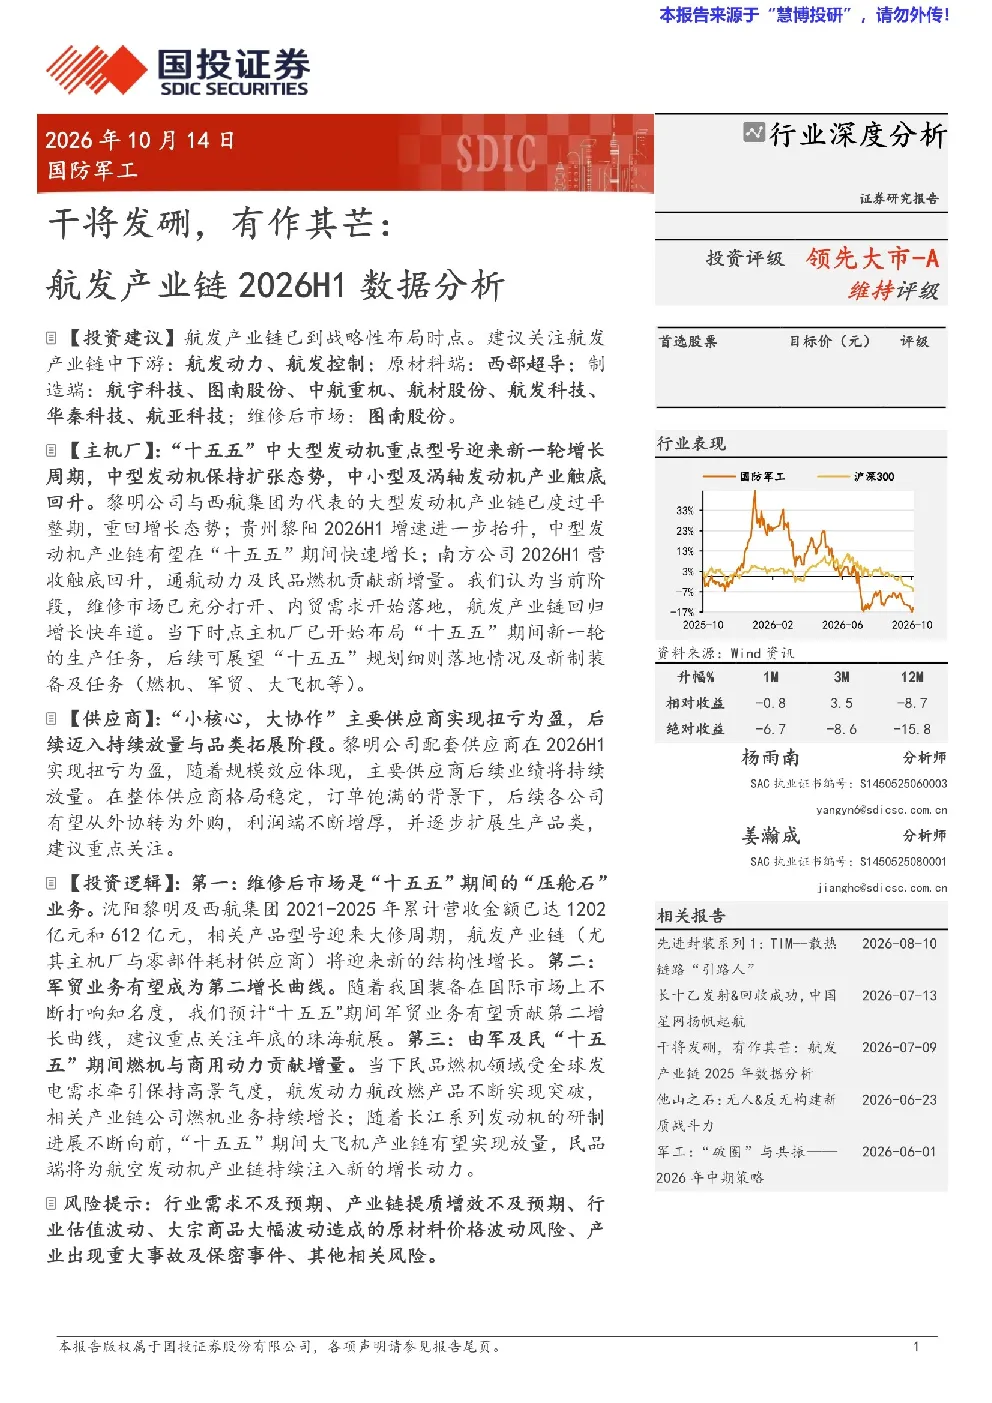
这份研报主要分析了航发产业链2026H1的数据,涵盖了主机厂、供应商、产业链概览、产能达产与资本运作以及后续预测等多个方面。报告重点分析了中大推发动机产业链重回高增长态势,中小推及涡轴发动机产业链迎来拐点向上,以及“小核心,大协作”体系核心供应商实现扭亏为盈等关键趋势。同时,还探讨了民品燃机的高景气度以及军贸业务有望成为第二增长曲线的潜力。报告还关注了维修及后市场业务、商用动力、低空通航类以及民用燃机等细分领域的发展趋势。
航发产业链目前的发展趋势如何?
航发产业链目前的发展趋势向好,主要体现在多个方面。首先,中大推发动机产业链重回高增长态势,黎明公司与西航集团2026H1营收大幅回升,黎阳动力保持扩张态势。其次,中小推及涡轴发动机产业链迎来拐点向上,南方公司2026H1营收触底回升,通航动力与民用燃机贡献增量。此外,“小核心,大协作”体系核心供应商实现扭亏为盈,规模效应逐步显现。民品燃机板块也展现出高景气度,“由军及民”的航发版图不断外拓。最后,军贸业务有望成为第二增长曲线,我国新质战斗力在国际军贸市场中表现突出。这些趋势表明航发产业链在“十五五”期间将迎来新的增长机遇。
研报重点分析了哪些方向?
研报重点分析了航发产业链的多个方向。首先,对主机厂进行了深入分析,特别是中大推发动机产业链,包括黎明公司、西航集团、贵州黎阳和南方公司等,详细介绍了它们的营收、利润率、总资产等关键财务数据。其次,对供应商进行了分析,重点关注航发体系内重点供应商和“小核心,大协作”核心供应商,如贵阳精铸、航材股份、钢研纳克、图南股份等,揭示了它们扭亏为盈的趋势。此外,还分析了产业链概览,包括中大推发动机产业链、中小推及涡轴发动机产业链、“小核心,大协作”体系、民品燃机以及军贸业务等。最后,对产能达产与资本运作、需求端、供给端以及资本运作端进行了详细探讨。
目前航发产业链的市场现状如何?
目前航发产业链的市场现状呈现出积极的发展态势。一方面,产能端,2019-2021年募资资金项目已陆续达产,2022-2023年募集资金项目多数已进入中后期或达产,供给端产能达产上行。另一方面,需求端,维修及后市场业务为基石,相关型号产品迎来大修周期,维修业务有望迅速起量。同时,军贸端有望提振出口需求,商用动力、低空通航类以及民用燃机板块也展现出增长潜力。此外,核心供应商基本实现扭亏为盈,整体供给端产能达产上行。这些因素共同推动了航发产业链的稳健发展。
研报是否存在风险提示?
研报中存在一定的风险提示。首先,虽然航发产业链整体发展向好,但市场竞争激烈,技术更新迅速,可能存在技术落后的风险。其次,部分核心供应商虽然实现扭亏为盈,但业绩仍可能受到原材料价格波动、订单饱满度等因素的影响。此外,军贸业务虽然前景广阔,但也面临国际政治经济环境的不确定性。最后,产能达产和资本运作虽然有助于提升产业链的竞争力,但也需要持续的资金投入和管理,可能存在一定的财务风险。因此,投资者在关注航发产业链发展机遇的同时,也需要关注这些潜在风险。