猜你想问
新威凌主营业务是什么?
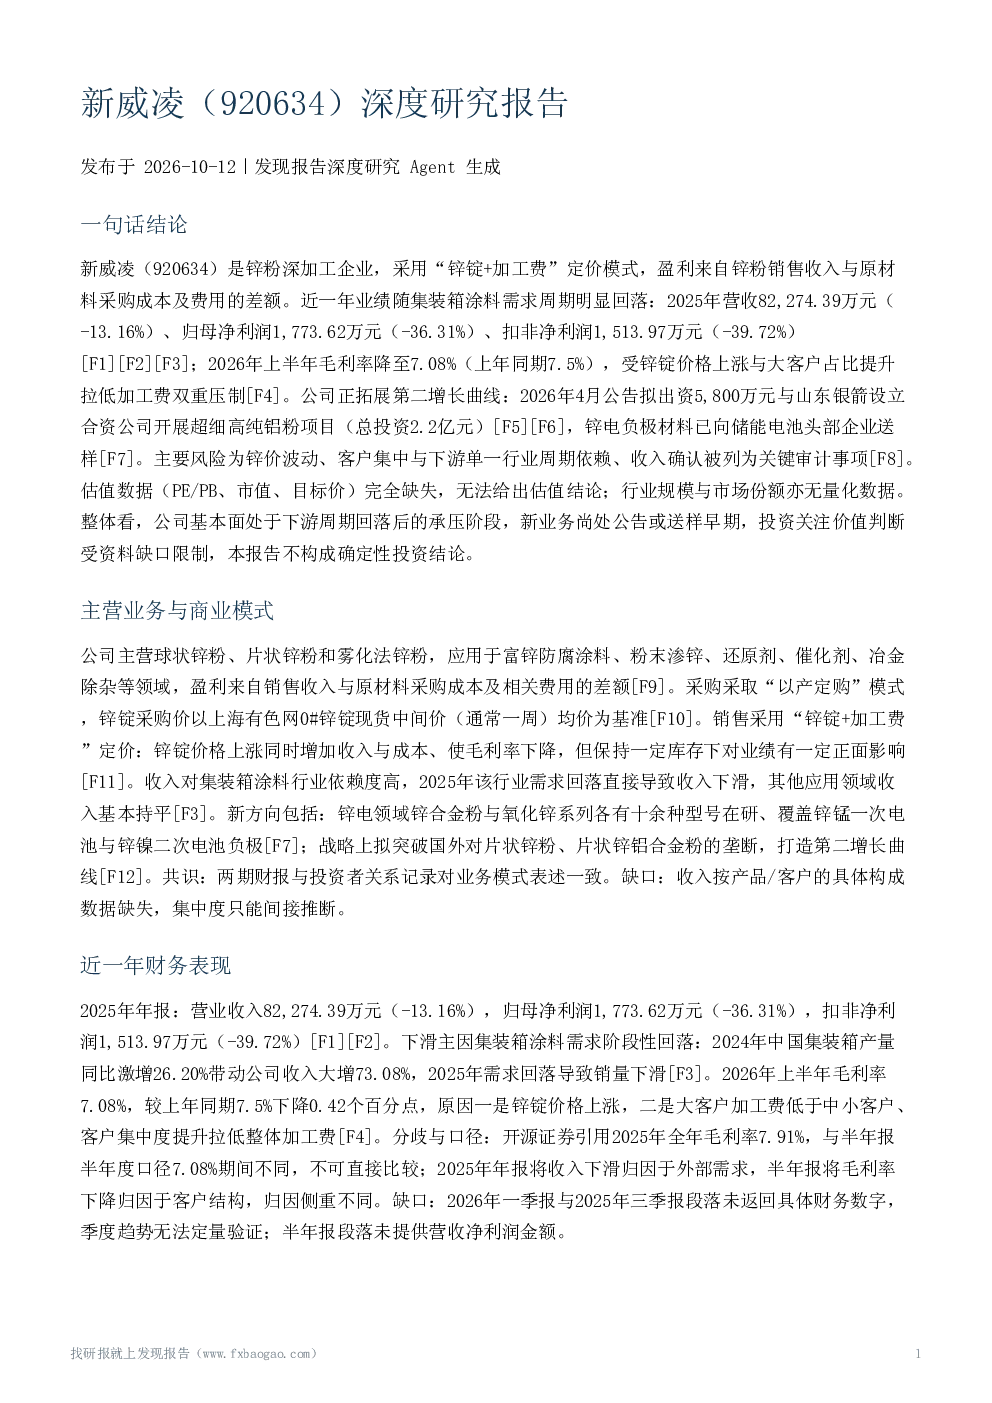
新威凌主营球状、片状和雾化法锌粉,应用于富锌防腐涂料、粉末渗锌等领域。公司采用“锌锭+加工费”定价模式,收入对集装箱涂料行业依赖度高。盈利来自销售收入与原材料成本及相关费用的差额。
新威凌近一年财务表现如何?
2025年新威凌营收82,274.39万元(-13.16%),归母净利润1,773.62万元(-36.31%),扣非净利润1,513.97万元(-39.72%)。下滑主因集装箱涂料需求回落。2026年上半年毛利率降至7.08%(上年同期7.5%),受锌锭价格上涨与大客户占比提升拉低加工费双重压制。
新威凌所在行业发展趋势如何?
新威凌认为锌下游需求总体稳健,但锌价上涨已拉低毛利率。增量方向为海上风电防腐带来的单位锌粉消耗量提升机会。目前竞争格局数据缺失,无法验证市场份额和相对地位。公司战略上拟突破国外对片状锌粉、片状锌铝合金粉的垄断。
新威凌市场现状如何被判断?
新威凌处于下游周期回落后的承压阶段,业绩随集装箱涂料需求周期大幅波动。第二增长曲线(铝粉合资、锌电送样、海上风电防腐)布局推进但尚无量化转化成果。毛利率数据、锌价影响、归因侧重、信息颗粒度存在差异。时间变化显示业绩随下游周期大幅波动。
新威凌存在哪些风险?
新威凌面临原材料价格波动风险、客户集中与需求周期风险、财务与金融工具风险、审计风险。收入高度依赖单一行业,客户集中度提升拉低加工费。审计风险、流动性风险数据缺失,合资铝粉项目不确定性高。半年报未提供营收净利润具体金额,估值子问题未覆盖,竞争格局假设无法验证,客户集中度信息颗粒度不足,增量机会未经独立验证,季度报告未经审计。
你可能感兴趣
920634 新威凌 投资者关系活动记录表
未知机构2026-09-03
新威凌(871634)深度研究报告
发现报告2026-10-09
新威凌:2025年年度报告
财报2026-04-02
新威凌:2022年年度报告
财报2023-04-24
新威凌:2024年三季度报告
财报2024-10-30
新威凌:2026年一季度报告
财报2026-04-28
北交所并购重组专题报告第二十一期:2026年北交所投资事件加速,新威凌携手山东银箭布局超细高纯铝粉
开源证券2026-04-12
新威凌:2025年一季度报告
财报2025-04-28
新威凌:2024年年度报告
财报2025-04-02
新威凌:2026年半年度报告
财报2026-08-28