猜你想问
众合科技研报核心内容是什么?
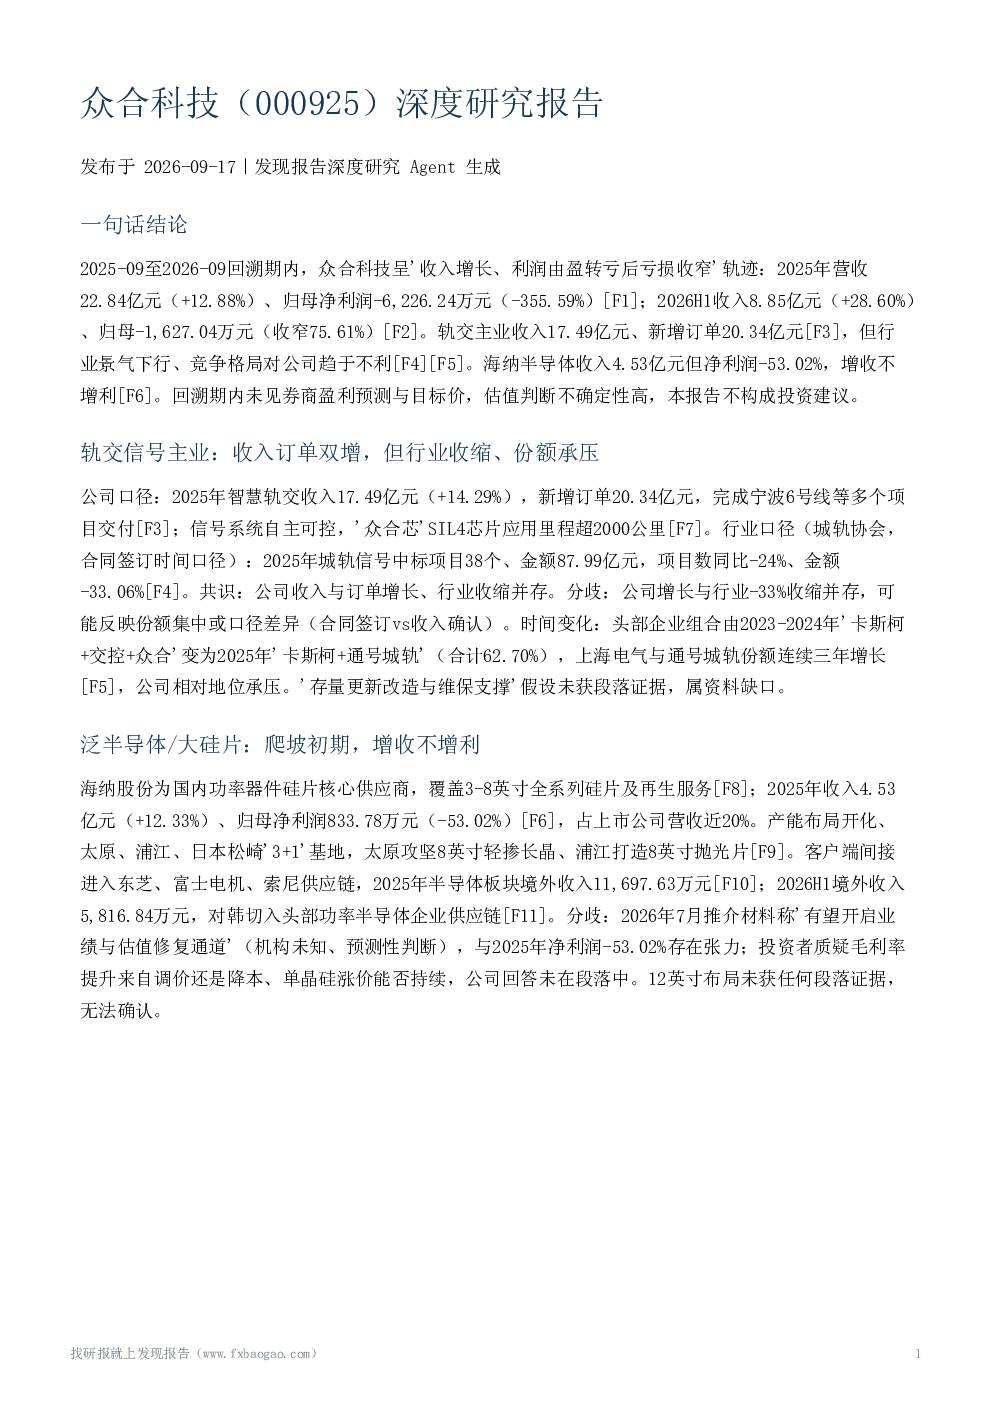
研报显示众合科技在2025-2026年呈现收入增长但利润由盈转亏后亏损收窄的轨迹。轨交主业收入订单双增,但行业景气下行,竞争格局从'卡斯柯+交控+众合'变为'卡斯柯+通号城轨',公司相对份额承压。海纳半导体增收不增利,12英寸大硅片布局未获证据。整体未见券商盈利预测与目标价,估值判断不确定性高。
轨交信号赛道发展趋势如何?
轨交信号行业景气度下行,2025年城轨信号中标金额下降33.06%。众合科技虽收入订单双增,但自主可控的'众合芯'SIL4芯片应用里程超2000公里,但未获证据支持'存量更新改造与维保支撑'假设。竞争格局变化对众合科技相对份额不利,上海电气与通号城轨份额连续三年增长,但众合科技未披露具体市占率。
报告重点分析了哪些方向?
报告重点分析了众合科技轨交信号主业的收入订单增长与行业收缩的矛盾,自主可控技术的应用与市场份额承压问题。同时关注海纳半导体增收不增利的情况,以及其产能布局和客户端进展。此外,报告还探讨了公司财务状况,包括亏损收窄的原因、商誉减值风险、新业务投入风险等。
当前市场现状如何判断?
众合科技面临寡头竞争格局,头部企业由'卡斯柯+交控+众合'变为'卡斯柯+通号城轨',公司相对份额承压。轨交信号行业景气度下行,城轨信号中标金额下降33.06%。海纳半导体虽收入增长,但净利润下滑。整体市场环境下,众合科技的主业盈利未实质修复,估值判断不确定性高。
研报提示了哪些风险?
研报提示的核心风险包括盈利风险,2026H1扣非仍亏损;毛利率与费用风险;商誉减值风险,未披露金额;新业务投入风险,如低轨卫星占比不足1%、庆阳算力项目资金与进度未披露;行业风险,城轨信号市场金额下降33.06%。此外,调研纪要为公司口径,现金流与商誉数据缺失,推介材料机构不明,均需后续观察。
你可能感兴趣
000925 众合科技 2026年8月25日众合科技投资者关系活动记录表
未知机构2026-08-25
000925 众合科技 2026年8月26日众合科技投资者关系活动记录表
未知机构2026-08-26
众合科技000925调研纪要20260826
未知机构2026-08-26
捷众科技(920690)深度研究报告
发现报告2026-10-12
捷众科技(873690)深度研究报告
发现报告2026-10-11
众辰科技(603275)深度研究报告
发现报告2026-10-10
众诚科技(920207)深度研究报告
发现报告2026-10-11
佳合科技(920392)深度研究报告
发现报告2026-10-12
力合科技(300800)深度研究报告
发现报告2026-10-01
通合科技(300491)深度研究报告
发现报告2026-09-23