猜你想问
佳合科技2025年营收增长但利润下滑的原因是什么?
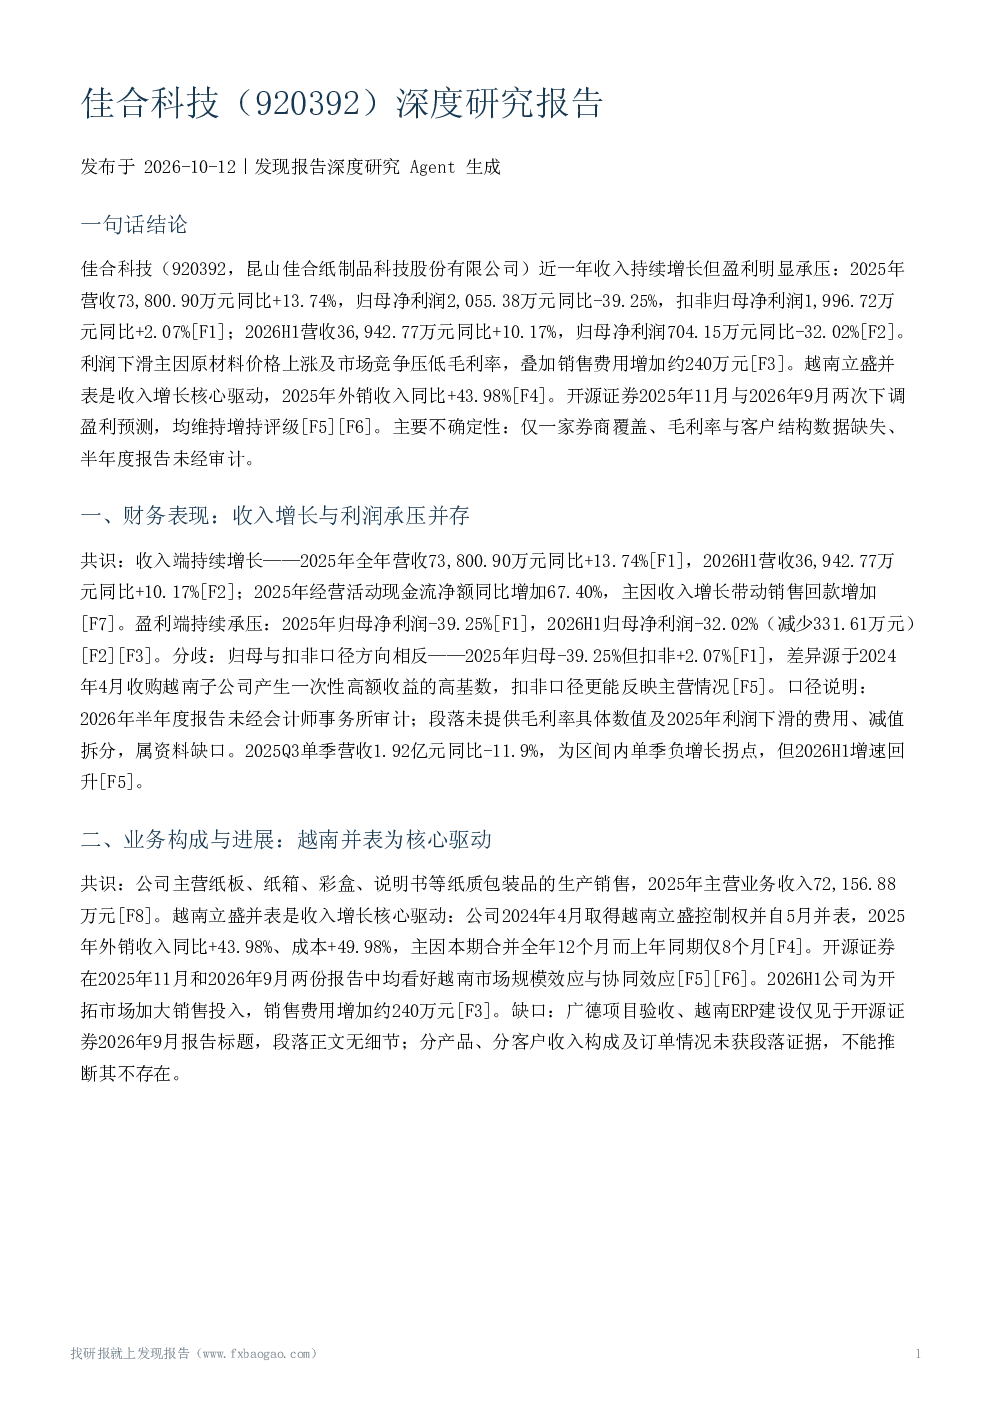
2025年佳合科技营收73.8亿元同比增长13.74%,但归母净利润同比下滑39.25%至2,055.38万元,主要受原材料价格上涨及市场竞争压低毛利率影响,同时销售费用增加约240万元。扣非净利润微增2.07%,显示主业有一定韧性。利润下滑主因在于成本增速高于收入增速,叠加销售费用增加约240万元。
佳合科技收入增长的核心驱动是什么?
佳合科技2025年收入增长的核心驱动是越南立盛的并表。2025年外销收入同比+43.98%,主要源于越南立盛全年并表(2024年4月取得控制权,5月并表),外销收入与成本均增长,但成本增速高于收入增速。越南立盛的并表对公司整体收入增长起到显著拉动作用。
造纸和纸制品行业的发展趋势如何?
2025年造纸和纸制品行业整体收入同比下滑2.60%,利润总额下滑13.60%,但2026H1行业收入回升5.5%,利润总额增长27.5%。行业呈现前低后高的趋势,2026H1的回升可能与市场需求回暖有关。佳合科技收入增长与行业背离,但2026H1利润下滑与印刷业趋势趋同。
佳合科技报告重点分析了哪些方面?
佳合科技报告重点分析了公司收入增长与利润承压并存的现状,越南立盛并表对收入的影响,行业景气度与公司竞争地位,以及机构预测与估值变化。报告还探讨了原材料价格上涨、市场竞争、销售费用增加等风险因素,并指出公司毛利率下降显示议价能力受限,但缺乏市场份额及竞争对手量化数据。
佳合科技报告提示了哪些风险?
佳合科技报告提示的主要风险包括原材料价格上涨、市场竞争加剧、销售费用增加、贸易政策影响、限制性股票激励费用摊销等已验证风险。不确定性方面,客户集中度、应收账款质量等未披露;仅开源证券覆盖,无交叉验证;2026H1数据未经审计;行业数据为整体口径,不等同公司表现;PE与盈利预测基于发布时点股价。
你可能感兴趣
佳合科技(872392)深度研究报告
发现报告2026-10-09
广合科技(001389)深度研究报告
发现报告2026-10-11
力合科技(300800)深度研究报告
发现报告2026-10-01
通合科技(300491)深度研究报告
发现报告2026-09-23
众合科技(000925)深度研究报告
发现报告2026-09-17
佳驰科技(688708)深度研究报告
发现报告2026-10-11
佳士科技(300193)深度研究报告
发现报告2026-09-21
三佳科技(600520)深度研究报告
发现报告2026-09-25
佳都科技(600728)深度研究报告
发现报告2026-09-26
佳云科技(300242)深度研究报告
发现报告2026-09-21