猜你想问
捷众科技最新研报核心内容是什么?
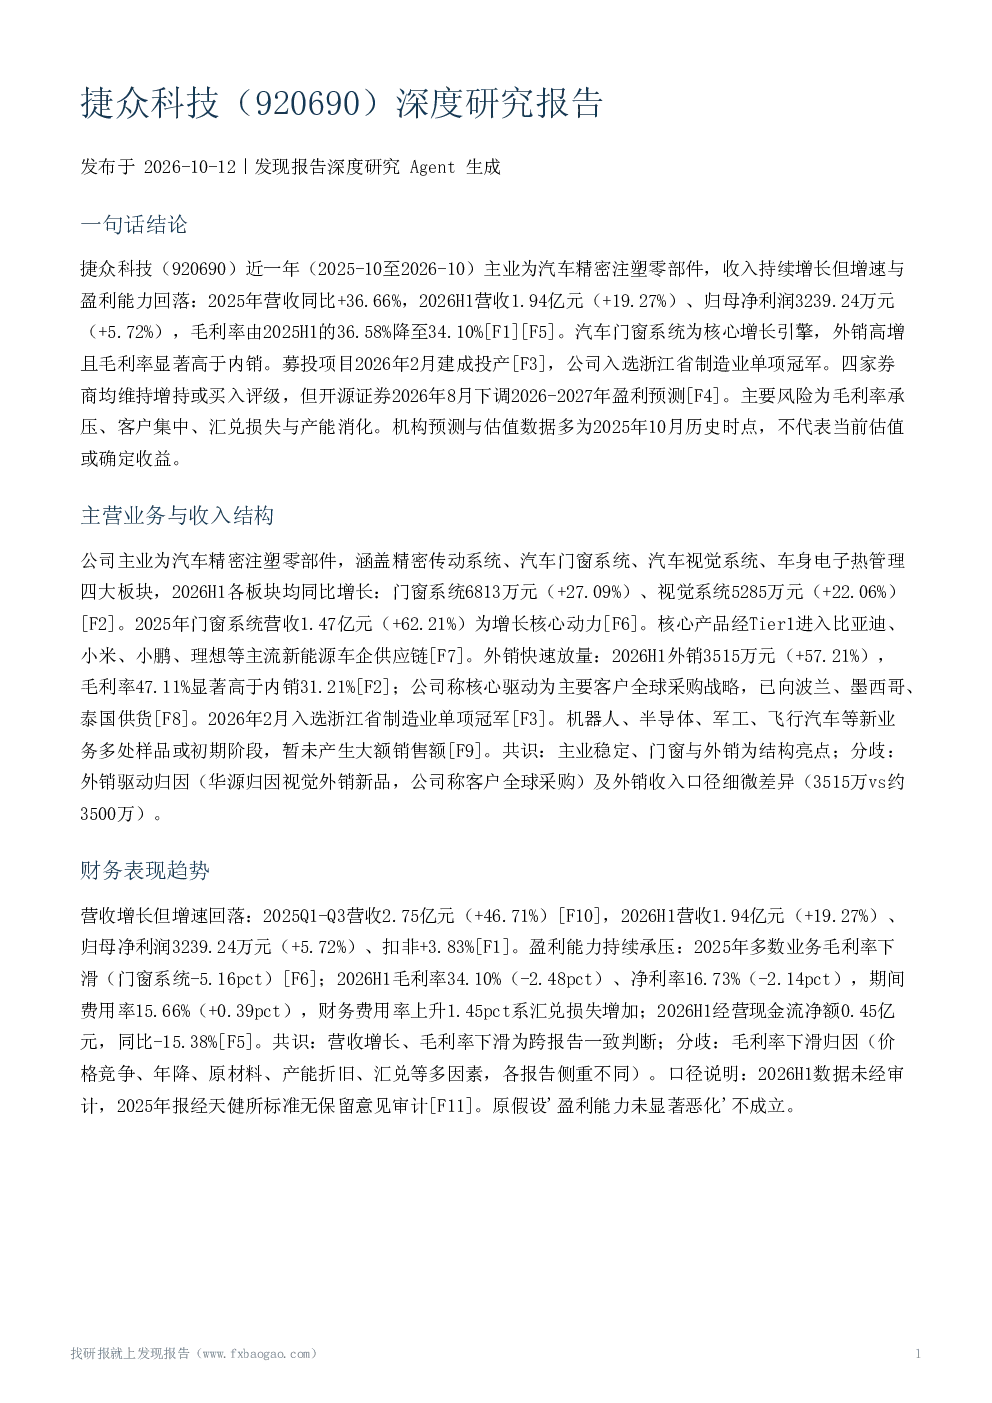
捷众科技近一年主业收入持续增长但增速与盈利能力回落,汽车门窗系统为核心增长引擎,外销高增且毛利率显著高于内销,但募投项目投产及行业竞争导致毛利率持续下滑。
汽车精密注塑赛道发展趋势如何?
智能门及闭合系统高景气,受新能源车配置标配化驱动;2025年乘用车以旧换新政策提振销量。公司获多项政策认定,但行业竞争加剧、客户年降、原材料成本上升及募投产能折旧导致毛利率承压。
该报告重点分析了捷众科技的哪些方面?
报告重点分析了捷众科技的主营业务与收入结构,涵盖四大板块,2026H1各板块均同比增长;门窗系统是增长核心动力,外销快速放量,毛利率显著高于内销;新业务暂未产生大额销售额。同时分析了财务表现趋势,营收增长但增速回落,毛利率34.10%(-2.48pct)、净利率16.73%(-2.14pct)。
当前市场对捷众科技的整体判断是什么?
市场判断捷众科技收入端保持增长、主业稳固、外销向好,但盈利增速放缓、毛利率下滑、经营现金流下降,机构盈利预测下修。投资价值取决于毛利率修复节奏、产能消化与外销持续性。机构预测与估值数据多为2025年10月历史时点,不代表当前估值或确定收益。
该研报提示了哪些主要风险?
主要风险包括客户相对集中、毛利率承压、汇兑损失、产能消化;毛利率下滑归因于价格竞争、年降、原材料成本上升等。新业务不确定性、增速放缓风险、最新信息缺失、估值水平存在资料缺口、数据可靠性口径不同、部分财务数字依赖转述、客户集中度、细分市占率缺乏量化数据等也是潜在风险。
你可能感兴趣
920690 捷众科技 投资者关系活动记录表
未知机构2026-08-28
2025年三季报点评:业绩大幅增长凸现价值布局半导体、机器人、军工等新领域:捷众科技(920690)
东吴证券2025-10-28
捷众科技(873690)深度研究报告
发现报告2026-10-11
捷邦科技(301326)深度研究报告
发现报告2026-10-08
众辰科技(603275)深度研究报告
发现报告2026-10-10
捷众科技:2025年半年度报告
财报2025-08-25
捷众科技:2024年年度报告
财报2025-04-28
捷众科技:2025年三季度报告
财报2025-10-28
捷众科技:2024年半年度报告
财报2024-08-20
华源北交所 前瞻透视中报系列 捷众科技拓展汽车零部件产品矩阵布局飞行汽车赛道募投项目达产后有望增效
未知机构2026-08-26