猜你想问
明阳科技这份深度报告主要讲了什么?
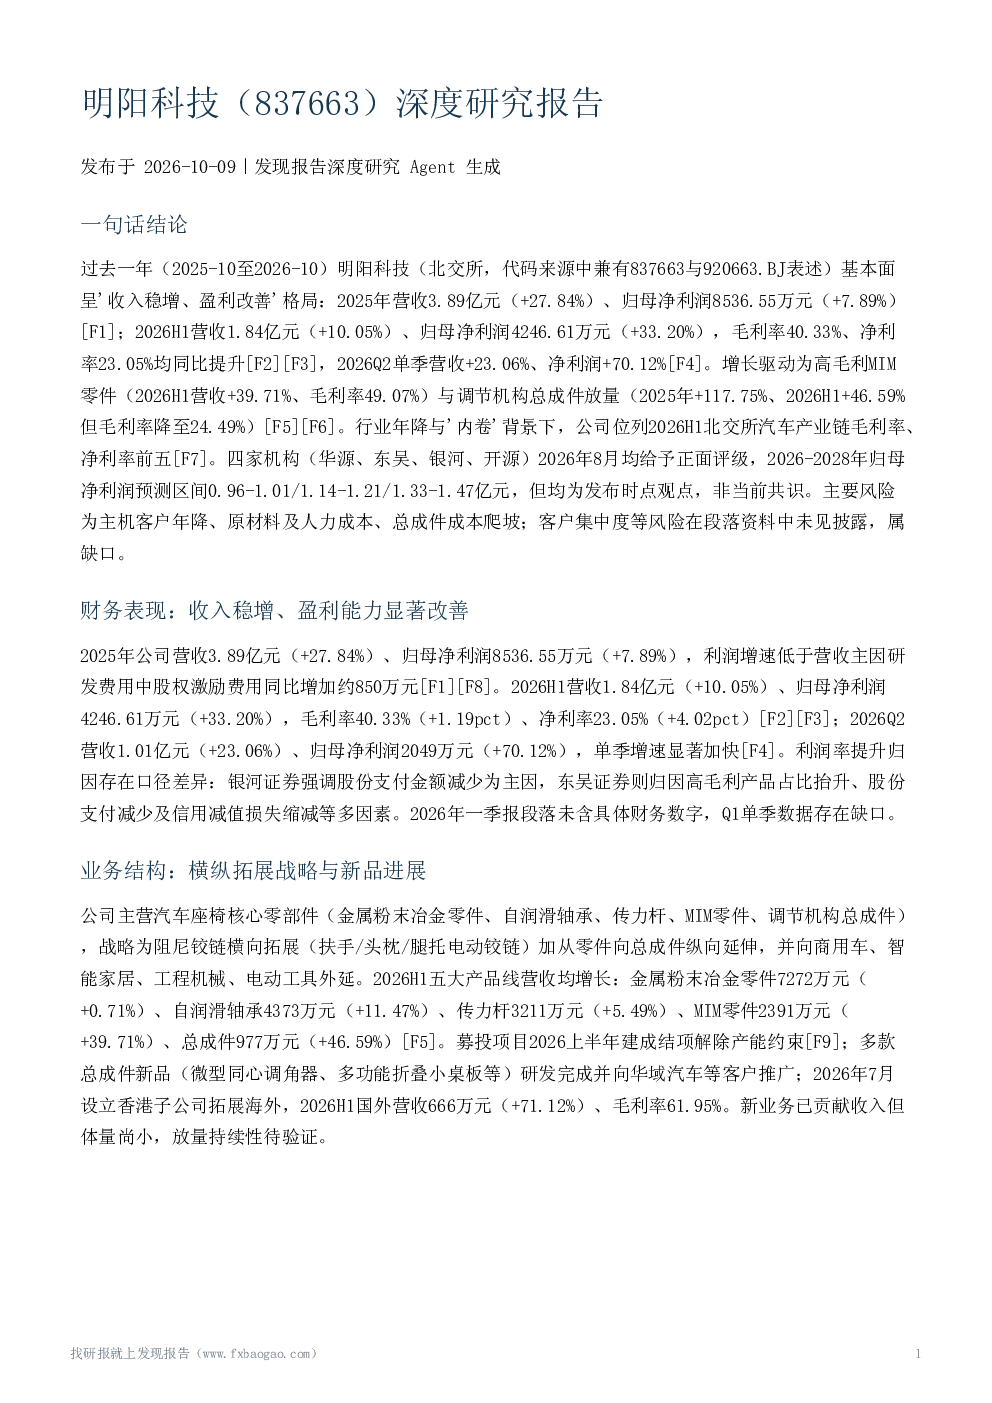
这份报告分析了明阳科技的基本面表现,指出其过去一年呈现收入稳增、盈利改善的格局。2025年营收3.89亿元,同比增长27.84%,归母净利润8536.55万元,同比增长7.89%。2026年上半年营收1.84亿元,同比增长10.05%,归母净利润4246.61万元,同比增长33.20%。毛利率和净利率均同比提升。报告还探讨了公司增长驱动因素,主要是高毛利MIM零件和调节机构总成件放量。此外,报告分析了公司在行业中的地位,指出其在北交所汽车产业链中毛利率、净利率位列前五,并受到多家机构正面评级。最后,报告还涉及公司战略、产品线、新品进展、竞争地位、盈利预测与估值、风险因素、治理与资本运作等方面。
明阳科技所在的赛道或行业发展趋势如何?
明阳科技所在的赛道是汽车产业链,报告指出行业面临年降和“内卷”的挑战。尽管如此,明阳科技凭借其高毛利MIM零件和调节机构总成件的放量,在行业中表现突出,位列2026H1北交所汽车产业链毛利率、净利率前五。报告还提到公司通过横纵拓展及外延战略,积极拓展业务领域,包括商用车、智能家居等。此外,公司还积极拓展海外市场,2026年7月设立香港子公司,国外营收同比增长71.12%。这些举措显示出公司在行业中的积极应对和发展趋势。
这份报告重点分析了明阳科技的哪些方面?
这份报告重点分析了明阳科技的基本面表现、增长驱动因素、行业地位、业务结构、竞争地位、盈利预测与估值、风险因素、治理与资本运作等多个方面。在基本面表现方面,报告详细分析了公司过去一年的营收、净利润、毛利率、净利率等关键数据,并指出其呈现收入稳增、盈利改善的格局。在增长驱动因素方面,报告强调了高毛利MIM零件和调节机构总成件的放量对公司业绩的贡献。在行业地位方面,报告指出公司在北交所汽车产业链中表现突出,位列毛利率、净利率前五。此外,报告还分析了公司的战略、产品线、新品进展、竞争地位、盈利预测与估值、风险因素、治理与资本运作等方面。
根据报告,当前市场对明阳科技的整体判断是什么?
根据报告,市场对明阳科技的整体判断较为积极。报告指出,公司过去一年呈现收入稳增、盈利改善的格局,高毛利MIM零件和调节机构总成件的放量是主要增长驱动因素。公司在北交所汽车产业链中表现突出,位列毛利率、净利率前五,并受到多家机构正面评级。报告还提到,公司通过横纵拓展及外延战略,积极拓展业务领域,包括商用车、智能家居等,并积极拓展海外市场。这些举措显示出公司在行业中的积极应对和发展潜力。然而,报告也提示了公司面临的风险,如成本上涨、客户集中度等,需要关注。
报告提示了明阳科技哪些主要风险?
报告提示了明阳科技面临的主要风险。首先,成本上涨是公司面临的一大挑战。报告指出,主机客户年度降价、原材料及人力成本上涨压制金属粉末冶金零件毛利率。其次,调节机构总成件因成本独立核算、产量较小导致单位固定成本分摊上升,毛利率下滑。此外,股权激励费用对费用端形成阶段性压力。报告还提到,客户集中度、应收账款等风险需要关注。此外,报告指出,公司新业务(小桌板、海外)体量小、持续性缺乏长期数据,需要进一步观察。最后,报告提到各机构预测差异反映对成本走势假设不同,这也存在一定的不确定性。