猜你想问
鼎阳科技这份深度报告主要分析了哪些核心内容?
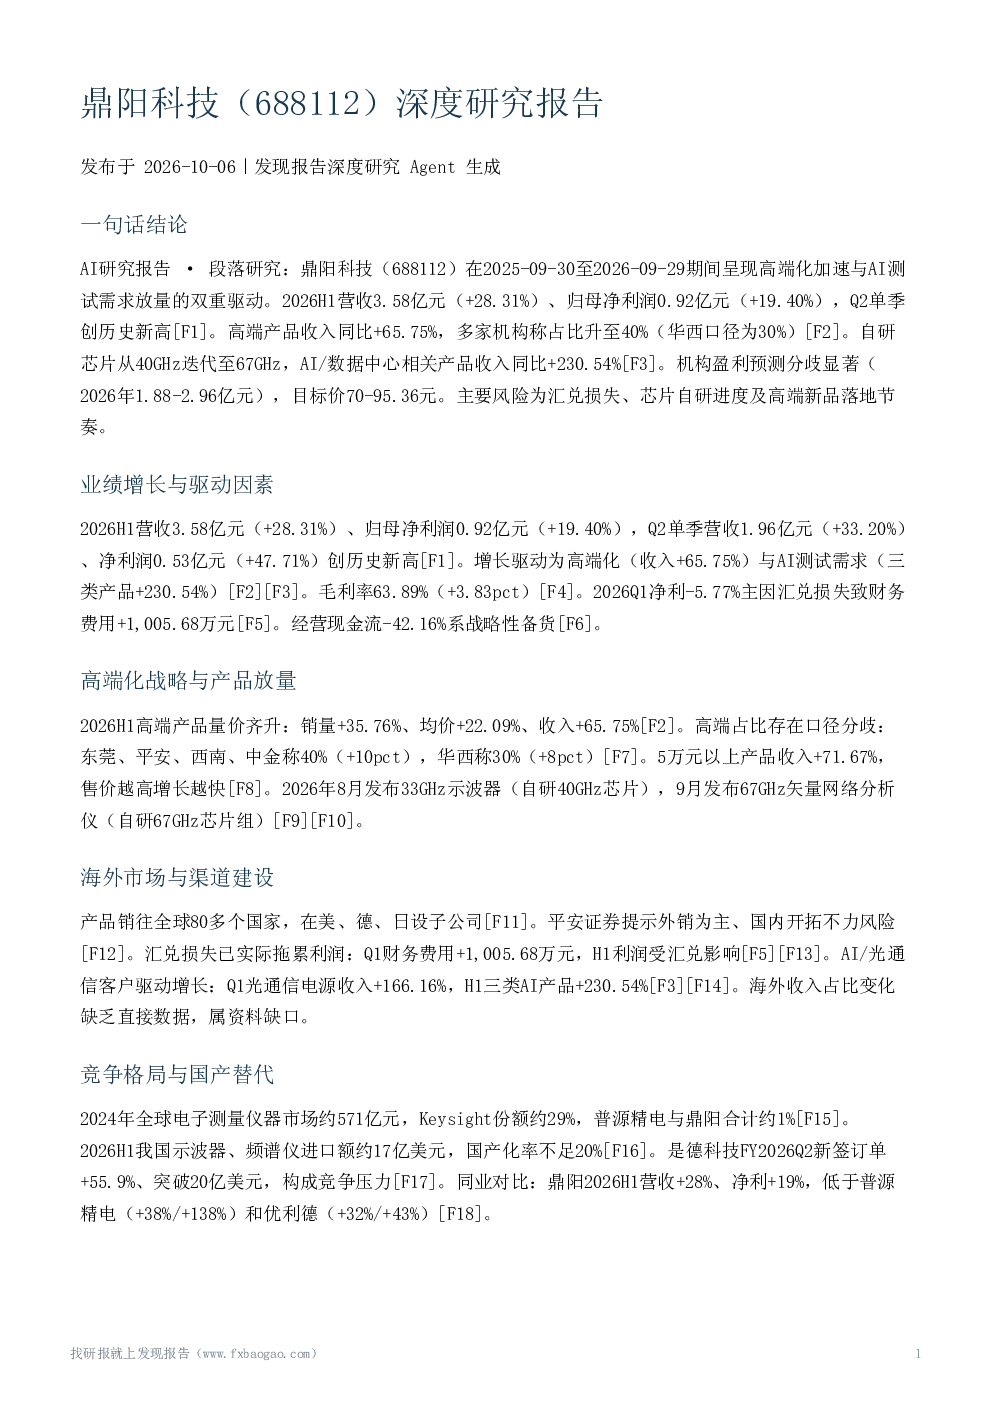
鼎阳科技深度报告重点分析了2026H1业绩增长情况,营收3.58亿元(+28.31%),净利润0.92亿元(+19.40%),Q2单季净利润创历史新高。增长主要驱动为高端化战略(收入+65.75%)与AI测试需求(三类产品+230.54%)。报告还探讨了高端化产品放量、海外市场布局、研发投入与技术壁垒等关键方面。
电子测量仪器行业的发展趋势如何?
电子测量仪器行业正经历国产替代加速阶段,2024年全球市场约571亿元,国产化率不足20%。鼎阳科技作为国内企业,在示波器、频谱仪等领域参与竞争。行业受益于AI、光通信等新兴应用需求,但面临国际巨头如是德科技等强劲竞争,市场集中度较高。
报告最关注鼎阳科技的哪些分析方向?
报告最关注鼎阳科技的高端化战略与AI测试需求驱动增长。高端产品收入占比提升明显,2026H1高端产品收入占比存在40%(部分机构数据)与30%(另一机构数据)两种口径差异。自研芯片迭代加速,从8GHz到67GHz,构成技术壁垒。同时,海外市场拓展与汇兑风险也是分析重点。
鼎阳科技当前的市场竞争状况怎样?
鼎阳科技在电子测量仪器市场占比较小,2024年国内市场普源精电与鼎阳合计份额约1%。全球市场由Keysight等国际巨头主导,是德科技新签订单持续增长。鼎阳科技2026H1营收净利增速虽低于同业普源精电和优利德,但高端化趋势明显,国产替代空间较大。
报告提示了哪些主要风险?
报告提示的主要风险包括:下游需求波动可能影响业绩;高端化拓展存在不确定性;芯片自研进度未达预期或失败。此外,汇兑损失已拖累利润,经营现金流因战略性备货为负。部分关键数据如海外收入占比、高端产品具体占比存在口径差异或缺乏直接数据支撑。
你可能感兴趣
688112 鼎阳科技 鼎阳科技投资者关系活动记录表 2026年8月17日
未知机构2026-08-19
❗ 【民生通信】鼎阳科技(688112)大涨,Q3业绩有望超预期,成长逻辑继续印
未知机构2022-09-27
宝鼎科技(002552)深度研究报告
发现报告2026-09-19
天阳科技(300872)深度研究报告
发现报告2026-10-02
明阳科技(920663)深度研究报告
发现报告2026-10-12
鼎阳科技机构调研纪要
电子设备发现报告2024-06-03
鼎阳科技机构调研纪要
电子设备发现报告2024-06-06
鼎阳科技机构调研纪要
电子设备发现报告2024-05-17
鼎阳科技机构调研纪要
电子设备发现报告2023-09-26
鼎阳科技机构调研纪要
电子设备发现报告2023-11-28