猜你想问
良信股份这份研报的核心内容是什么?
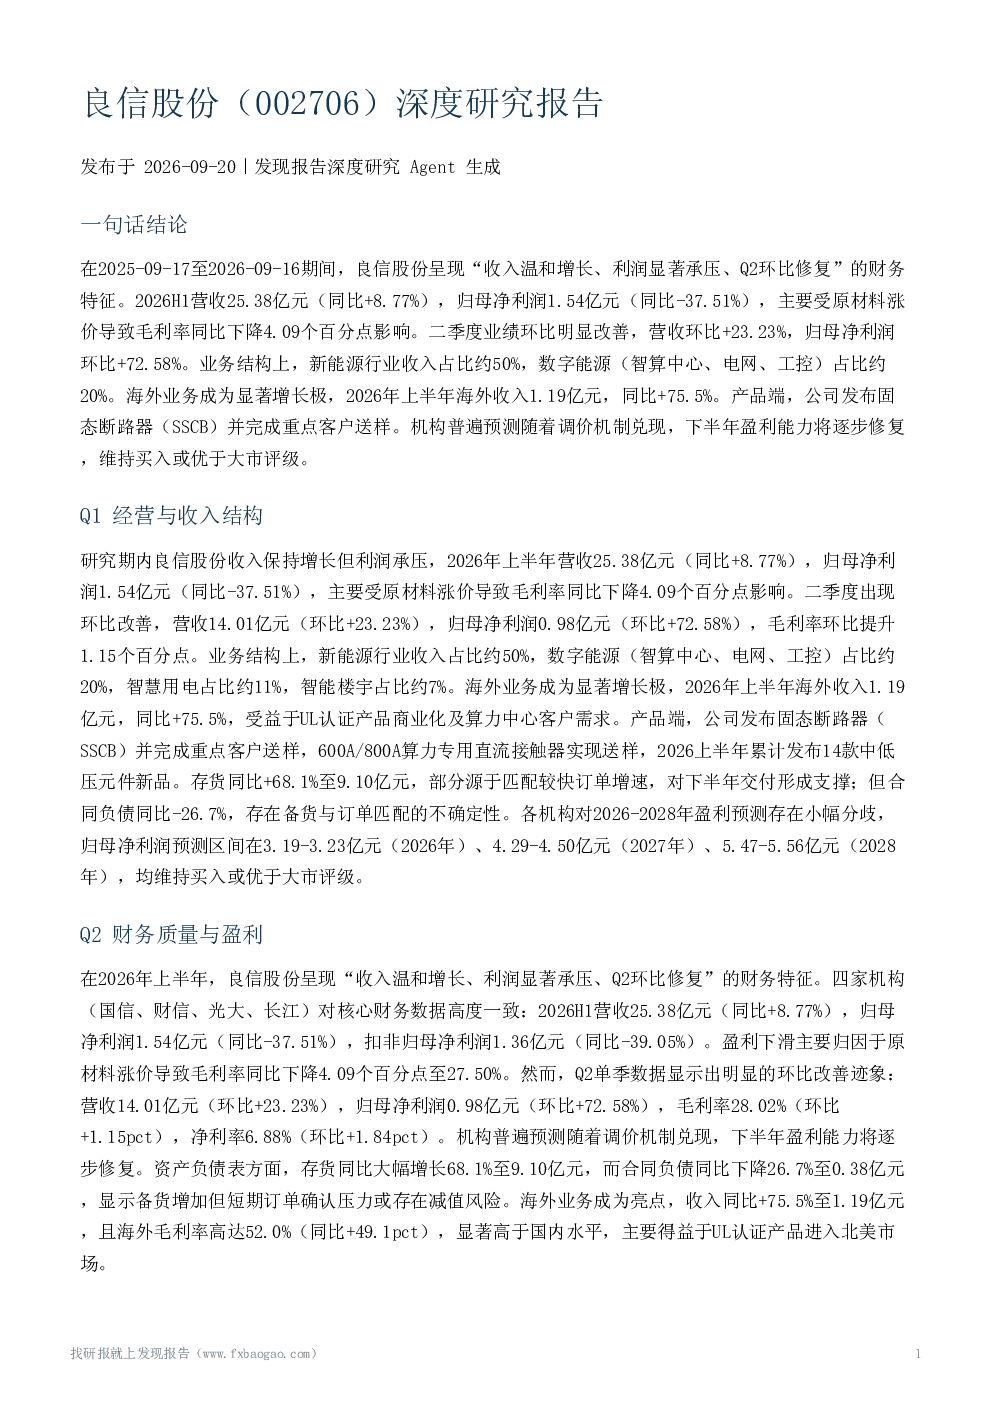
这份研报指出良信股份在2025-2026年Q2期间呈现收入温和增长、利润显著承压但Q2环比修复的财务特征。2026年上半年营收25.38亿元(同比+8.77%),归母净利润1.54亿元(同比-37.51%),主要受原材料涨价导致毛利率下降影响。二季度业绩环比改善,营收环比+23.23%,归母净利润环比+72.58%。业务结构上,新能源行业收入占比约50%,数字能源占比约20%,智慧用电占比约11%,智能楼宇占比约7%。海外业务成为显著增长极,2026年上半年海外收入1.19亿元,同比+75.5%。公司发布固态断路器(SSCB)并完成重点客户送样,600A/800A算力专用直流接触器实现送样,2026上半年累计发布14款中低压元件新品。存货同比+68.1%至9.10亿元,部分源于匹配较快订单增速,对下半年交付形成支撑;但合同负债同比-26.7%,存在备货与订单匹配的不确定性。
新能源行业发展趋势如何?
研报显示新能源行业收入占比约50%,成为良信股份的主要收入来源。海外业务成为显著增长极,2026年上半年海外收入1.19亿元,同比+75.5%。但行业也存在不确定性,如原材料大幅涨价、新能源行业发展速度不及预期等风险。此外,固态断路器等新产品推进进度不及预期也可能影响行业表现。
这份报告重点分析了良信股份的哪些方面?
报告重点分析了良信股份的财务特征、业务结构、产品端进展、资产负债表情况、机构预测、竞争与行业位置、估值与市场预期以及关键风险与不确定性。其中,财务特征显示收入温和增长但利润承压,业务结构以新能源为主,产品端发布多项新品,竞争地位国内中高端第二梯队,海外及新技术领域加速追赶。
当前市场对良信股份的判断是什么?
市场普遍认为良信股份在新能源和算力基础设施领域具备差异化优势,但存在原材料涨价、新能源行业发展不及预期、新产品推进不及预期等风险。机构预测2026-2028年归母净利润分别为3.19-3.23亿元、4.29-4.50亿元、5.47-5.56亿元,均维持买入或优于大市评级。海外业务成为估值支撑点之一,固态断路器发布及英伟达白皮书背书被视为长期催化剂。
研报提示了哪些主要风险?
研报提示的主要风险包括原材料大幅涨价、新能源行业发展速度不及预期、固态断路器等新产品推进进度不及预期、存货等资产减值损失。此外,报告还指出固态断路器具体订单金额、量产时间表及收入贡献预测未披露,海外收入具体区域拆分缺失,算力配电业务无收入确认或订单金额数据,存货与合同负债匹配关系未详细解释,缺乏现金流、资产负债结构等具体指标,机构预测缺乏量化估值锚点,仅有一份报告涉及风险描述,缺乏多机构交叉验证,缺乏客户集中度、供应链中断等具体风险数据,海外收入占比极低,长期竞争地位需更多数据验证。