猜你想问
这份研报主要分析了元利科技的哪些方面?
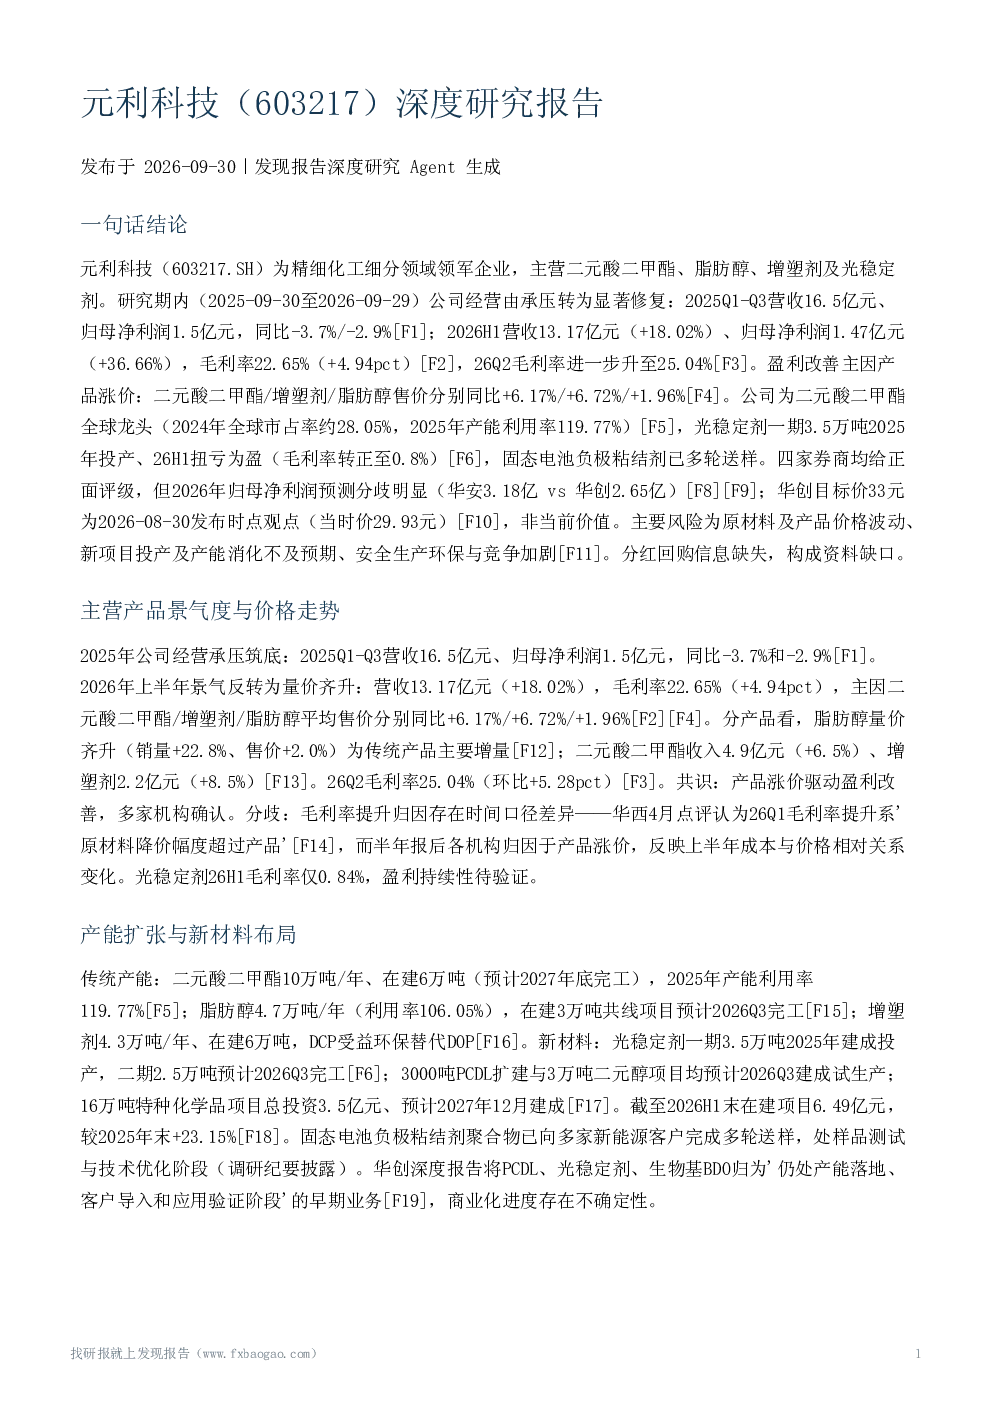
这份研报深度分析了元利科技的公司概况、经营修复情况、主营产品景气度与价格走势、产能扩张与新材料布局、财务表现与盈利驱动、竞争格局与市场地位、机构盈利预测与目标价、风险因素以及估值与股东回报等多个维度。报告重点突出了元利科技作为二元酸二甲酯全球龙头企业的市场地位,以及其在2026年上半年显著的经营修复表现,包括营收和净利润的显著增长,毛利率的明显提升,主要得益于产品价格上涨。同时,报告也分析了公司在新材料领域的布局,如光稳定剂和固态电池负极粘结剂的研发进展,以及这些新业务的市场前景和潜在风险。此外,报告还探讨了公司面临的竞争格局、机构预测的分歧以及潜在的风险因素,为投资者提供了全面的视角。
精细化工行业的发展趋势如何?
精细化工行业的发展趋势主要体现在以下几个方面:首先,环保政策的趋严推动行业向绿色化、可持续化方向发展,传统化工产品如DOP等将逐渐被环保型替代品如DCP所取代,这为元利科技等领先企业提供了新的市场机遇。其次,新材料领域的快速发展为精细化工行业带来了新的增长点,如光稳定剂、固态电池负极粘结剂等新材料的需求不断增长,为行业提供了广阔的发展空间。此外,随着全球经济的复苏和消费升级,精细化工产品的需求也将持续增长,为行业带来稳定的增长动力。然而,行业也面临着原材料及产品价格波动、新项目投产及产能消化不及预期、安全生产与环保政策风险、市场竞争加剧等挑战,企业需要积极应对这些风险,才能在激烈的市场竞争中保持优势。
研报重点分析了元利科技的哪些产品?
研报重点分析了元利科技的主营产品,包括二元酸二甲酯、脂肪醇、增塑剂和光稳定剂等。其中,二元酸二甲酯是元利科技的拳头产品,公司是全球最大的二元酸二甲酯生产企业之一,2024年全球市占率约28.05%,2025年产能利用率高达119.77%。报告指出,二元酸二甲酯的收入和利润在2026年上半年显著增长,主要得益于产品价格上涨。脂肪醇作为传统产品,也在2026年上半年实现了量价齐升,为公司带来了新的增长动力。增塑剂方面,报告提到公司以DCP为核心产品,受益于环保转型对DOP的替代,市场份额有望进一步提升。光稳定剂是元利科技的新兴业务,一期已投产并扭亏,但26H1毛利率仅为0.84%,盈利持续性有待观察。此外,报告还提到了公司在固态电池负极粘结剂等新材料领域的布局,这些新业务目前仍处于样品测试和技术优化阶段,商业化进度存在不确定性。
当前精细化工市场的现状如何?
当前精细化工市场的现状呈现出机遇与挑战并存的态势。一方面,随着全球经济的复苏和消费升级,精细化工产品的需求持续增长,为行业带来了稳定的增长动力。另一方面,环保政策的趋严推动行业向绿色化、可持续化方向发展,传统化工产品如DOP等将逐渐被环保型替代品如DCP所取代,这为元利科技等领先企业提供了新的市场机遇。此外,新材料领域的快速发展为精细化工行业带来了新的增长点,如光稳定剂、固态电池负极粘结剂等新材料的需求不断增长,为行业提供了广阔的发展空间。然而,行业也面临着原材料及产品价格波动、新项目投产及产能消化不及预期、安全生产与环保政策风险、市场竞争加剧等挑战,企业需要积极应对这些风险,才能在激烈的市场竞争中保持优势。
研报提到了哪些主要风险?
研报提到了元利科技面临的主要风险,包括原材料及产品价格波动风险、新项目投产及产能消化不及预期风险、安全生产与环保政策风险、市场竞争加剧风险等。原材料及产品价格波动是化工行业普遍面临的风险,元利科技的产品价格也受到原材料价格波动的影响。新项目投产及产能消化不及预期风险主要体现在公司在建项目的产能扩张和产能消化方面,如果新项目投产进度不及预期或产能消化不及预期,将影响公司的盈利能力。安全生产与环保政策风险是化工行业的重要风险,元利科技需要严格遵守安全生产和环保政策,以避免发生安全事故和环保问题。市场竞争加剧风险主要体现在精细化工行业的竞争日益激烈,元利科技需要不断提升产品竞争力和技术创新能力,以应对市场竞争加剧的挑战。此外,研报还提到了新业务商业化不确定风险,如固态电池负极粘结剂等新材料领域的商业化进度存在不确定性,这些新业务目前仍处于样品测试和技术优化阶段,商业化前景尚不明朗。