猜你想问
瑞晨环保2025年财务表现如何?
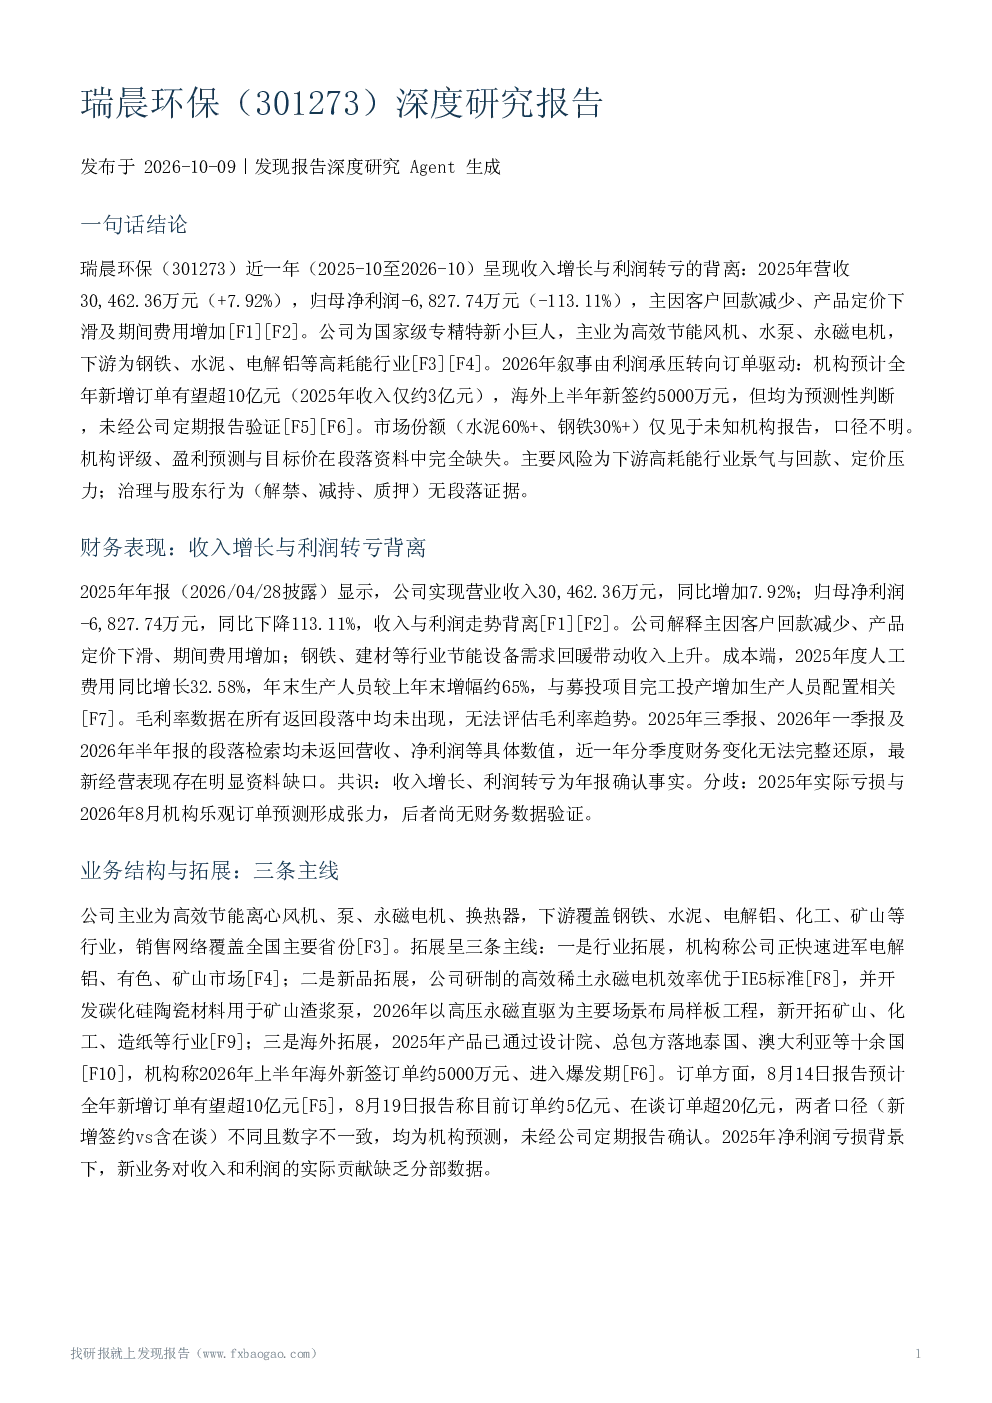
瑞晨环保2025年营收30,462.36万元增长7.92%,但归母净利润-6,827.74万元下降113.11%,呈现收入增长与利润转亏背离。主因客户回款减少、产品定价下滑及期间费用增加。毛利率数据缺失,三、四季度及2026年一、二季度财务数据未完整披露。
瑞晨环保的业务拓展方向有哪些?
瑞晨环保主业为高效节能风机、水泵、永磁电机等,下游覆盖钢铁、水泥、电解铝等行业。拓展主线包括行业拓展(进军电解铝、有色、矿山市场)、新品拓展(高效稀土永磁电机、碳化硅陶瓷材料渣浆泵等)和海外拓展(已落地泰国、澳大利亚等十余国,2026年上半年预计新签订单约5000万元)。机构预测全年新增订单有望超10亿元,但存在不同口径且未经公司确认。
瑞晨环保在行业中的竞争地位如何?
瑞晨环保为国家级专精特新小巨人,拥有超2500台高效节能风机现场运行经验,效率通常超80%。机构报告称其在水泥改造份额60%+、钢铁30%+,但市场份额数据来源不明,且与公司自述定性表述口径不同。永磁电机市场主导地位仍由跨国企业掌握,国产替代进行中。
瑞晨环保报告中的市场现状如何判断?
瑞晨环保报告显示,公司基本面叙事经历转变,从利润承压转向订单放量、海外爆发与新品布局的乐观叙事。技术积累与政策驱动的中期需求逻辑有多来源支持,但短期盈利承压是已确认事实,订单与利润拐点尚待2026年定期报告验证。市场观点存在分歧,主要体现在订单口径不一、部分份额数据来源不明、机构预测未经公司确认等方面。
瑞晨环保报告提示哪些风险?
瑞晨环保报告提示关键风险包括下游高耗能行业景气度与回款、定价压力。应收账款规模、账龄、坏账计提、客户集中度等数据缺失,回款风险和客户依赖风险无法评估。机构乐观订单预测未经公司确认,多篇同源未知机构报告可能导致市场观点同质化。毛利率趋势不明,机构评级、盈利预测与目标价缺失,市场份额数据来源与统计口径未说明,订单数据口径不一致且未经公司确认。
你可能感兴趣
瑞晨环保:2025年年度报告
财报2026-04-28
瑞晨环保 节能设备改造黑马 国内外业务迎来景气共振
未知机构2026-08-10
瑞晨环保 节能设备改造黑马
未知机构2026-08-10
HCDX瑞晨环保 政策补贴与碳指标共振 有色技
未知机构2026-08-28
HCDX 双碳考核推动电解铝能耗改造 瑞晨环保订单爆发
未知机构2026-08-19
瑞晨环保:电解铝与矿山双蓝海驱动增长
长城机械2026-10-09
瑞晨环保:2023年年度报告
财报2024-04-27
瑞晨环保:2024年一季度报告
财报2024-04-27