猜你想问
京能置业2025年业绩大幅收缩的原因是什么?
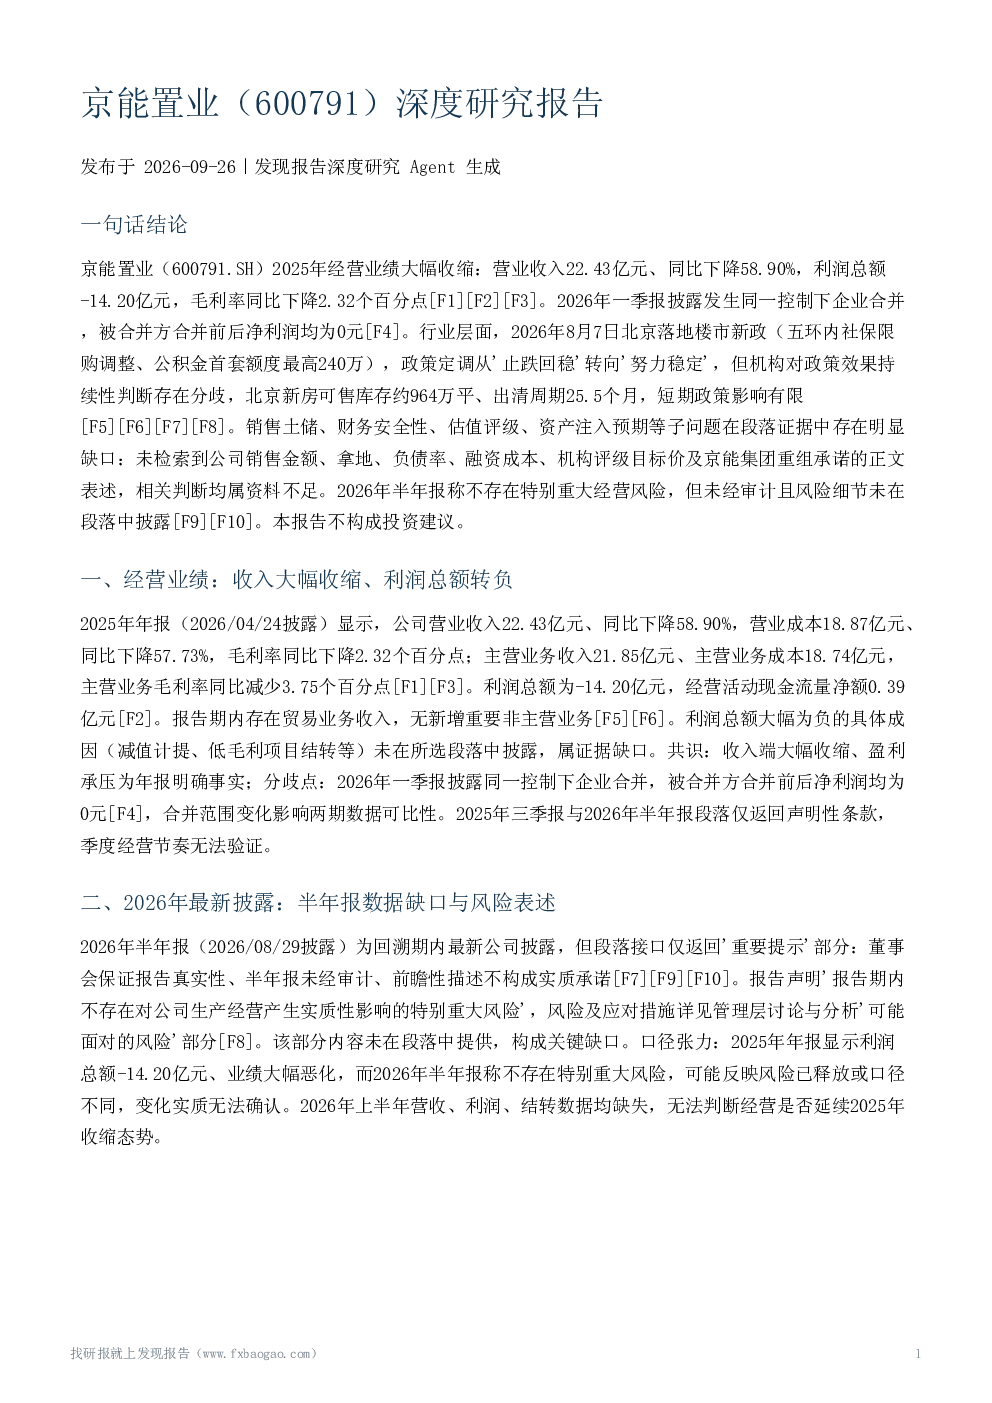
京能置业2025年业绩大幅收缩,营业收入22.43亿元,同比下降58.90%,利润总额-14.20亿元,毛利率同比下降2.32个百分点。报告指出,2026年一季度报披露发生同一控制下企业合并,被合并方合并前后净利润均为0元,这可能影响了数据的可比性。具体业绩恶化的成因在报告中未详细披露,需要进一步关注公司后续公告或补充信息。
北京楼市新政对京能置业有何影响?
北京2026年8月落地楼市新政,政策定调从'止跌回稳'转向'努力稳定',但机构对政策效果持续性判断存在分歧。北京新房可售库存约964万平、出清周期25.5个月,短期内政策影响有限。对于京能置业这样的房地产企业,政策转向可能带来一定的不确定性,但具体影响程度需结合公司在北京市场的布局和销售情况进一步分析。
京能置业的未来发展战略是什么?
报告未检索到京能集团资产注入或重组的任何正文表述,也缺乏关于京能置业未来发展战略的具体信息。公司目前面临2025年收入大幅收缩、利润转负、毛利率下行等问题,盈利能力承压。同时,2026年上半年经营数据缺失,半年报及三季报均未经审计,这些都为评估公司未来发展战略增加了难度。
当前房地产市场现状如何?
北京新房可售库存约964万平、出清周期25.5个月,显示市场仍存在一定的库存压力。2026年8月北京楼市新政落地,政策定调转向'努力稳定',但机构对政策效果持续性判断存在分歧。整体来看,房地产市场短期内可能难以出现明显反弹,政策效果仍需时间来验证。
京能置业面临哪些关键风险?
京能置业面临的关键风险包括:2025年业绩大幅恶化且成因未披露;毛利率持续下行,盈利能力承压;2026年上半年经营数据缺失;北京楼市政策效果存在分歧;半年报及三季报均未经审计;同一控制下企业合并影响财务数据可比性。这些风险因素可能对公司未来的经营和财务状况产生不利影响,需要密切关注。
你可能感兴趣
京能电力(600578)深度研究报告
发现报告2026-09-25
京能置业:京能置业股份有限公司2025年第一季度报告
财报2025-04-30
京能置业:京能置业股份有限公司2022年年度报告
财报2023-04-28
京能置业:京能置业股份有限公司2023年年度报告
财报2024-04-27
京能置业:京能置业股份有限公司2023年年度报告
财报2024-04-27
京能置业:2019年第三季度报告
财报2019-10-30
京能置业:京能置业股份有限公司2025年第三季度报告
财报2025-10-31
京能置业:京能置业股份有限公司2022年第三季度报告
财报2022-10-29
京能置业:京能置业股份有限公司2022年第一季度报告
财报2022-04-30
京能置业:京能置业股份有限公司2021年年度报告
财报2022-04-30